SNS運用代行の報酬から源泉徴収されるかどうかは、取引先がだれか、報酬が何の対価かの2つで決まります。
国税庁の源泉徴収のあらまし(報酬・料金等の源泉徴収事務)には、原稿料・デザインの報酬・写真の報酬などが源泉徴収の対象として表にまとめられています。
同じ資料に、支払う側が個人で、その個人が給与の支払者でないときは、ホステス等に支払うものを除いて源泉徴収をする必要がないとも書かれています。
つまり、運用代行の仕事の中身と、取引先が会社か、従業員を雇う個人か、給与を払っていない個人かを分けて見れば、引かれるかどうかの見当がつきます。
この記事は、2026年11月18日に確認した国税庁の資料をもとに、SNS運用代行の場面へ当てはめて整理します。
SNSの投稿文や運用作業を名指しした国税庁の記載は確認できていないため、該当するか迷う業務は、税務署か税理士に確認してください。
源泉徴収とは?SNS運用代行で関わる場面
源泉徴収は、報酬を支払う側があらかじめ所得税などを差し引いて国へ納める仕組みで、受け取る側の入金額はその分だけ少なくなります。
国税庁のNo.2792 源泉徴収が必要な報酬・料金等とはは、居住者への支払で源泉徴収が必要になる報酬・料金の範囲を一覧で示しています。
SNS運用代行を個人で受けている人が関わる場面は、2つあります。
- 取引先から報酬を受け取るとき、請求額より少ない金額が入金される場合がある
- 投稿文やバナーを外注するとき、自分が支払う側として差し引く場合がある
この記事は、どちらの場面でも使えるように、受け取る側と支払う側の両方を順に扱います。
SNS運用代行の報酬は源泉徴収の対象になる?
源泉徴収の対象になるのは、国税庁の一覧に載っている報酬・料金だけで、運用代行の月額費用という名前そのものが対象になるわけではありません。
国税庁の資料では、原稿の報酬、挿絵の報酬、写真の報酬、デザインの報酬などが、居住者へ支払う報酬・料金として表に並んでいます。
SNS運用代行の業務を、その表に近い順に並べると次のようになります。
| 運用代行の業務 | 近い区分 | 見方 |
|---|---|---|
| 投稿のキャプションやブログ記事を書く | 原稿の報酬(原稿料) | 文章を書く対価に近い。SNSの投稿文を名指しした記載は確認できていないため、契約の実態で判断する |
| 広告バナーやポスターの画像を作る | デザインの報酬 | あらましの表に、グラフィックデザインとして「広告、ポスター、包装紙等のデザイン」が挙がっている |
| 印刷物に載せる写真を撮る | 写真の報酬 | 表には「雑誌、広告その他の印刷物に掲載するための写真の報酬・料金」とある。SNS投稿用の写真が当たるかは個別に確認する |
| 投稿の予約・コメント返信・数値の集計 | 表に名前の挙がっていない作業 | 一覧の区分に当たらなければ、源泉徴収の対象にならない |
| 運用方針の助言・分析レポートの作成 | 表に名前の挙がっていない作業 | 同上。弁護士・税理士など資格を持つ人への報酬は別の区分 |
報酬の名目が「謝礼」「取材費」「材料費」などでも、実態が一覧の報酬・料金に当たれば源泉徴収が必要です。
この点は、国税庁のNo.2795 原稿料や講演料等を支払ったときにも、謝金・取材費・調査費・車代などの名目でも実態が原稿料や講演料と同じなら対象になると書かれています。
月額の固定費で複数の作業をまとめて受けている場合は、どの作業が一覧の区分に近いかを、契約書や請求書の内訳で見分けることになります。
引かれる取引先と引かれない取引先の違い
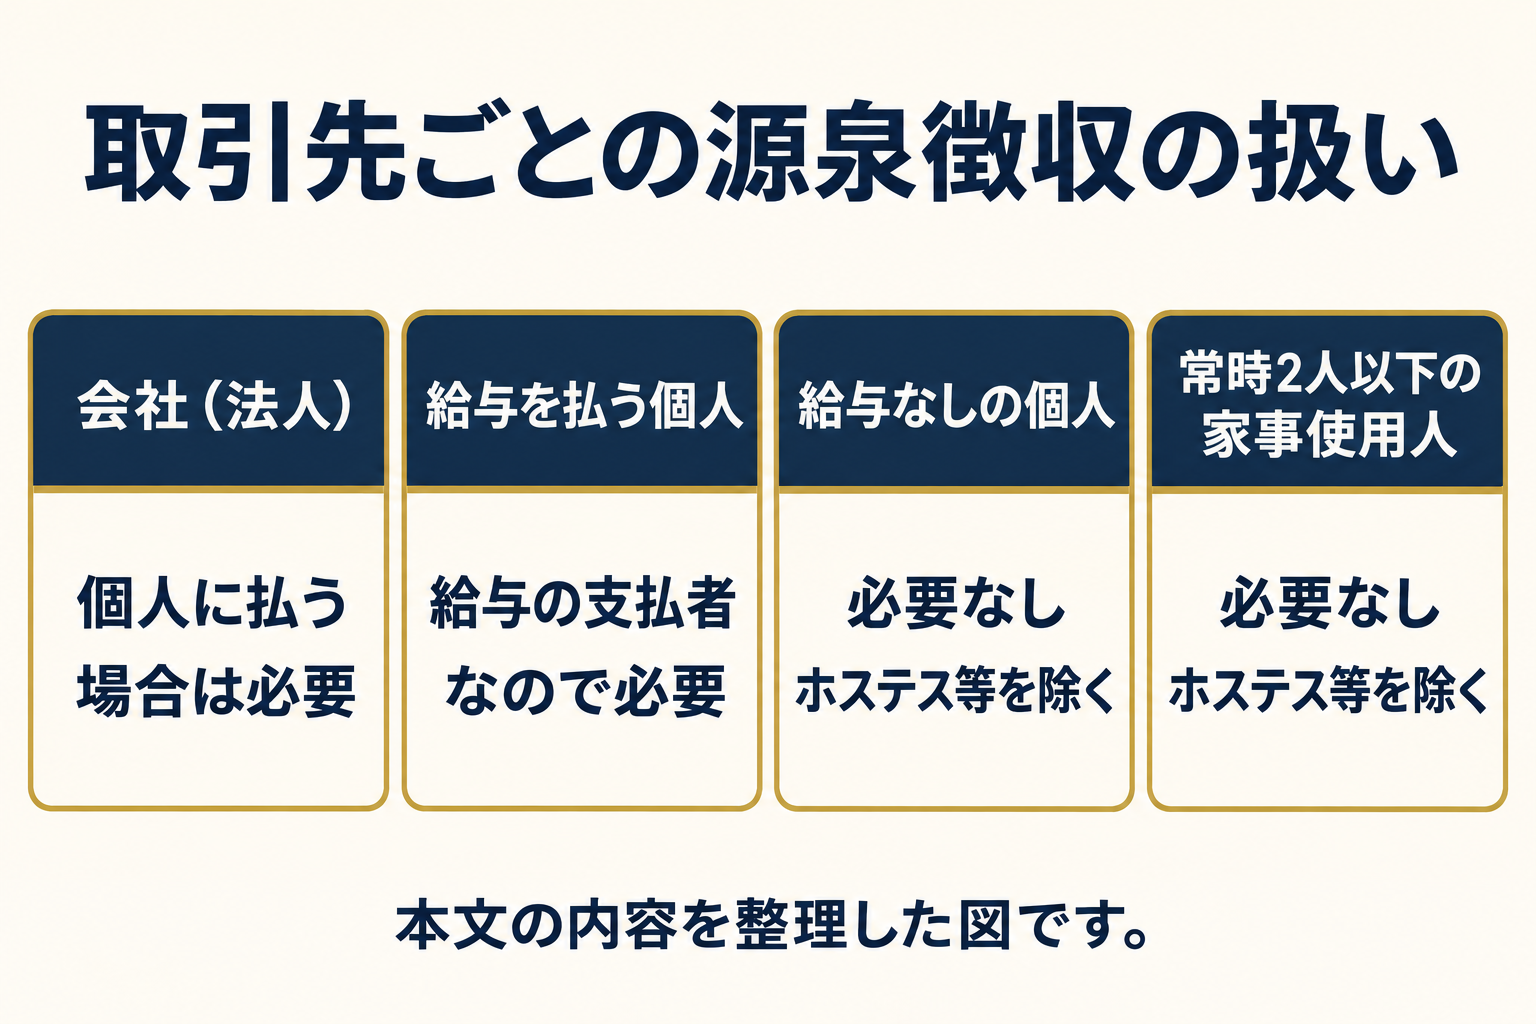
源泉徴収をする義務があるのは報酬を支払う側で、支払う側が会社か個人か、個人なら給与を払っているかで扱いが分かれます。
国税庁の資料の記載を、取引先別に整理すると次の表になります。
| 取引先 | 一覧の報酬・料金を払うとき |
|---|---|
| 会社(法人) | 居住者である個人に支払う場合、源泉徴収が必要 |
| 従業員などに給与を払っている個人事業主 | 給与の支払者に当たるため、源泉徴収が必要 |
| 給与を払っていない個人事業主 | 源泉徴収をする必要はない(ホステス等への報酬を除く) |
| 常時2人以下の家事使用人にだけ給与を払う個人 | 源泉徴収をする必要はない(ホステス等への報酬を除く) |
あらましでは、報酬・料金の支払者が個人で、その個人が給与の支払者でないとき、または常時2人以下の家事使用人のみに給与を払う者であるときは、源泉徴収をする必要がないと書かれています。
これが、同じ運用代行を受けていても、取引先によって入金額が変わる理由です。
あなた自身が法人を設立して受注する場合は、扱いが変わります。
あらましの「内国法人に支払う報酬・料金等」の節に載っているのは、馬主である法人への競馬の賞金だけなので、運用代行の報酬を法人が受け取るときは、この一覧の対象にはなりません。
源泉徴収の税率と計算
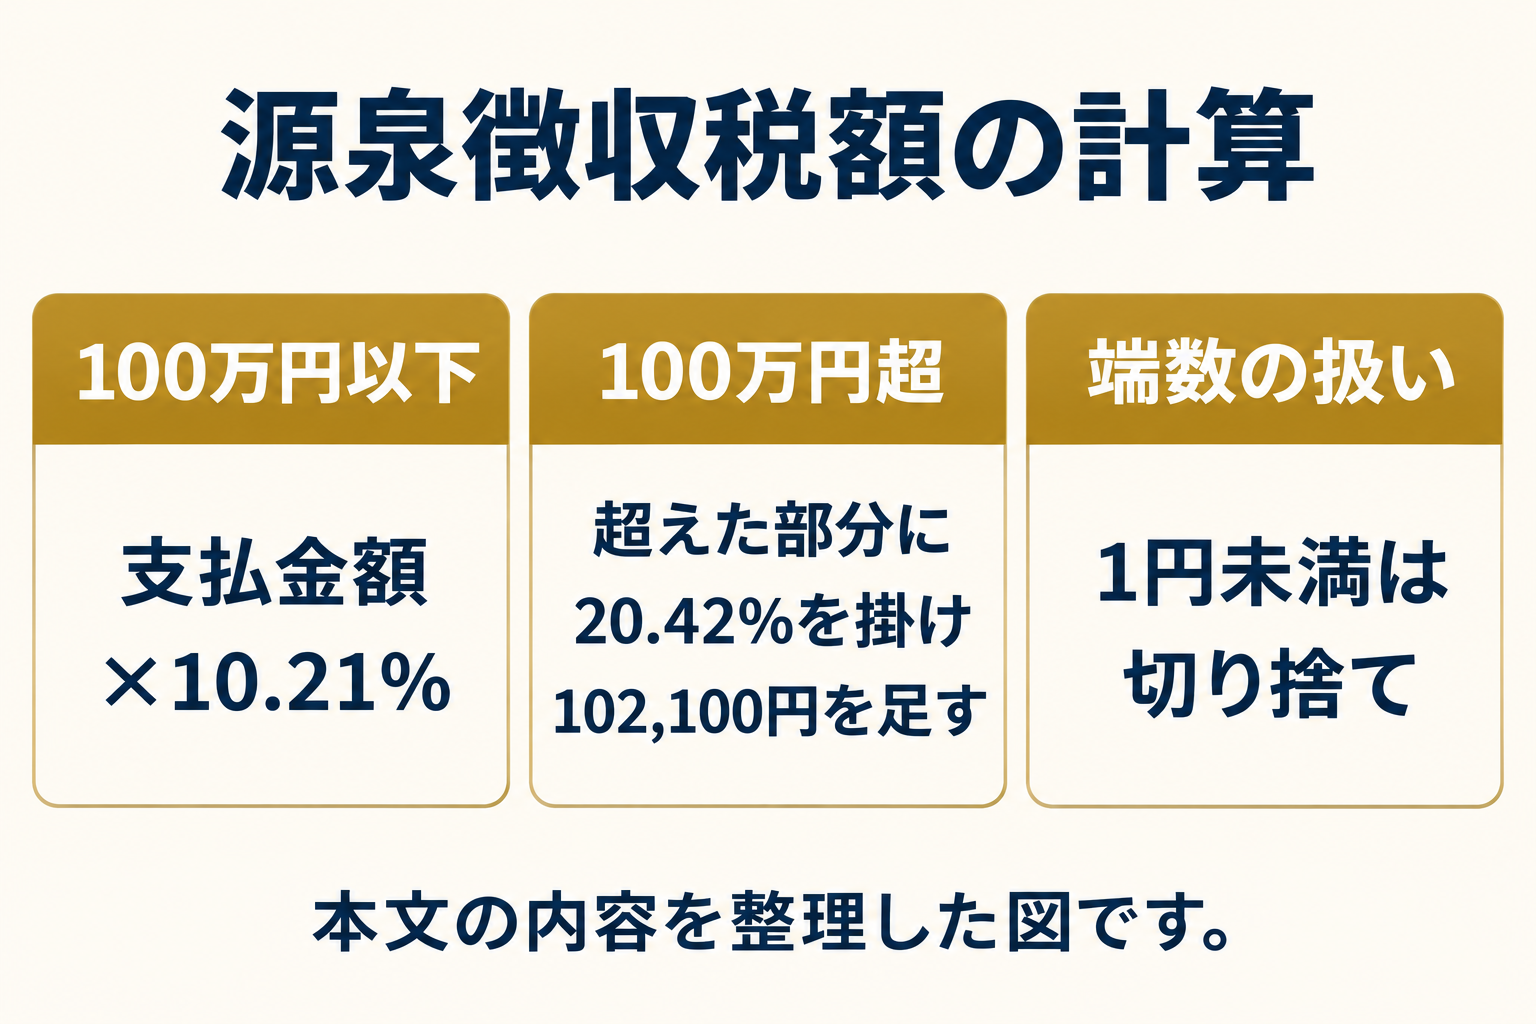
源泉徴収の税額は、同じ人に1回に支払う金額が100万円以下なら支払金額の10.21%で、100万円を超える部分は20.42%です。
国税庁のNo.2795には、支払金額が100万円以下なら支払金額×10.21%、100万円を超えるなら(支払金額−100万円)×20.42%+102,100円と書かれています。
| 同じ人に1回に支払う金額 | 源泉徴収税額 |
|---|---|
| 100万円以下 | 支払金額×10.21% |
| 100万円超 | (支払金額−100万円)×20.42%+102,100円 |
1円未満の端数は切り捨てで、この税額には復興特別所得税が含まれています。
No.2795には、令和9年分以後は防衛特別所得税も含まれるとも書かれているため、税率の記載は実際に引く時点の国税庁ページで確かめてください。
消費税の扱いは、請求書の書き方で変わります。
あらましには、報酬に消費税が含まれていても、原則は消費税を含めた金額が源泉徴収の対象になる一方、請求書などで報酬の額と消費税の額が明確に区分されていれば、報酬の額だけを対象にしてよいと書かれています。
この取扱いは、No.2792に、インボイス制度の開始後も変更がないと書かれています。
消費税を区分した場合としない場合の違いを、仮の例で確かめます。
仮の例として、一覧の区分に当たる原稿の報酬が、税抜80,000円・消費税8,000円(合計88,000円)だったとします(区分の考え方はNo.2792の取扱いによります)。
| 請求書の書き方 | 源泉徴収の対象額 | 源泉徴収税額 | 入金額 |
|---|---|---|---|
| 報酬80,000円と消費税8,000円を区分して書く | 80,000円 | 8,168円 | 79,832円 |
| 合計88,000円とだけ書く | 88,000円 | 8,984円(8,984.48円の端数を切り捨て) | 79,016円 |
この例では、区分して書くだけで源泉徴収税額が816円変わります。
100万円を超える場合の例として、No.2795には、150万円の原稿料なら(150万円−100万円)×20.42%+102,100円=204,200円という計算が載っています。
実践用の「SNSの課題から次の一手を決める設計シート」を無料で配布しています。LINE で「SNS設計図」と送ると届きます。LINEで受け取る
請求書に源泉徴収を書く手順
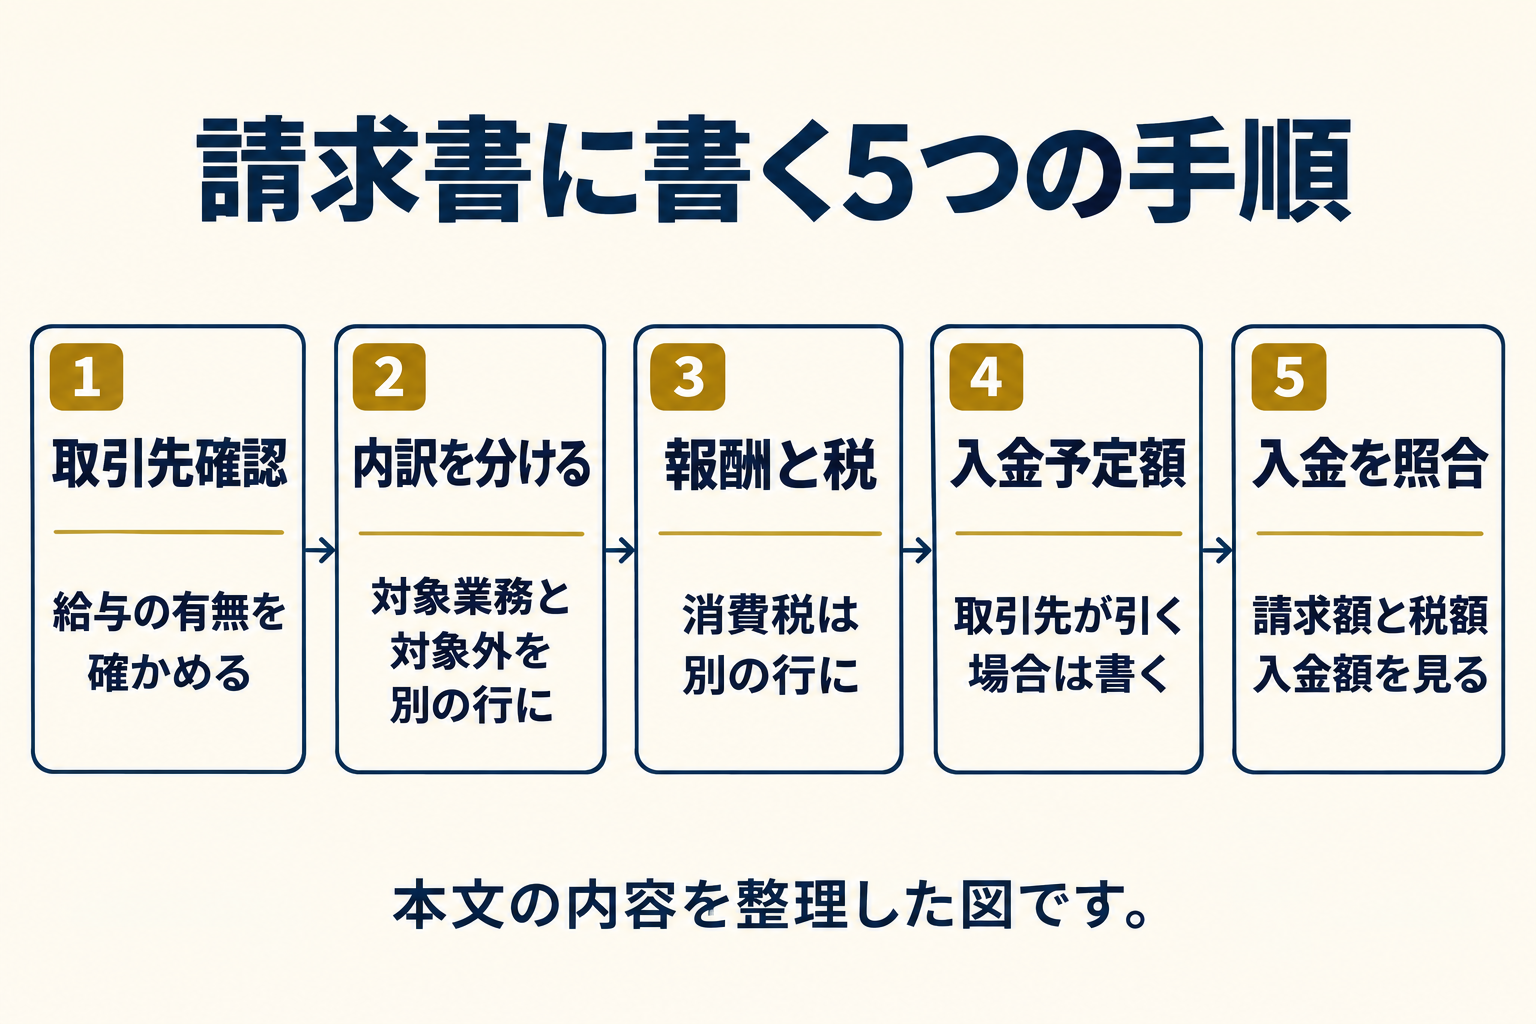
請求書では、報酬の額と消費税の額を分けて書き、源泉徴収の対象になる業務とならない業務は内訳を分けておくと、入金額との照合がしやすくなります。
国税庁の資料が定めているのは、報酬の額と消費税の額が請求書などで明確に区分されていれば報酬の額だけを対象にできる、という点です。
次の手順は、その区分を使った、この記事の提案です。
- 取引先が、給与を払っている個人か、会社か、給与を払っていない個人かを確かめる
- 請求する業務を、一覧の区分に近いものと近くないものに分けて、請求書の内訳を別の行にする
- 報酬の額と消費税の額を別の行に書く
- 取引先が源泉徴収をする場合は、請求書に源泉徴収税額を引いた入金予定額を書き添える
- 入金されたら、請求額・源泉徴収税額・入金額が合っているかを取引先の支払明細と照らす
取引先が源泉徴収をするかどうかは、取引先の側で判断します。
請求書を出す前に、取引先の経理に「この報酬は源泉徴収の対象として処理しますか」と一言確認しておくと、入金額の食い違いを避けられます。
インボイスの記載事項そのものは、SNS運用代行のインボイス登録は必要?取引先別の判断手順と納税の計算例で整理しています。
請求書を書き間違えたときは、SNS運用代行の請求書を間違えた時の直し方|修正した適格請求書と差額の精算が参考になります。
源泉徴収された後の確定申告での扱い
源泉徴収された税額は、確定申告で納める税額との過不足を精算する形で扱われ、引かれた分が戻ってくるとは限りません。
国税庁のNo.2020 確定申告には、源泉徴収された税金や予定納税額などがある場合には、確定申告によってその過不足を精算すると書かれています。
そのため、入金のたびに引かれた源泉徴収税額は、取引先ごとに記録しておく必要があります。
請求書や入金明細のデータの保存は、SNS運用代行の請求書をPDFで受け取ったら|電子取引の保存ルールと検索要件で扱っています。
記録する項目は、次の3つです。
- 入金日と、請求額・入金額
- 引かれた源泉徴収税額
- 取引先の名称
確定申告書への具体的な記入欄や、事業所得の計算上の収入金額の扱いは、この記事では扱いません。
申告の入力は、国税庁の確定申告書作成コーナーや税務署、税理士で確認してください。
独立した後の保険や年金の切り替えは、別の記事「SNS運用代行で独立したら」で扱っています。
経費の整理は、SNS運用代行の経費にできるもの|家事按分・領収書・帳簿の付け方が参考になります。
外注に払うときの源泉徴収と納付期限
投稿文やバナーを外注して一覧の報酬・料金に当たる金額を払うとき、自分が会社か、給与を払っている個人なら、支払いのたびに源泉徴収をして納めます。
国税庁の源泉徴収のあらましには、一覧の報酬・料金の支払をする者は、その支払の都度、決められた額の所得税及び復興特別所得税を源泉徴収しなければならないと書かれています。
あなたが給与を払っていない個人で、外注先が個人の場合は、同じ資料の記載によれば源泉徴収をする必要がありません。
納付について、No.2795には次の3点が書かれています。
- 納付の期限は、支払った月の翌月10日まで
- この源泉徴収は納期の特例の対象にならない
- 納付は、e-Taxでデータを送信してキャッシュレスで納付するか、納付書を添えて金融機関や税務署の窓口で行う
外注先がモデルや出演者の場合は、モデルや放送出演など別の区分がある点に注意してください。
あらましの該当する区分の表を見て、どの区分に当たるかを確かめます。
外注するときの契約書面の書き方は、SNS運用代行の発注書と注文請書の違い|受注時に確かめる項目と返し方が参考になります。
立替金を請求する場面は、SNS運用代行の立替金の請求|立替金精算書の書き方とインボイスの扱いで扱っています。
よくある質問(FAQ)
- Q1. 月額固定の運用代行費は、全額が源泉徴収の対象になりますか。
- 全額が対象になるとは限りません。国税庁の資料では、一覧に載った原稿の報酬やデザインの報酬などが対象で、一覧に名前のない作業は対象になりません。月額に複数の作業が含まれる場合は、請求書の内訳を分けて確認してください。
- Q2. 取引先が個人事業主です。源泉徴収されますか。
- その個人が給与の支払者でなければ、源泉徴収をする必要はないと源泉徴収のあらましに書かれています。従業員に給与を払っている個人事業主の場合は、源泉徴収が必要です。
- Q3. 自分が法人になったら、源泉徴収されなくなりますか。
- 同じ資料の「内国法人に支払う報酬・料金等」の節には、馬主である法人への競馬の賞金だけが載っているため、運用代行の報酬は対象外です。法人化の判断は税負担全体で決まるので、税理士に確認してください。
- Q4. 源泉徴収税額が引かれて入金が減りました。どう処理しますか。
- No.2020に、源泉徴収された税金がある場合は確定申告で過不足を精算すると書かれています。入金のたびに、引かれた額と取引先を記録してください。
- Q5. インボイス登録をしたら、源泉徴収の計算は変わりますか。
- No.2792には、請求書で報酬と消費税が明確に区分されていれば報酬のみを対象にできる取扱いは、インボイス制度の開始後も変更がないと書かれています。
- Q6. 外注先へ払うとき、自分で源泉徴収を納める期限はいつですか。
- No.2795に、支払った月の翌月10日までと書かれています。納期の特例の対象にはならないと同じページにあります。
読み終わったら、手元に残す
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
LINE を友だち追加して「SNS設計図」と送ると、無料で届きます。
LINEで「SNS設計図」を受け取るまとめ
SNS運用代行の報酬が源泉徴収されるかは、取引先の種類と、報酬が国税庁の一覧のどの区分に近いかで決まります。
請求書では報酬と消費税を分けて書き、業務ごとに内訳を分けておくと、入金額の照合がしやすくなります。
引かれた税額は、確定申告で過不足を精算するため、入金のたびに記録します。
外注先へ払う側になったときは、源泉徴収した税額を原則として支払った月の翌月10日までに納めます(No.2795 原稿料や講演料等を支払ったとき)。
該当するか判断できない業務は、取引先の経理、税務署、税理士に確認してください。
株式会社S.Lineのサービス
→ SNS運用代行を依頼したい企業様
→ 運用代行の実績・成功事例
→ Skill.On講座の詳細
→ ソウタのインスタ大学(無料)
→ Rethent me(メンズ美容)
→ フルミエール(女性向けインスタ)
運営: 株式会社S.Line