SNS運用代行で立て替えた費用をクライアントへ請求する時は、国税庁のインボイス制度のQ&A問94(立替金)が示すとおり、支払先の適格請求書と立替金精算書をそろえて渡します。
支払先が運用代行者宛てに出した適格請求書は、そのまま渡しても、クライアント宛ての適格請求書にはなりません(問94)。
立替金精算書を添えて、その支払いがクライアントの課税仕入れだと明らかにすれば、クライアントは請求書等の保存要件を満たせます(問94)。
この記事は、運用代行を業務委託で受ける個人や小さな事業者が、有料の素材やツール利用料などを立て替えた時に、クライアントへ何を渡すかを整理します。
国税庁のQ&A問94・問57・問104は、2026年11月11日に開いて確認しました。
消費税の申告や、立て替えた費用を売上に含めるかどうかの最終判断は、税務署の相談窓口か税理士に確認してください。
立替金精算書とは何か
立替金精算書は、運用代行者が代わりに支払った経費について、その仕入れがクライアントのものだと明らかにする書類です(問94)。
SNS運用代行では、たとえば次のような支払いが立替の候補になります。
- クライアントの投稿に使う、有料の画像やフォントの素材の購入
- 投稿用の撮影で使う、スタジオや外注先への支払い
- クライアント向けの運用に使う、有料ツールのプランの契約
- 広告費の先払い
これらは編集部が想定した例です。
実際に立替として請求してよいかどうかは、クライアントと交わした契約書で決まります。
先に「立て替えない形」にできないか確認する
立替を減らす方法の一つは、費用の支払いをクライアント自身の名義と支払い方法にしてもらうことです。
立替は、支払いを先に済ませた運用代行者が、書類づくりと精算の手間を負う仕組みです。
次のような形にできれば、立替そのものを減らせます。
- ツールや素材サービスのアカウントを、クライアント名義で契約してもらう
- 支払い方法を、クライアントのものにしてもらう
- 外注先への支払いを、クライアントから直接してもらう
この形にするには、アカウントの名義と権限の渡し方を先に決めておく必要があります。
パスワードを共有しない権限の渡し方は、アカウント権限の渡し方をまとめた記事で整理しています。
契約するサービスごとに、名義や支払い方法を変えられるかは、そのサービスの規約で確認します。
クライアント名義にできず、運用代行者が支払う形になる時だけ、次の立替金精算の手順に進みます。
国税庁Q&A問94が示す立替金精算の流れ
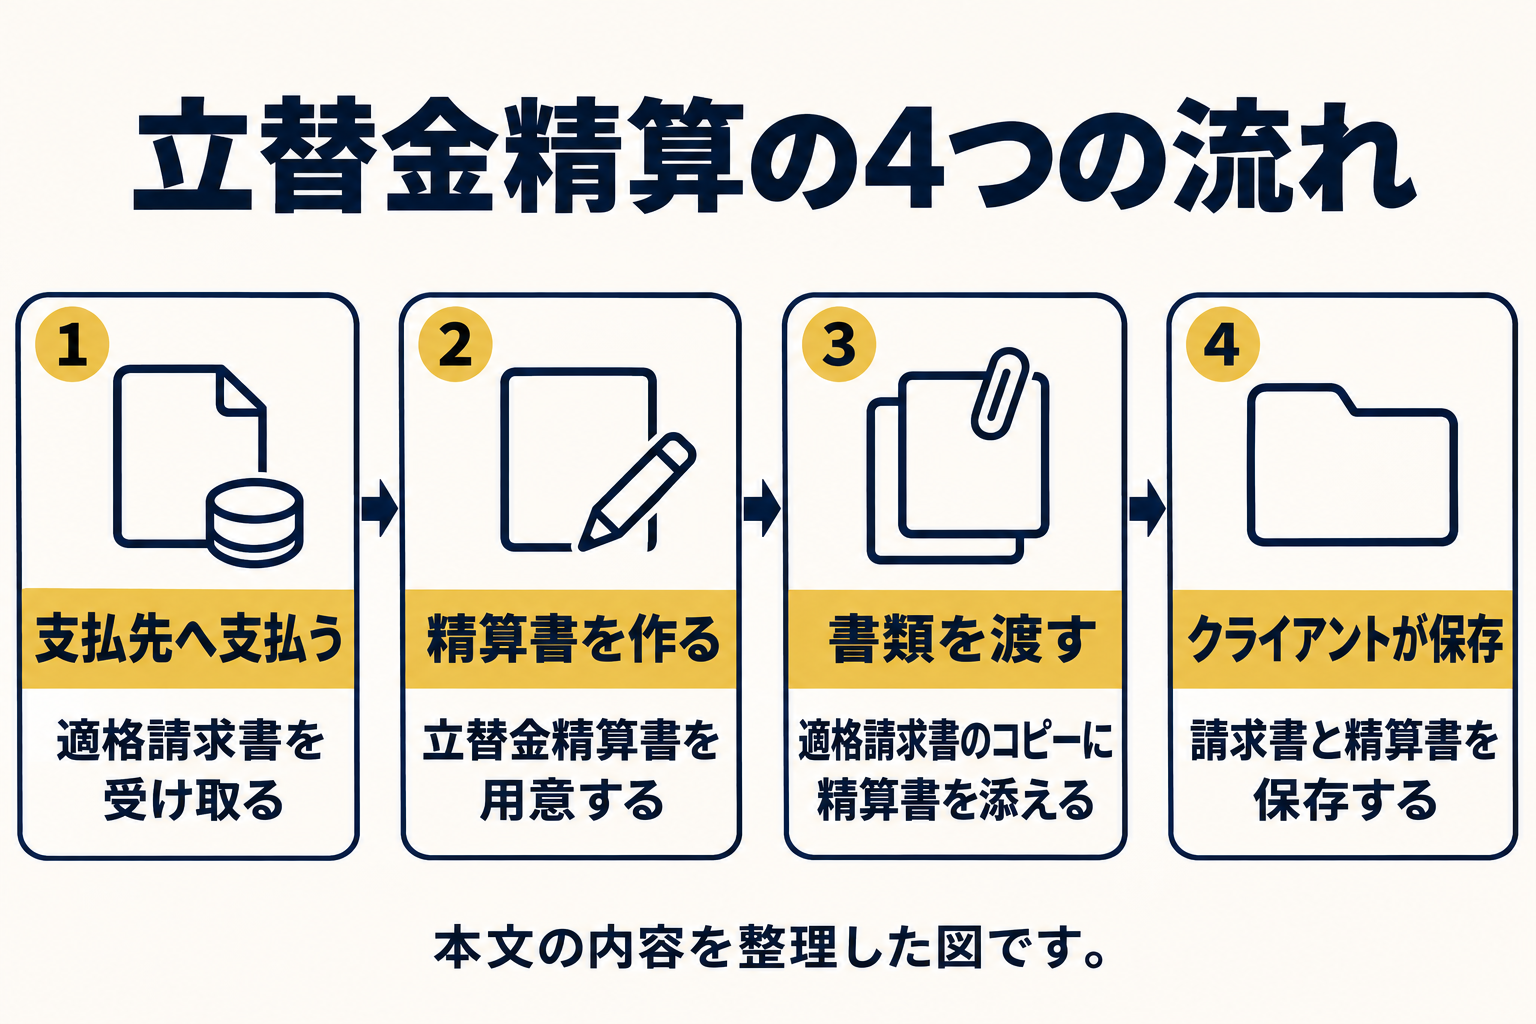
問94は、立替払をした人宛ての適格請求書に立替金精算書などを添えて保存すれば、立替えを受けた人の請求書等の保存要件を満たすと説明しています(問94)。
問94は、立替えを受ける者、立替払を行う者、仕入先の三者で説明しています。
SNS運用代行に当てはめると、次の表のようになります。
| 問94での呼び方 | 問94での役割 | SNS運用代行での当てはめ(編集部) |
|---|---|---|
| 立替えを受ける者(A社) | 経費を立て替えてもらう側 | クライアント |
| 立替払を行う者(B社) | 先に支払いを済ませ、精算書を作る側 | 運用代行者(あなた) |
| 仕入先(C社) | 適格請求書を交付する支払先 | 素材サービス、スタジオ、外注先など |
流れは、問94の取引図にそって並べると次の順番です。
- 運用代行者が支払先へ支払い、支払先から運用代行者宛ての適格請求書を受け取る。
- 運用代行者が、立替金精算書を作る。
- 支払先の適格請求書のコピーに精算書を添えて、クライアントへ渡す。
- クライアントが、その適格請求書と精算書を保存する。
適格請求書のコピーを添えて渡すのは、問94の参考で「原則」とされている形です(問94)。
運用代行者は、適格請求書発行事業者でなくても構いません。
支払先が適格請求書発行事業者であれば、クライアントは仕入税額控除を行えます(問94)。
この記事は、クライアントが仕入税額控除を行う時に必要な書類を扱い、控除を受けられるかどうかの判断は含みません。
書類が不要になる場合もある
請求書等の交付を受けることが困難などの理由で、帳簿のみの保存で足りる課税仕入れに当たると確認できれば、適格請求書と立替金精算書の保存は不要です(問94)。
どの取引が帳簿のみの保存で足りるかは、問104に取引の種類が挙げられています。
立て替えた支払いがその種類に当たるかは、問104の一覧に照らして一つずつ確かめます。
立替金精算書に書く項目
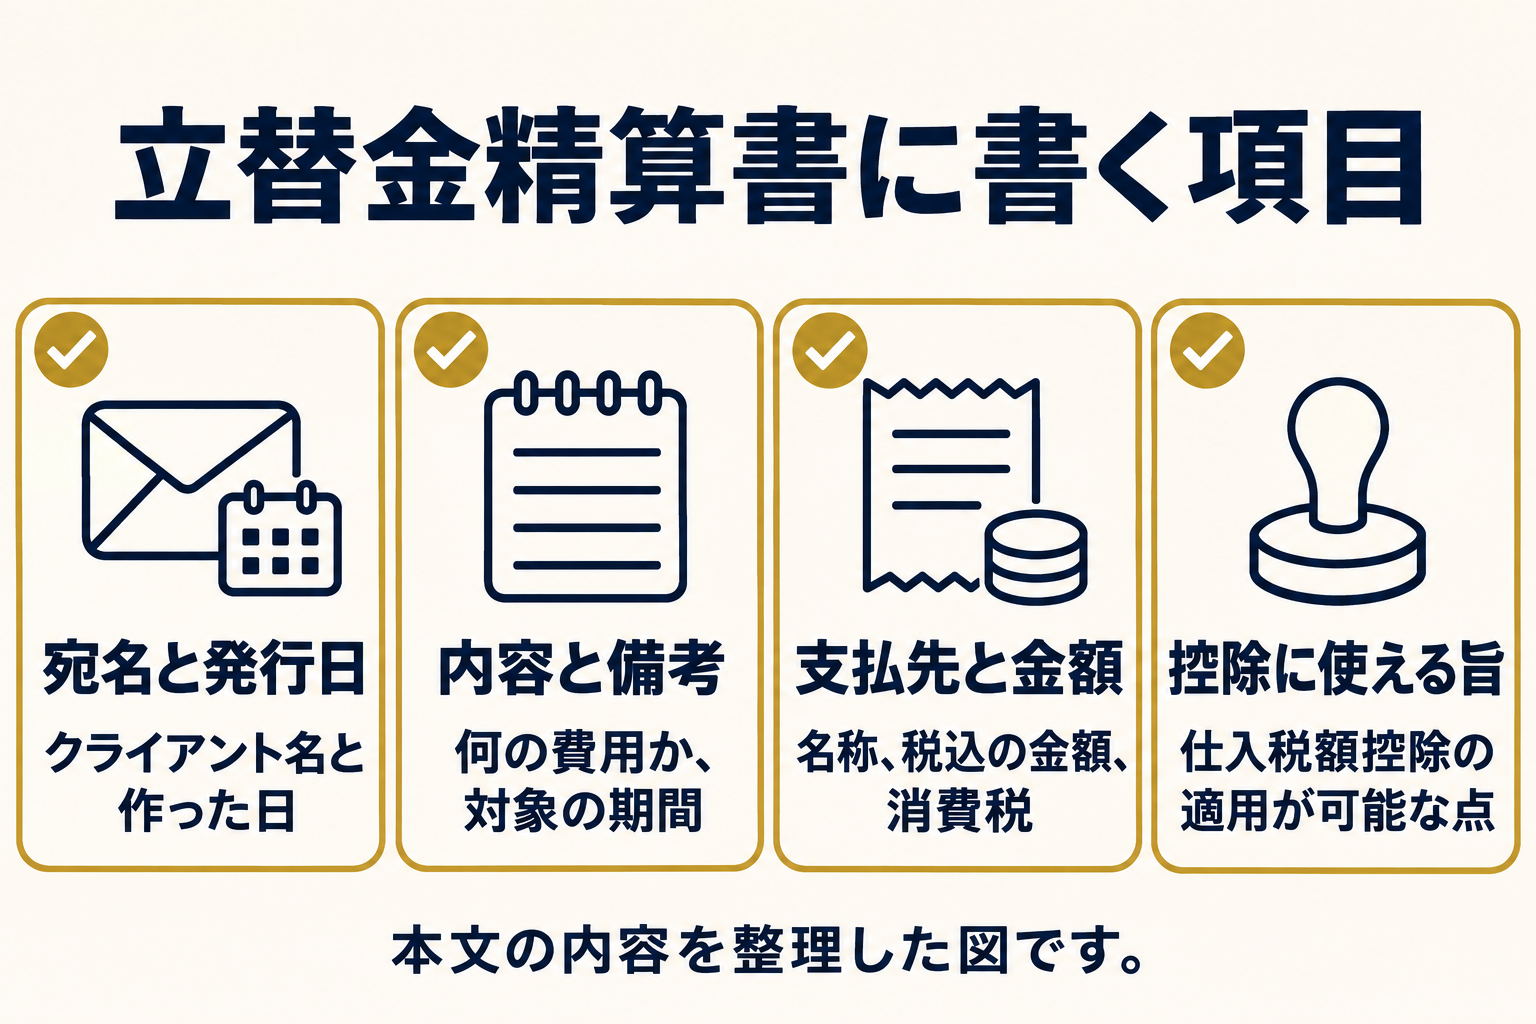
立替金精算書には、何の費用か、支払先の名称、税込の金額、消費税額等、控除の対象になる仕入れかどうかを書きます(問94)。
問94の記載イメージは、宛名、発行日、内容、金額(税込)、消費税、備考で作られています。
この記載イメージをもとに、書く項目を表にまとめます。
| 項目 | 書く内容 | 根拠(問94の記載イメージ) |
|---|---|---|
| 宛名 | クライアントの名称 | 「A社御中」と宛名がある |
| 発行日 | 精算書を作った日 | 発行日の欄がある |
| 立替払を行う者 | 運用代行者の名称 | 登録番号は記載不要と注記されている |
| 内容と備考 | 何の費用か、対象の期間 | 内容と備考の列がある |
| 支払先の名称 | 素材サービスなどの運営会社名 | 売手の名称を帳簿に記載する必要があるため、名称を表示するとされている |
| 金額(税込)と消費税 | 税込の金額と、消費税額等 | 金額(税込)と消費税(10%)の列がある |
| 控除に使える旨の表示 | 支払先が適格請求書発行事業者であることを示す一文 | 「本精算書の保存をもって仕入税額控除の適用が可能である点」を表示することも一案とされている |
複数のクライアント分を一括で立て替え、適格請求書のコピーを渡すのが難しい場合に限り、コピーを添えず精算書だけで渡す形も、問94の参考に示されています。
この形では、その立替金が仕入税額控除できる仕入れかどうかを明らかにし、適用税率ごとに区分して書く必要があります(問94)。
あわせて、支払先の名称と登録番号を、クライアントが確認できるようにしておく必要があります。
別途書面で通知している場合や、継続的な取引の契約書で明らかな場合は、精算書に書かなくても差し支えないとされています(問94)。
仮の例で作る精算書と端数処理
立替金精算書の消費税額等は、支払先の適格請求書に記載された消費税額等を基礎に、合理的な方法で計算します(問94)。
金額と支払先は、すべて仮の例です。
はじめに、一つのクライアントに向けて、二つの支払いを立て替えた場合です(精算書の形は問94の記載イメージにそろえています)。
| 内容(仮の例) | 支払先(仮) | 金額(税込) | 消費税(10%) |
|---|---|---|---|
| 有料素材の月額プラン | 素材サービス | 3,300円 | 300円 |
| 撮影スタジオの利用料 | 撮影スタジオ | 11,000円 | 1,000円 |
| 合計 | 二つの合計 | 14,300円 | 1,300円 |
この立替金14,300円は、運用代行の報酬とは別の書類にして、クライアントへ請求します。精算書の書き方は問94に沿います。
運用代行の報酬が仮に税込55,000円なら、請求の総額は報酬55,000円と立替金14,300円を足した69,300円になります。
報酬の請求書の書き方は請求書のテンプレートをまとめた記事、インボイス登録の判断は登録の要否を取引先別に整理した記事を参照してください。
一つの請求書を複数のクライアントで分ける場合
一つの支払いが複数のクライアントの分にまたがる時は、支払先の適格請求書の消費税額等を、負担割合であん分する方法が問94に示されています(問94)。
たとえば、税込22,000円(消費税2,000円)のスタジオ代を、二つのクライアントで6対4に分ける仮の例です。
| 仮の例 | 負担割合 | 金額(税込) | 消費税 |
|---|---|---|---|
| クライアントX | 6割 | 13,200円 | 1,200円 |
| クライアントY | 4割 | 8,800円 | 800円 |
割合は、撮影した時間や投稿の本数など、あとで説明できる基準で決めます。
端数が出る時の計算
問94の記載イメージは、消費税額の計算を二つの方法で示しています(問94)。
- 合計金額を税率で割り戻して算出し、端数処理する
- 各料金ごとに税率で割り戻して算出したうえで端数処理し、それらを合計する
切上げ、切捨て、四捨五入などの端数処理の方法は、任意の方法でよいとされています(問57)。
仮の例として、複数の支払先の税込1,239円が三つ並ぶ精算書を、切捨てで計算します。
| 計算方法(仮の例) | 計算 | 消費税額 |
|---|---|---|
| 合計を割り戻す | 3,717円×10/110=337.9…円 | 337円 |
| 各行を割り戻して合計する | 1,239円×10/110=112.6…円を三行分 | 336円 |
二つの方法を比べると、消費税額に1円のずれが出ます。
問94は、精算書の消費税額等の合計が適格請求書の消費税額等と一致しなくても、合理的な方法で計算されている限り、精算書による仕入税額控除は差し支えないとしています(問94)。
一方、適格請求書では、個々の商品ごとに端数処理した消費税額等の合計を記載することは認められていません(問57)。
報酬の請求書を適格請求書として出す場合は、立替金精算書とは別の書類にして、計算方法が混ざらないようにします(編集部の整理)。
実践用の「SNSの課題から次の一手を決める設計シート」を無料で配布しています。LINE で「SNS設計図」と送ると届きます。LINEで受け取る
立替として請求するか、報酬に含めるか
立て替えた費用を、立替として請求するのか、自分の報酬に含めて請求するのかは、契約書と見積書で先に決めておきます。
問94が説明しているのは、立替払が行われた場合の書類の扱いです。
費用を立替として扱うのか、自分の報酬に含めるのかという区分は、問94では説明されていません。
区分に迷う時は、税務署の相談窓口か税理士に確認します。
確認の前に、次の点を整理しておくと、相談が進みます。
- 支払先の請求書の宛名が、運用代行者とクライアントのどちらか
- 見積書で、その費用を報酬と別の項目として示していたか
- 請求書で、報酬と立替金の行を分けているか
見積書での費用の分け方は、見積書の書き方をまとめた記事で整理しています。
運用代行者自身の経費の扱いは、経費にできるものをまとめた記事を参照してください。
契約書と見積書に先に書いておくこと
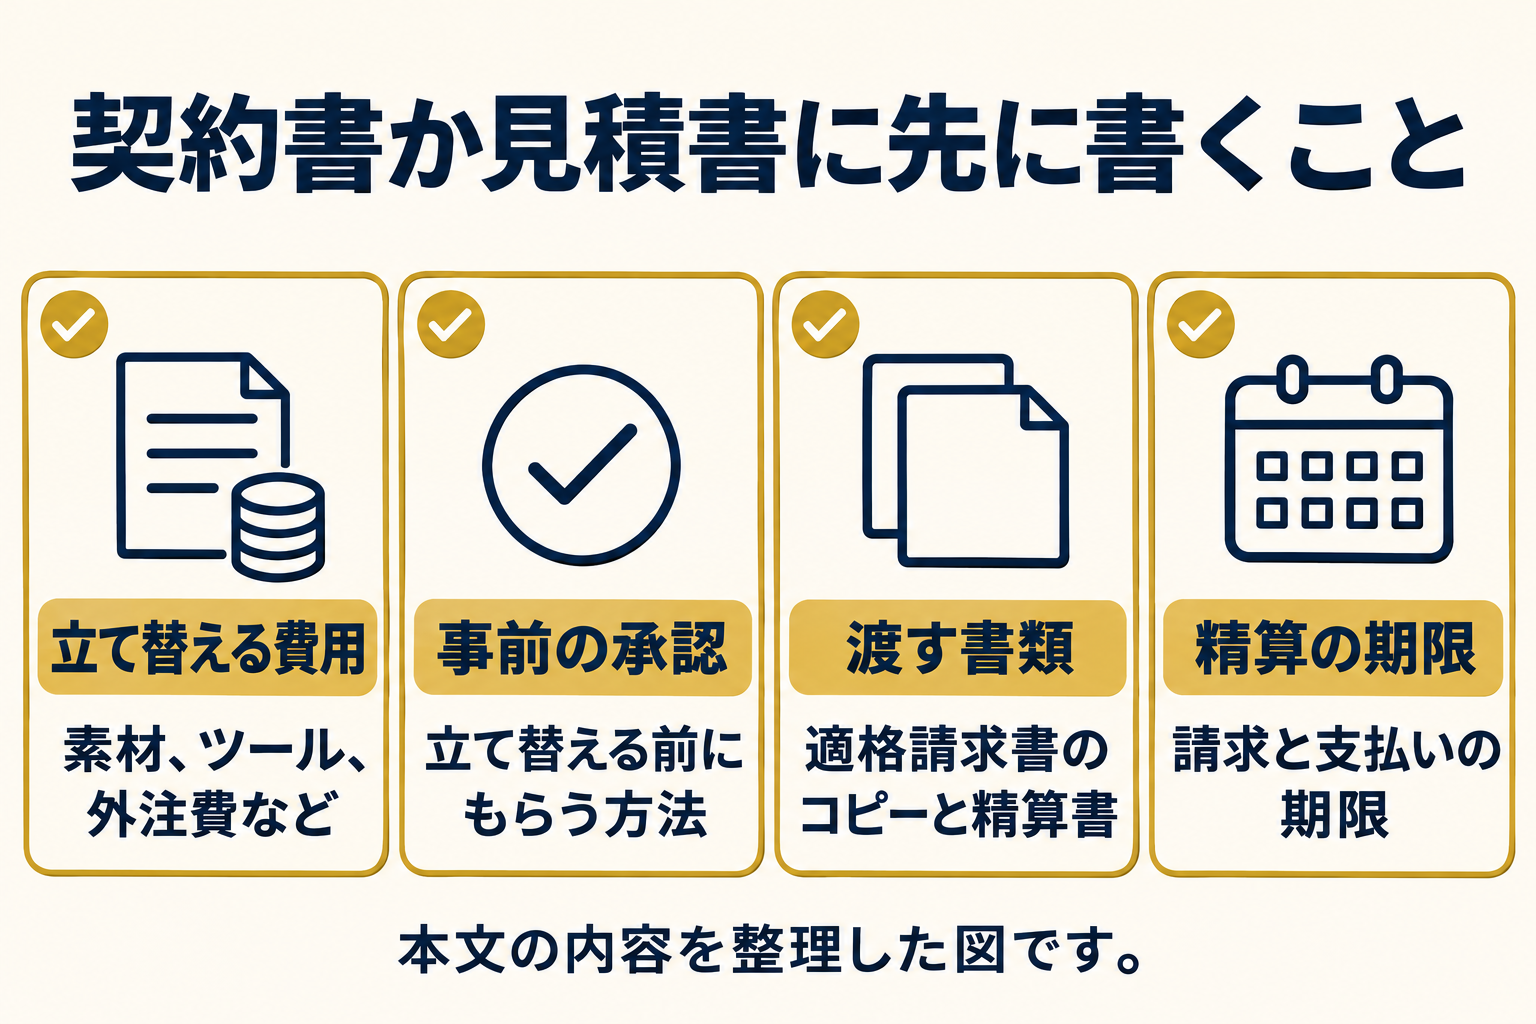
立替の精算でもめないために、立て替える費用の範囲、事前の承認、精算の方法を、契約書か見積書に書いておきます。
次の点を、契約の前に決めておくと、精算の段階で迷いません。
- 立て替える費用の範囲(素材、ツール、外注費など)
- 立て替える前に、クライアントの承認をもらう方法
- 支払先の適格請求書のコピーと、立替金精算書を渡すこと
- 精算の請求と支払いの期限
- 契約を途中で終える時の、立替分の精算
立替分が支払われない時の対応は、報酬が入金されない時の対応をまとめた記事で整理しています。
契約を途中で終える時の精算は、契約期間と中途解約の決め方をまとめた記事と合わせて決めます。
この記事で確認した国税庁の資料
この記事は、国税庁のインボイス制度Q&Aの三つの問を、2026年11月11日に開いて確認した内容にもとづいています。
| 資料 | PDFの改訂表記 | この記事での使いどころ |
|---|---|---|
| 問94 立替金 | 令和6年4月改訂 | 立替金精算の流れ、精算書の記載、あん分、端数 |
| 問57 消費税額等の端数処理 | 令和6年4月改訂 | 端数処理の方法、適格請求書での計算の制限 |
| 問104 帳簿のみの保存 | 令和8年5月改訂 | 書類が不要になる取引の確認先 |
制度の内容は改訂されることがあります。
実際に精算書を作る時は、国税庁のインボイス制度のQ&Aのページで、その時点の内容を確かめてください。
よくある質問(FAQ)
- Q1. 運用代行者が適格請求書発行事業者でなくても、クライアントは仕入税額控除できますか?
- 問94は、立替払を行う者が適格請求書発行事業者以外の事業者であっても、支払先が適格請求書発行事業者の場合は、仕入税額控除を行えるとしています。詳しくは問94を確認してください。
- Q2. 支払先の請求書の宛名が運用代行者のままです。そのままクライアントに渡してよいですか?
- そのまま渡しても、支払先からクライアントに交付された適格請求書とはなりません。立替金精算書などを添えて、その仕入れがクライアントのものだと明らかにします(問94)。
- Q3. 請求書や領収書がもらえない支払いは、どうなりますか?
- 帳簿のみの保存で仕入税額控除が認められる課税仕入れに当たると確認できれば、適格請求書と精算書の保存は不要とされています(問94)。当たるかどうかは問104の一覧で確かめます。
- Q4. 複数のクライアントの分を、まとめて立て替えた時はどうしますか?
- 問94は、複数者分を一括で立て替え、適格請求書のコピーを渡すのが難しい時は、立替金精算書を交付することで、受け取った側が精算書の保存により仕入税額控除を行えるとしています。この場合、精算書に控除可否と適用税率ごとの区分を書きます(問94)。
- Q5. 立替として請求するのか、報酬に含めるのか、判断できません。
- 問94は、その区分を説明していません。見積書で費用を報酬と別の項目として示し、税務署の相談窓口か税理士に確認します。
読み終わったら、手元に残す
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
LINE を友だち追加して「SNS設計図」と送ると、無料で届きます。
LINEで「SNS設計図」を受け取るまとめ
立て替えた費用は、支払先の適格請求書のコピーと立替金精算書をそろえてクライアントへ渡します。
運用代行者宛ての適格請求書だけでは、クライアント宛ての適格請求書にはなりません。
精算書には、内容、支払先の名称、税込の金額、消費税額等、控除に使える旨を書きます。
運用代行者は適格請求書発行事業者でなくても構いません。
支払先が適格請求書発行事業者であれば、クライアントは仕入税額控除を行えます。
そもそも立て替えない形にできないかを、契約の前に確認します。
費用の範囲、事前の承認、精算の方法は、契約書か見積書に先に書いておきます。
この記事は、2026年11月11日に確認した国税庁のQ&Aにもとづく一般的な整理で、個別の取引を判断するものではありません。
株式会社S.Lineのサービス
→ SNS運用代行を依頼したい企業様
→ 運用代行の実績・成功事例
→ Skill.On講座の詳細
→ ソウタのインスタ大学(無料)
→ Rethent me(メンズ美容)
→ フルミエール(女性向けインスタ)
運営: 株式会社S.Line