SNS運用代行で独立すると、会社の厚生年金から外れて国民年金の第1号になり、上乗せの年金は「国民年金基金」や「iDeCo」を自分で選ぶことになります。
この2つは併用でき、掛金は2つを合算した上限の中に収めます。
全国国民年金基金のお知らせによると、その上限は令和8年11月分の掛金まで月額68,000円で、令和8年12月分の掛金から月額75,000円に引き上げられます。
この記事は、2026年11月15日に確認した全国国民年金基金、国民年金基金連合会、iDeCo公式サイトのページをもとに、2つの制度の違いと合算の考え方を整理します。
掛金の金額を決める前に、加入できるかどうかと最新の上限を、基金の支部とiDeCoの案内で確認してください。
国民年金基金とiDeCoは何が違う?
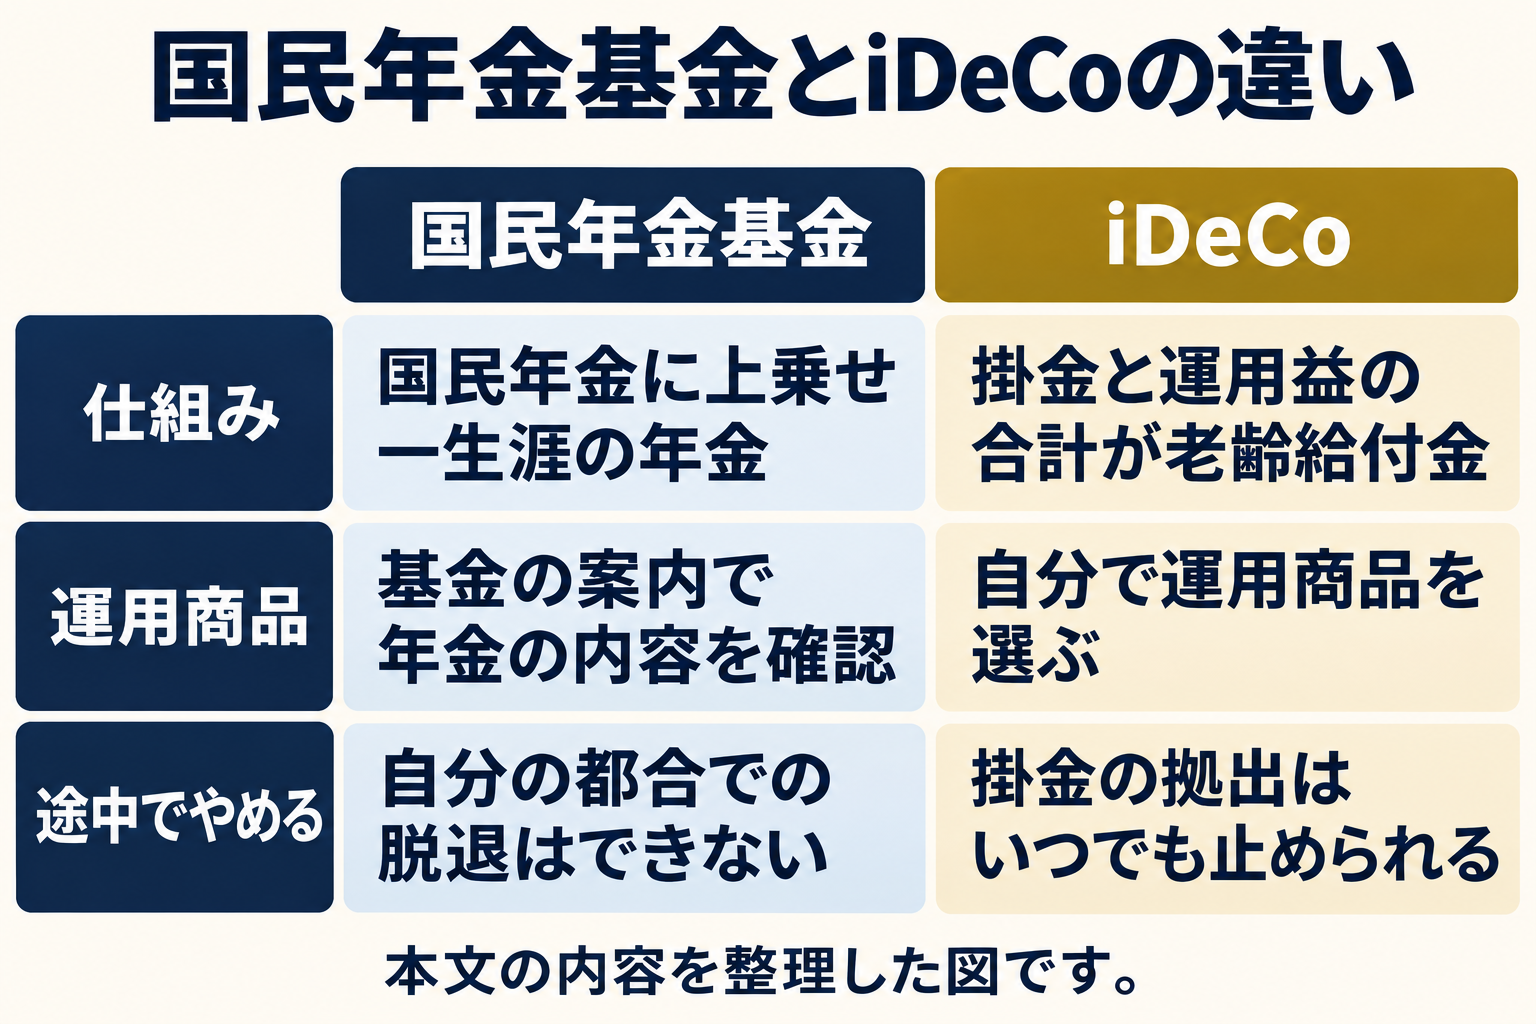
国民年金基金(以下、基金)は、国民年金に上乗せして一生涯の年金を準備する制度で、iDeCoは、自分で掛金と運用商品を選び、60歳以降に給付を受ける私的年金です。
基金がiDeCoとは別の制度であることは、国民年金基金連合会の公式サイトに書かれています。
iDeCoの公式の解説には、自分で掛金を出して運用商品を選ぶ私的年金で、加入は任意だと書かれています。
2つの違いを、確認できた範囲で表にまとめます。
| 見る点 | 国民年金基金 | iDeCo |
|---|---|---|
| 仕組み | 国民年金に上乗せして一生涯の年金を準備する | 掛金と運用益の合計が、60歳以降の老齢給付金になる |
| 運用商品 | 基金の年金の内容は、基金の案内で確認する | 自分で運用商品を選ぶ。投資信託などは元本を下回る可能性がある |
| 途中でやめる | 自分の都合での脱退(中途解約)はできない | 掛金の拠出はいつでも止められる。原則60歳になるまで資産は引き出せない |
| 掛金の変更 | 変更の時期は基金の支部で確認する | 掛金額は1年に1回変更できる |
加入後に自分の都合で任意に脱退(中途解約)することはできないと、全国国民年金基金のよくある質問に書かれています。
iDeCoの加入の案内に、掛金は月5,000円以上で1,000円単位、掛金額は1年に1回変更でき、いつでも拠出を止められると書かれています。
同じ案内には、原則60歳まで引き出せないため、無理なく続けられる額に設定することが勧められています。
iDeCoの公式の解説には、元本確保型の商品もありますが、投資信託などは元本を下回る可能性があると書かれています。
2026年12月から上限はどう変わる?
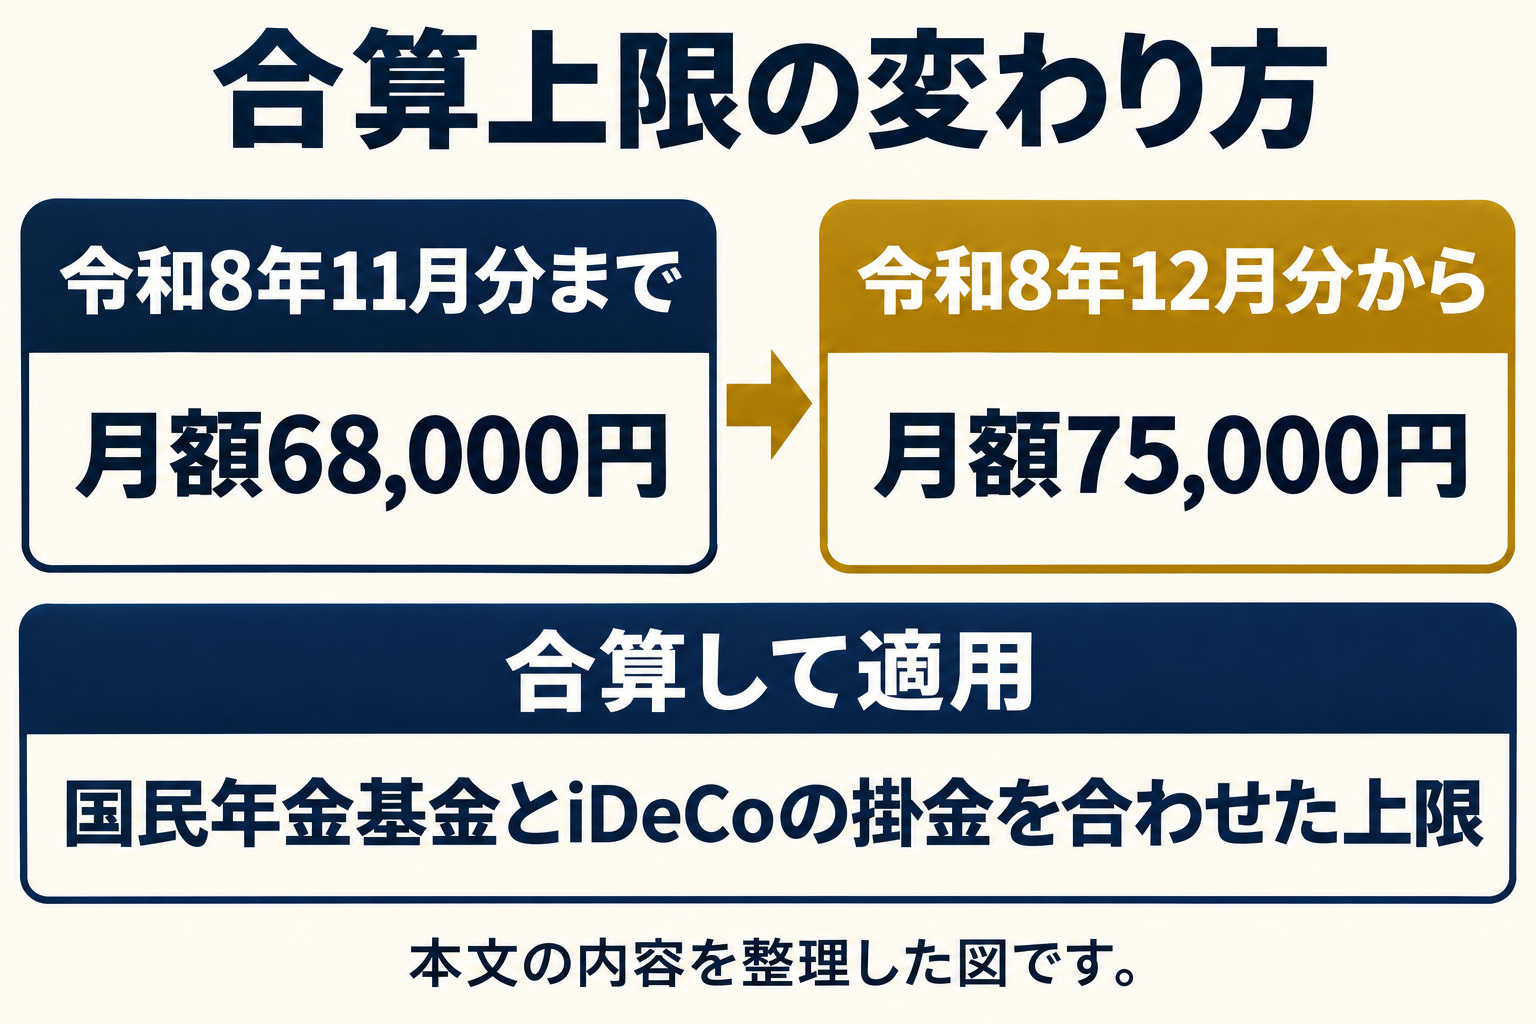
国民年金基金とiDeCoを合わせた月額の上限は、令和8年11月分の掛金まで68,000円で、令和8年12月分の掛金から75,000円になります。
全国国民年金基金のお知らせ(2026年7月27日掲載)に、令和8年12月分の掛金から上限が68,000円から75,000円に引き上げられると書かれています。
同じお知らせに、この上限はiDeCoの掛金と合算して適用されることも書かれています。
同じお知らせに、令和8年11月分の掛金までは従来どおり月額68,000円で変わらないこと、引落しは令和9年2月月初であることも書かれています。
| 掛金の月 | 国民年金基金とiDeCoの合算上限(月額) |
|---|---|
| 令和8年11月分まで | 68,000円 |
| 令和8年12月分から | 75,000円 |
iDeCoの制度改正のページにも、第1号加入者の共通の拠出限度額が、2026年12月から月額7.5万円に引き上げられると書かれています。
iDeCoの加入の案内では、第1号被保険者の上限は6.8万円で、国民年金基金と付加保険料を合算した枠として示されています。
お知らせには、変更に伴う手続きや届出が必要かどうかは書かれていません。
掛金を増やしたいときは、基金の支部とiDeCoの窓口に、いつの分から変えられるかを確認してください。
2つを併用すると掛金はどう決まる?
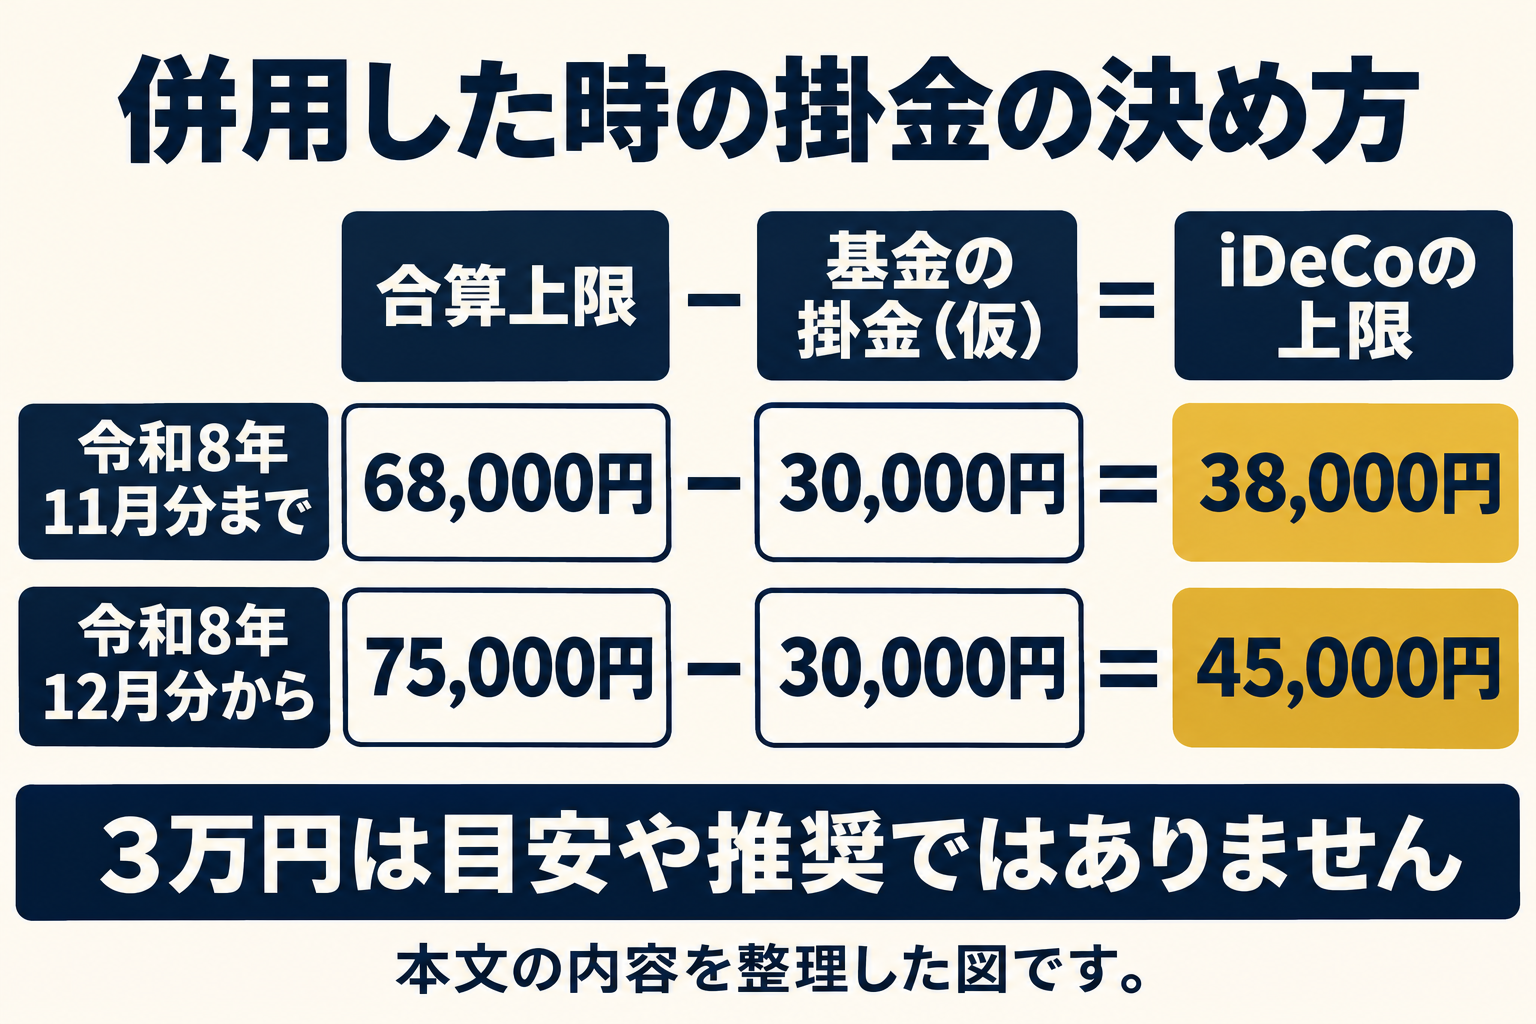
国民年金基金とiDeCoは併用でき、2つの掛金の合計が合算上限を超えないように決めます。
iDeCoに加入していても基金に加入できることと、2つの掛金を合わせた上限が月額68,000円であることが、全国国民年金基金のよくある質問に書かれています。
上限から先に基金の掛金を引くと、iDeCoに回せる金額の上限が分かります。
仮に国民年金基金の掛金を月3万円にした場合の、iDeCoの掛金の上限を計算します。
| 掛金の月 | 合算上限 | 基金の掛金(仮) | iDeCoの上限 |
|---|---|---|---|
| 令和8年11月分まで | 68,000円 | 30,000円 | 38,000円 |
| 令和8年12月分から | 75,000円 | 30,000円 | 45,000円 |
この表の3万円は計算のための仮の数字で、掛金の目安や推奨ではありません。
合算上限の金額は、全国国民年金基金のお知らせに書かれたものです。
iDeCoは、加入の案内のとおり1,000円単位で設定するため、上限の範囲で1,000円単位の金額を選びます。
付加保険料を納めている場合は、その分も同じ枠に含まれると、iDeCoの案内に示されています。
基金は自分の都合で脱退できないため、掛金を決める前に、毎月続けられる金額かどうかを家計と照らして確認してください。
SNS運用代行の人は加入できる?
基金に加入できるのは、原則として20歳以上60歳未満の第1号被保険者(自営業者・フリーランスなど)で、会社員などの厚生年金の加入者は加入できません。
加入できる人と加入できない人は、全国国民年金基金のよくある質問に書かれています。
SNS運用代行の働き方ごとに、基金に加入できるかを整理します。
| 働き方・状況 | 国民年金の区分 | 国民年金基金 |
|---|---|---|
| 会社を辞めて独立し、業務委託で受注する | 第1号被保険者 | 20歳以上60歳未満なら加入できる |
| 会社員のまま副業で受注する | 厚生年金の加入者 | 加入できない |
| 保険料の免除や納付猶予を受けている | 第1号被保険者 | 加入できない |
| 60歳以上65歳未満で任意加入している | 任意加入 | 加入できる |
同じよくある質問に、厚生年金の加入者とその被扶養配偶者、65歳以上で任意加入している人は加入できないと書かれています。
同じページに、第1号被保険者でも、保険料の免除(一部免除・学生納付特例・納付猶予を含む)を受けている人や農業者年金の加入者は加入できないと書かれています。
iDeCoは、公式の解説に、基本的に20歳以上65歳未満の公的年金の被保険者が加入できると書かれています。
会社員の副業の場合は、勤め先の企業年金の有無でiDeCoの上限が変わるため、iDeCoの加入区分の案内で確認してください。
実践用の「SNSの課題から次の一手を決める設計シート」を無料で配布しています。LINE で「SNS設計図」と送ると届きます。LINEで受け取る
掛金は全額が所得控除になる?
基金の掛金は全額が所得控除の対象になると、国民年金基金連合会の公式サイトに書かれています。
iDeCoの公式の解説には、掛金、運用益、給付の各段階で税制上の優遇措置があると書かれています。
同じ解説に、課税所得がない人は掛金の所得控除を受けられないことと、所得控除は本人の所得からのみ行われ、配偶者の所得からは控除されないことが書かれています。
独立したばかりで利益が小さい年は、控除の効果が小さくなる場合があるため、確定申告の見込みと合わせて確認してください。
経費や確定申告の準備は、SNS運用代行の経費にできるものと確定申告準備の記事にまとめています。
手続きの進め方
加入の前に、次の順で確認します。
- 基金のよくある質問の条件に照らして、自分の区分(第1号か、厚生年金の加入者か)を確認する
- 保険料の免除や納付猶予を受けていないかを確認する
- 国民年金基金とiDeCoのどちらか、または両方を使うかを決める
- 2つを使う場合は、掛金の合計が合算上限に収まるように金額を決める
- 基金の支部とiDeCoの窓口で、手続きと掛金の変更時期を確認する
全国国民年金基金のお知らせには、不明な点は基金支部に問い合わせるよう書かれており、支部の連絡先の一覧があります。
独立前後に決めることの全体は、独立したときの保険の記事にまとめています。
小規模企業共済は同じ枠に入る?
小規模企業共済は、中小機構が運営する、国民年金基金やiDeCoとは別の制度です。
中小機構の小規模企業共済のページに、掛金、共済金、貸付制度の案内があります。
今回確認した範囲では、国民年金基金とiDeCoの合算上限に小規模企業共済が含まれるとは書かれていませんでした。
個人で受注するSNS運用代行が加入の対象になるかは、中小機構の加入資格のページで確認してください。
よくある質問
- Q1. 国民年金基金とiDeCoは両方に入れますか。
- 入れます。全国国民年金基金のよくある質問に、iDeCoに加入していても国民年金基金に加入できると書かれています。2つの掛金の合計は合算上限の中に収めます。
- Q2. 国民年金基金は途中でやめられますか。
- 自分の都合での脱退(中途解約)はできません。国民年金の第1号被保険者でなくなるなど、加入員資格を失った場合は脱退になります。
- Q3. iDeCoは途中で引き出せますか。
- 原則として60歳になるまで引き出せません。掛金の拠出は、いつでも止められます。
- Q4. 会社員が副業でSNS運用代行をする場合、国民年金基金に入れますか。
- 厚生年金の加入者は国民年金基金に加入できません。iDeCoは、公的年金の被保険者として加入でき、上限は勤め先の企業年金の有無などで変わります。
- Q5. 上限が75,000円になったら、手続きは必要ですか。
- お知らせには、手続きや届出が必要かどうかは書かれていません。掛金を増やしたいときは、基金の支部とiDeCoの窓口に確認してください。
読み終わったら、手元に残す
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
LINE を友だち追加して「SNS設計図」と送ると、無料で届きます。
LINEで「SNS設計図」を受け取るまとめ
国民年金基金とiDeCoは併用でき、掛金は合算した上限の中に収めます。
合算上限は、令和8年11月分の掛金まで月額68,000円、令和8年12月分の掛金から月額75,000円です。
国民年金基金は自分の都合で脱退できず、iDeCoは原則60歳まで引き出せないため、毎月続けられる金額かどうかを先に確認してください。
会社員のまま副業で受注する場合は、基金に加入できない点にも注意してください。
株式会社S.Lineのサービス
→ SNS運用代行を依頼したい企業様
→ 運用代行の実績・成功事例
→ Skill.On講座の詳細
→ ソウタのインスタ大学(無料)
→ Rethent me(メンズ美容)
→ フルミエール(女性向けインスタ)
運営: 株式会社S.Line