SNS運用代行を、会社に雇われず業務委託で受けて事業所得として申告している人は、小規模企業共済に加入できる対象です。
中小機構の小規模企業共済のサイトに、雇用関係がなく、請負契約や準委任契約などで事業所得として申告しているフリーランスが対象だと書かれています。
会社員のまま副業で受ける場合は、加入資格のページに、兼業している給与所得者は加入できないと書かれています。
この記事は、2026年11月16日に確認した中小機構の3ページをもとに、加入の条件、掛金、受け取り、解約の注意点を整理します。
加入できるかの最終判断は、申し込み先の窓口で確かめてください。
小規模企業共済とは?
小規模企業共済は、個人事業主や会社の役員が、廃業や退職のあとの生活資金などを積み立てる、国の退職金制度です。
中小機構のサイトには、満期や満額はなく、廃業や退職のときに共済金を受け取れると書かれています。
同じサイトに、投資ではないので自分で運用する必要はないと書かれています。
在籍者数は約172万人(令和8年3月時点)と、トップページに書かれています。
SNS運用代行の個人事業主は加入できる?
雇用契約ではなく自分で事業を行い、開業届を出して事業所得で確定申告している個人が、個人事業主の対象になります。
中小機構の加入資格のページに、個人事業主かどうかの判断基準が並んでいます。
その項目を、SNS運用代行の人が手元で確かめるものと合わせて表にします。
| 加入資格のページの判断基準 | SNS運用代行の人が確かめること |
|---|---|
| 常時使用する従業員数が業種別の上限内であること | 正社員として雇っている人がいるか |
| 開業届を出し、事業所得で確定申告していること | 開業届の控えと、事業所得で出した確定申告書の控え |
| 会社と雇用関係がなく、給与所得がないこと | 契約書が雇用契約ではなく業務委託になっているか |
| 固定給に近い報酬がなく、完全歩合制であること | 月額固定の運用代行の契約が当てはまるかは、このページだけでは分からないため、窓口で確認する |
| 事務所を持ち、常時事業に従事するなど、社会通念上も事業者と認められること | 事業としての実態があるか。迷うときは窓口で確認する |
独立の手続きは、フリーランスの開業届の出し方にまとめています。
従業員数の上限は?
個人事業主の従業員数の上限は、業種で20人以下か5人以下に分かれ、数えるのは正社員だけです。
上限と対象業種は、加入資格のページに次のように書かれています。
| 区分 | 対象業種 | 上限 |
|---|---|---|
| 1 | 建設業、製造業、運輸業、不動産業、農業、サービス業(宿泊業・娯楽業に限る)など | 常時使用する従業員が20人以下 |
| 2 | 商業(卸売業・小売業)、サービス業(宿泊業・娯楽業を除く) | 常時使用する従業員が5人以下 |
SNS運用代行がどちらの区分にあたるかは、確認した範囲では書かれていませんでした。
複数の事業を営む場合は、主たる事業の業種で判断すると、加入資格のページに書かれています。
数えるのは、加入時点で正社員として雇っている人です。
個人事業主本人、家族従業員、パート従業員、期間を定めた臨時雇用の人は、数えない人として同じページに書かれています。
業務委託で外注している人が数に入るかは、確認した範囲では書かれていないため、窓口で確かめてください。
加入できないのはどんな人?
兼業している給与所得者や会社員は、小規模企業共済に加入できません。
加入資格のページの「加入できない人」には、ほかに次の人が書かれています。
- 生命保険外務員
- 配偶者などの専業従事者・従業員(共同経営者の要件をすべて満たせば、共同経営者として加入できる)
- 小規模事業者ではない個人事業主や、法人役員を兼ねてそれを主たる事業としている人
加入したあとに資格がないと分かった場合は、契約が加入時にさかのぼって取り消されると、同じページに書かれています。
納付した掛金は返還されますが、すでに所得控除を受けていた場合は、修正申告が必要です。
帳簿の付け方と経費の考え方は、経費にできるものの記事にまとめています。
掛金はいくらで、税金はどうなる?
掛金は月額1,000円から70,000円までで、500円単位で決め、全額が所得控除の対象になります。
中小機構のサイトに、掛金は増額も減額もできますが、別に変更の手続きが必要だと書かれています。
掛金は「小規模企業共済等掛金控除」として、所得から全額を控除できると、同じサイトに書かれています。
中小機構が示す掛金の範囲から、年間の掛金を計算すると、次のようになります(月額は仮の例です)。
| 月額の掛金(仮の例) | 年間の掛金(月額×12) |
|---|---|
| 1,000円(最低額) | 12,000円 |
| 10,000円 | 120,000円 |
| 70,000円(上限) | 840,000円 |
控除で実際に減る税額は、所得や税率で変わるため、この表では計算していません。
利益が小さい独立の初年度は、控除の効果も小さくなる場合があるため、確定申告の見込みと合わせて掛金を決めてください。
確定申告の準備は、確定申告準備の記事にまとめています。
実践用の「SNSの課題から次の一手を決める設計シート」を無料で配布しています。LINE で「SNS設計図」と送ると届きます。LINEで受け取る
共済金はいつ、どう受け取る?
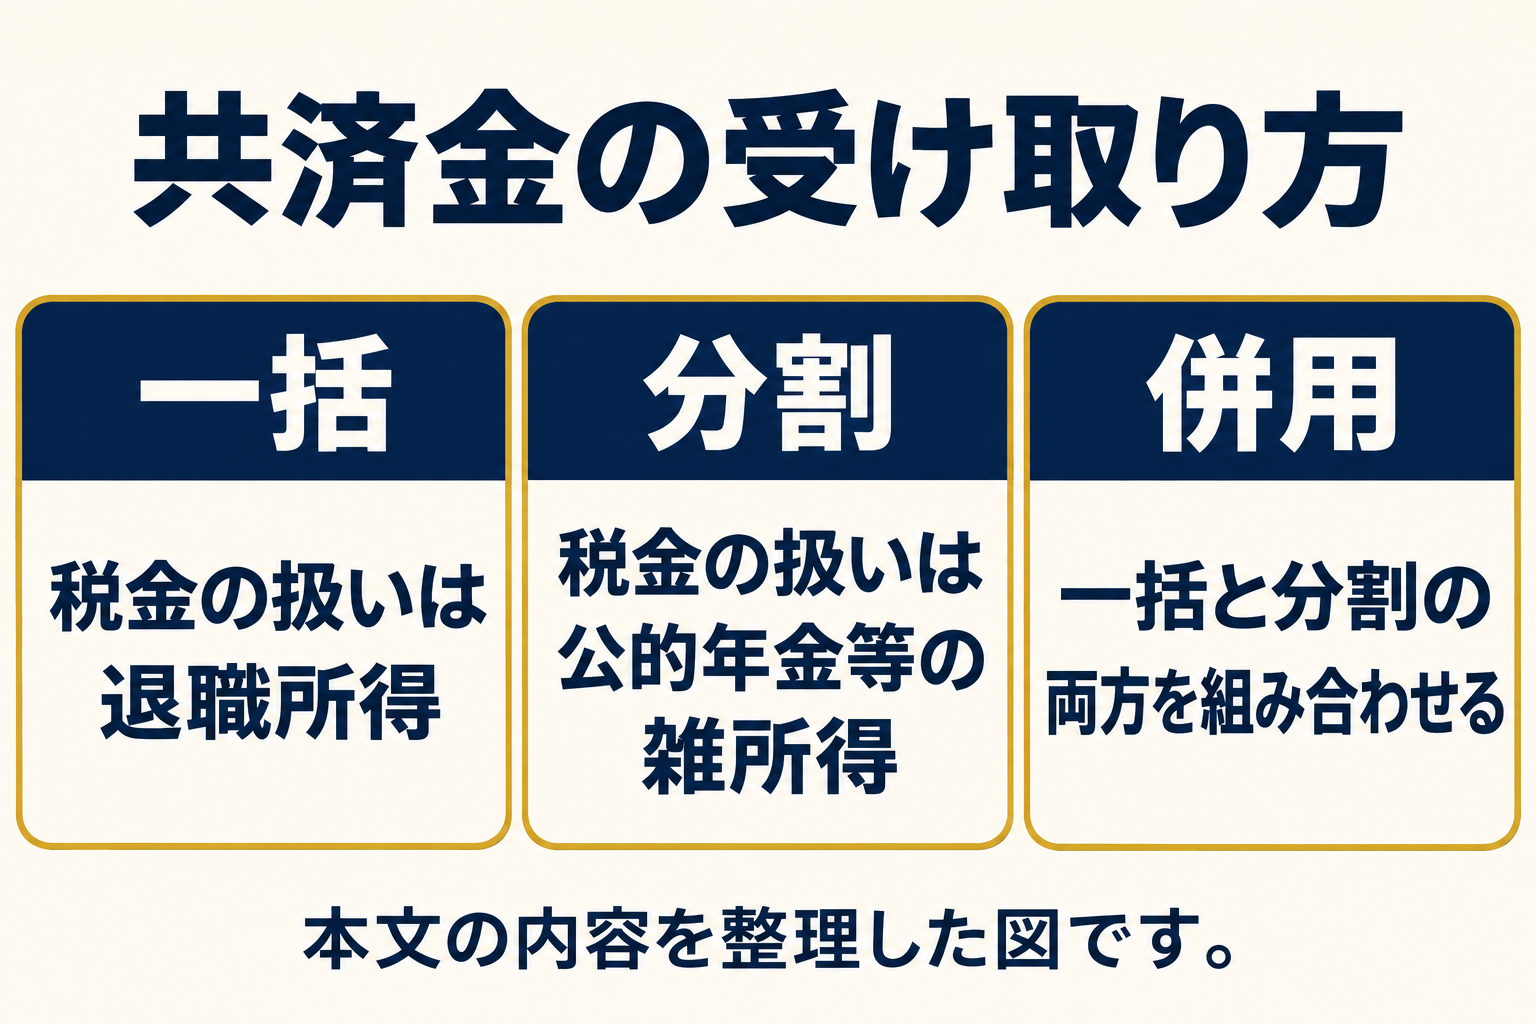
共済金は、廃業や退職のときに、一括・分割・両方の併用から選んで受け取ります。
中小機構のサイトに、65歳以上で掛金を15年以上納付していれば、退職などがなくても受け取れると書かれています。
同じサイトに、税金の扱いは、一括が退職所得、分割が公的年金等の雑所得と書かれています。
貸付制度もあり、納付した掛金から決まる限度額の範囲で借りられます。
事業資金の一般貸付の年利は1.5%と、トップページに書かれており、借りるには条件があります。
途中で解約するとどうなる?
加入から12か月未満で自分から解約すると、解約手当金は出ず、240か月未満の解約では掛金の合計を下回ります。
デメリットのページに書かれている受け取りの条件を、表にまとめます。
| 状況 | 書かれている扱い |
|---|---|
| 12か月未満で任意解約 | 解約手当金は出ず、掛け捨てになる |
| 掛金納付月数が240か月(20年)未満で任意解約 | 解約手当金は掛金合計額を下回る |
| 掛金を12か月以上滞納した | 機構解約になり、240か月未満なら元本割れになる |
| 負担が重くなった | 掛金を最低額の1,000円まで減額すると、解約や滞納を避けやすい |
案件が途切れて収入が減る月があるSNS運用代行では、払い続けられる額かどうかを、先に見積もっておく必要があります。
始めるときは、減額できる点を頭に入れて、無理のない掛金から始めてください。
国民年金基金やiDeCoとは何が違う?
小規模企業共済は、廃業や退職のときの資金を積み立てる制度で、国民年金基金やiDeCoは老後の年金の準備にあたる別の制度です。
国民年金基金とiDeCoの違いと、2つを合わせた掛金の上限は、国民年金基金とiDeCoの記事にまとめています。
中小機構のiDeCoとの比較ページには、2025年7月時点の情報として、個人事業主ならiDeCoと小規模企業共済の両方に加入できると書かれています。
併用するときの上限や最新の取り扱いは、各制度の公式ページで確認してください。
加入の進め方
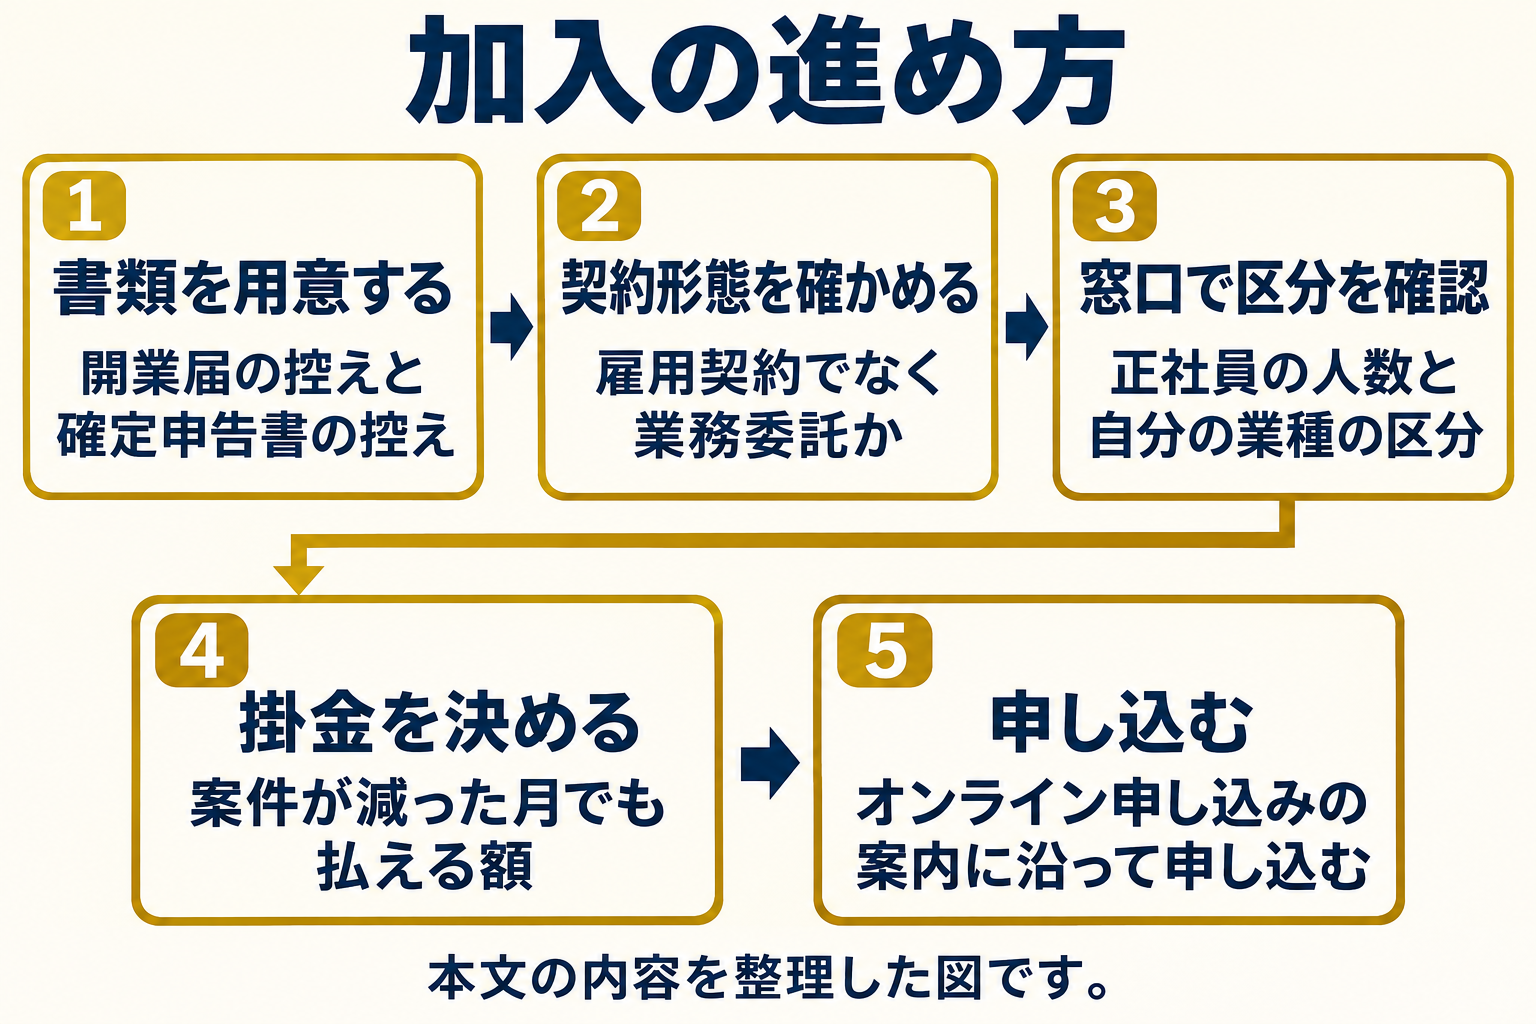
申し込みの前に、次の順で確認します。
- 開業届の控えと、事業所得で出した確定申告書の控えを手元に用意する
- 契約書が雇用契約ではなく業務委託になっているかを確かめる
- 正社員の人数と、自分の業種の区分を、窓口で確かめる
- 案件が減った月でも払える額で、毎月の掛金を決める
- オンライン申し込みの案内に沿って申し込む
共同経営者として加入する場合は、窓口での申し込みが必要だと、中小機構のサイトに書かれています。
経費として扱えるものの整理は、SNS運用代行の経費にできるものにまとめています。
よくある質問
- Q1. 会社員の副業でSNS運用代行をしていても、入れますか。
- 入れません。中小機構の加入資格のページに、兼業している給与所得者やサラリーマンは加入できないと書かれています。
- Q2. 開業届は必要ですか。
- 加入資格のページの判断基準に、開業届を出し、事業所得で確定申告していることが書かれています。具体的な取り扱いは、窓口で確認してください。
- Q3. 掛金は途中で変えられますか。
- 月額1,000円から70,000円の範囲で、500円単位で増額も減額もできます。別に変更の手続きが必要です。
- Q4. 途中でやめたら、掛金は戻りますか。
- 12か月未満の任意解約は解約手当金が出ず、240か月(20年)未満の任意解約は掛金合計額を下回ります。負担が重いときは、最低額まで減額する方法が案内されています。
- Q5. 国民年金基金やiDeCoと併用できますか。
- 中小機構の比較ページに、2025年7月時点の情報として、併用できると書かれています。上限や最新の扱いは、各制度の公式ページで確認してください。
読み終わったら、手元に残す
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
LINE を友だち追加して「SNS設計図」と送ると、無料で届きます。
LINEで「SNS設計図」を受け取るまとめ
小規模企業共済は、雇用関係がなく、事業所得として申告している個人事業主が加入できる、廃業や退職のための積み立てです。
会社員のまま副業で受ける場合は、兼業している給与所得者として加入できません。
掛金は月額1,000円から70,000円までで、全額が所得控除の対象です。
途中で解約すると、掛け捨てや元本割れになる場合があります。
案件が減っても払い続けられる額から始めてください。
株式会社S.Lineのサービス
→ SNS運用代行を依頼したい企業様
→ 運用代行の実績・成功事例
→ Skill.On講座の詳細
→ ソウタのインスタ大学(無料)
→ Rethent me(メンズ美容)
→ フルミエール(女性向けインスタ)
運営: 株式会社S.Line