SNS運用代行の経費にできるのは、売上を得るために使った費用のうち、仕事のための支出だと説明できるものです。
事業所得・不動産所得・雑所得の計算で必要経費に入れられるのは、収入のために直接かかった費用と業務上の費用です(国税庁 タックスアンサー No.2210 必要経費の知識、令和8年4月1日現在法令等、2026年11月2日確認)。
この記事では、運用代行でよく出る支出を表に分け、私用と仕事が混ざる支出の分け方、10万円を境にした機材の扱い、領収書と帳簿の残し方までを順に整理します。
この記事の読者向け・無料
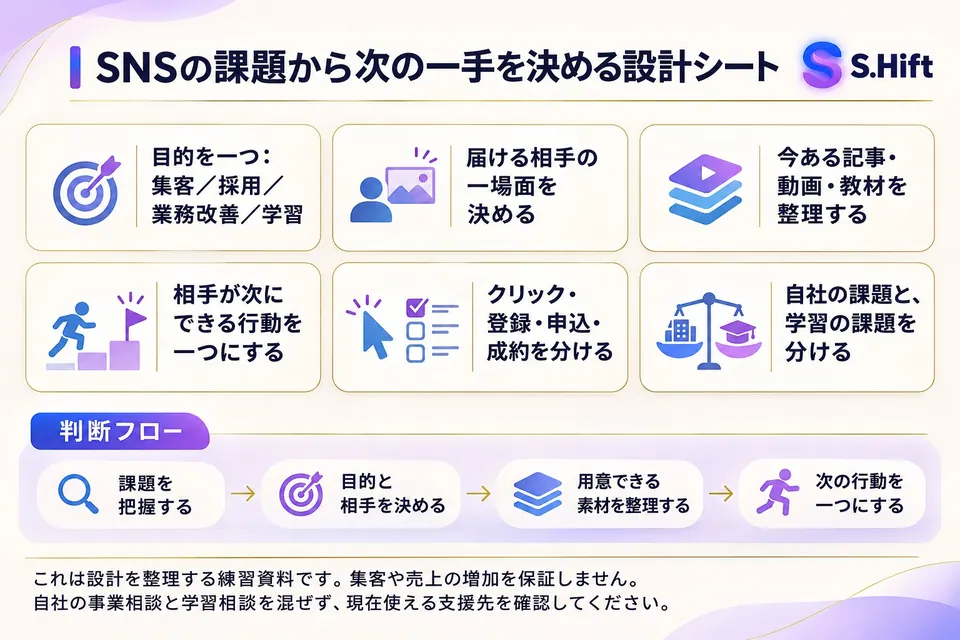
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
- 下のボタンから LINE を友だち追加
- トークで「SNS設計図」と送る
- SNSの課題から次の一手を決める設計シートが自動で届きます
友だち追加は無料です。届いた後はいつでもブロックできます。
LINEで「SNS設計図」を受け取るSNS運用代行で経費にできる範囲の考え方
必要経費とは、収入を得るために直接かかった費用と、その年に生じた業務上の費用のことで、事業所得・不動産所得・雑所得の金額を計算するときに収入から差し引けるものです。
運用代行の仕事なら、判断の軸は「この支出は、クライアントの仕事のために使ったと説明できるか」の1点です。同じ物を買っても、仕事で使うなら経費の対象になり、私用なら対象になりません。
個別の費目が当てはまるかどうかは、上の原則に照らして一つずつ決めます。迷う支出は、所轄の税務署や税理士に確認してください。
運用代行でよく出る支出と、記録に残すもの
経費の整理とは、支出を項目ごとに分け、仕事との関係を説明できる記録を添えておくことで、申告の時に迷わない状態にする作業のことです。
次の表は、運用代行で出やすい支出を、考え方と残す記録に分けたものです。どの項目も、仕事のために使った部分に限ります。
| 項目 | 考え方 | 残す記録 |
|---|---|---|
| 外注費(デザイン・動画編集など) | クライアントの案件を進めるために発注した費用 | 発注内容の連絡、請求書、支払いの記録 |
| 投稿管理・デザイン・分析の有料ツール | 案件の作業で使う分が仕事の費用 | 利用明細、使った案件のメモ |
| 打ち合わせの交通費 | クライアントとの打ち合わせや撮影の移動 | 日付・行き先・目的・金額 |
| 通信費(スマホ・インターネット) | 仕事と私用が混ざるので、分けられる部分だけ | 通信明細と、仕事に使った割合の根拠 |
| パソコン・タブレット・撮影機材 | 金額によって、その年に全額か、分割かが変わる | 領収書、購入日、取得価額 |
| 学習の書籍・講座 | 案件に必要な知識かどうかを、使い道と合わせて説明できるか | 領収書、仕事との関係をひと言書いたメモ |
この表は考え方の整理で、どの費目も自動で認められるわけではありません。国税庁のページが示す原則(業務上の費用であること)に、自分の支出を当てはめて確認します。
私用と仕事が混ざる支出(家事関連費)の分け方
家事関連費とは、1つの支出が私用と仕事の両方に関係する費用のことで、必要経費になるのは、業務のために直接必要だったと明らかに区分できる部分だけです。
国税庁は、取引の記録などに基づき、業務に直接必要だったと明らかに区分できる金額に限って、必要経費になると説明しています(No.2210 必要経費の知識、2026年11月2日確認)。
つまり、割合は自分の記録で決める必要があります。ページには「何割までなら認められる」という数字はありません。
按分の計算例(仮の例)
次は、考え方を見るための仮の例です。実際の割合は、自分の利用記録から決めます(区分の原則は前の段落のとおりです)。
- 自宅のインターネット料金が月5,500円
- 1か月の利用記録を取り、仕事に使った時間が全体の40%だった
- 仕事の分は 5,500円 × 40% = 2,200円
- 残りの3,300円は私用の分なので、経費に入れない
この例で大事なのは、40%という数字そのものではありません。「なぜ40%なのか」を、利用記録で説明できることです。
10万円を境にした機材の扱い
減価償却とは、業務に使うパソコンなどの購入費を、買った年に全額ではなく、使える期間にわたって分けて必要経費にしていく手続きのことです。
国税庁は、取得価額が10万円未満のものは、その全額を業務に使い始めた年の必要経費にするとしています。10万円以上20万円未満のものは、一定の要件のもとで一括して3年間で経費にする方法もあります(No.2100 減価償却のあらまし、2026年11月2日確認)。
| 取得価額 | 国税庁のページにある扱い |
|---|---|
| 10万円未満 | 業務に使い始めた年の必要経費に全額 |
| 10万円以上20万円未満 | 一定の要件のもとで、合計額の3分の1ずつを3年間 |
| それ以上 | 法定耐用年数にわたって分割(一定の要件を満たす青色申告者の特例は別にある) |
取得価額の判定に消費税を含めるかは、自分の経理方式によって決まります。税込経理なら税込の金額で判定します(同ページ)。
機材の計算例(仮の例)
仮の例です。撮影用の三脚(8万円)と、編集用のタブレット(15万円)を同じ年に買ったとします(扱いの根拠はNo.2100)。
- 三脚は10万円未満なので、買った年に8万円を全額経費にする
- タブレットは10万円以上20万円未満なので、一括償却を選ぶなら 15万円 × 1/3 = 5万円を3年間
- 一括償却を選ばない場合は、耐用年数による分割になる
どちらを選ぶかで、年ごとの経費額が変わります。迷う場合は、購入前に税務署か税理士に確認するのが安全です。
経費にならないもの
経費にならないものとは、仕事のための支出に見えても、税の仕組みの上で必要経費に入れられない費用のことです。
国税庁のページには、必要経費にならない例が挙がっています(No.2210、2026年11月2日確認)。運用代行の個人事業主が当てはまりやすいのは、次のものです。
- 家事上の費用(私用の食事や衣服など)
- 所得税と住民税
- 罰金・科料・過料
- 生計を一にする配偶者や親族に払う家賃や給与(青色事業専従者給与は別の扱い)
家族に業務を手伝ってもらう場合は、No.2075 青色事業専従者給与と事業専従者控除の仕組みを先に確認してください。
実践用の「SNSの課題から次の一手を決める設計シート」を無料で配布しています。LINE で「SNS設計図」と送ると届きます。LINEで受け取る
支払った年と経費にする年がずれる場合
債務の確定とは、その年の12月31日までに、債務が成立し、給付の原因となる事実が発生し、金額が合理的に算定できる状態になることです。
必要経費は、お金を払った日ではなく、その年に債務が確定したかどうかで決まります。払っていなくても確定していればその年の経費になり、払っても確定していなければその年の経費になりません(No.2210 必要経費の知識、2026年11月2日確認)。
仮の例です。外注した動画編集が12月に納品され、金額も決まっていて、支払いが翌年1月だったとします。3つの条件を満たすなら、12月分としてその年の経費に入ります。
年末に近い支払いは、納品日と請求書の日付を残しておくと、どの年の分かを説明しやすくなります。
領収書と帳簿の残し方
記帳とは、収入と経費を日付・相手・金額とともに帳簿に記録することで、所得金額を正しく計算するための土台になる作業のことです。
国税庁によると、事業所得のある方は記帳と、帳簿や書類の保存が必要です。保存期間は、帳簿が7年、請求書や領収書などの書類が5年です。白色申告の場合は、日々の合計だけをまとめて記載する簡易な方法も認められています(青色申告は別の要件があります)(No.2080 白色申告者の記帳・帳簿等保存制度、2026年11月2日確認)。
日々の運用は、次の手順にすると続けやすくなります。
- 支払いのたびに、領収書か明細を保存する
- 日付・相手・金額・使った案件を1行で記録する
- 私用と混ざる支出は、その場で仕事に使った割合の根拠も残す
- 月末に、記録と通帳やカードの明細を突き合わせる
案件ごとの作業記録を付けている場合は、経費の根拠にもなります。付け方は作業ログの付け方の記事で整理しています。
会社員の副業で雑所得になる場合
業務に係る雑所得とは、副業の収入のうち、営利を目的とした継続的なものから得る所得のことで、総収入金額から必要経費を引いて計算します。
国税庁のページでは、雑所得の金額の計算で生じた損失は、他の所得と損益通算できないとされています。また、業務に係る雑所得があり、前々年の収入金額が300万円を超える方は、現金預金取引等関係書類を保存する必要があります(No.1500 雑所得、2026年11月2日確認)。
よくある質問(FAQ)
- Q1. 仕事で使うスマホ代は、全額を経費にできますか?
- 私用と仕事の両方に使っている場合は、仕事に使った部分が明らかに区分できる金額だけが対象です。通信明細や利用記録で割合の根拠を残します。
- Q2. 領収書がない支出は、経費にできませんか?
- 領収書がなくても、日付・相手・金額・目的を帳簿に記録し、通帳やカードの明細で裏付けられれば説明しやすくなります。ただし、取得できる領収書や請求書は保存しておきます。
- Q3. 学習のための講座代は、経費になりますか?
- 国税庁の必要経費の知識のページには、講座代を個別に扱う記載はありません。案件に必要な知識かどうかを、使い道とともに説明できるかで判断し、迷う場合は税務署や税理士に確認してください。
- Q4. 開業届を出していなくても、経費は引けますか?
- 必要経費の考え方は、開業届の有無と別に、所得の種類で決まります。開業届や青色申告の手続きは、開業届の出し方の記事で確認できます。
- Q5. インボイスの登録は、経費の扱いに関係しますか?
- 登録の判断は、取引先との関係や消費税の扱いで決まります。判断の手順はインボイス登録は必要かの記事にまとめています。
読み終わったら、手元に残す
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
LINE を友だち追加して「SNS設計図」と送ると、無料で届きます。
LINEで「SNS設計図」を受け取るまとめ
SNS運用代行の経費は、「仕事のために使ったと説明できる支出」を、記録とともに残すことが基本です。私用と混ざる支出は、利用記録で仕事に使った分だけを区分します。
この記事の内容は、国税庁の公開ページをもとにした一般的な整理です。個別の申告は、税務署や税理士に確認してください。SNS運用の仕事を学びながら進めたい方は、公式LINEで学習の案内を確認できます。
株式会社S.Lineのサービス
→ SNS運用代行を依頼したい企業様
→ 運用代行の実績・成功事例
→ Skill.On講座の詳細
→ ソウタのインスタ大学(無料)
→ Rethent me(メンズ美容)
→ フルミエール(女性向けインスタ)
運営: 株式会社S.Line