フリーランスの開業届は、正式には「個人事業の開業・廃業等届出書」で、新たに事業を始めたときに税務署へ出す届出です。SNS運用代行で独立し、継続して仕事を受けるつもりなら、出す前提で準備を進めるのが基本です。
提出期限は、国税庁の案内では事業を始めた日の属する年分の確定申告期限までで、提出先は納税地を所轄する税務署です。この記事では、判断の基準、期限と提出先、書き方、e-Taxでの出し方、青色申告承認申請書との関係、出した後の動きを順に整理します。国税庁の事業を始めたときの届出書の案内を一次情報として確認した内容だけを書いています。
この記事の読者向け・無料
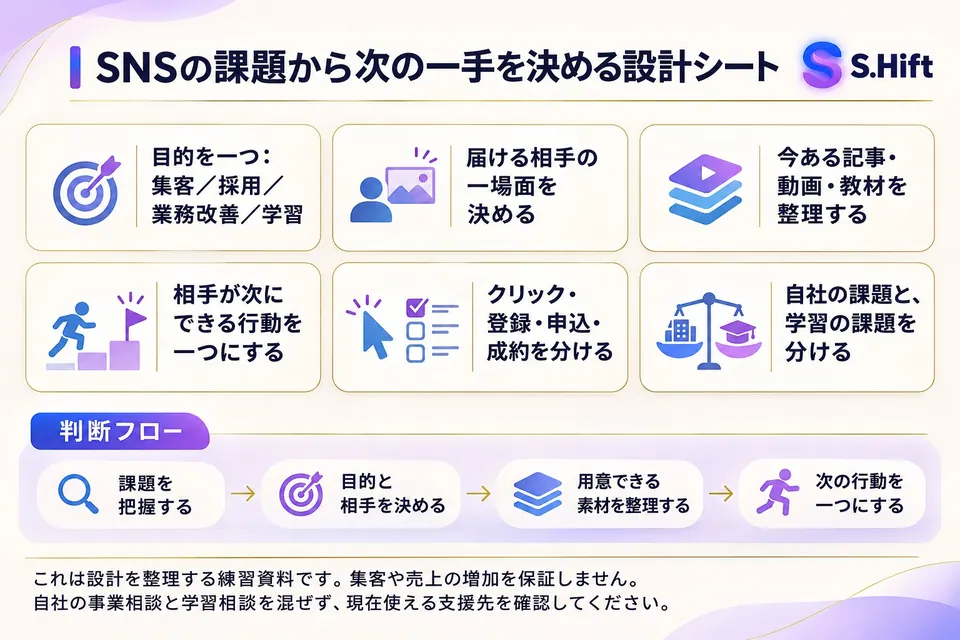
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
- 下のボタンから LINE を友だち追加
- トークで「SNS設計図」と送る
- SNSの課題から次の一手を決める設計シートが自動で届きます
友だち追加は無料です。届いた後はいつでもブロックできます。
LINEで「SNS設計図」を受け取るこの記事でわかること
- 開業届の意味と、SNS運用代行で独立する人が出すかどうかを決める基準
- 提出期限・提出先と、あわせて確認する届出書
- 準備から控えの保管までの5ステップ
- e-Taxと書面(持参・送付)の違い
- 職業・事業内容の欄に書く言葉の考え方
- 青色申告承認申請書との関係と、提出後にやること
開業届とは?SNS運用代行で独立するなら出すべきか
開業届とは、新たに事業を開始したときなどに、納税地を所轄する税務署へ提出する個人事業の届出書です。
国税庁の個人事業の開業届出・廃業届出等手続のページでは、この手続を「新たに事業を開始したとき、事業用の事務所・事業所を新設、増設、移転、廃止したとき又は事業を廃止したときの手続」と説明しています。手続の対象者は、新たに事業所得・不動産所得・山林所得を生ずべき事業を始めた人です。
そのため、SNS運用代行を一時的な手伝いではなく、継続して報酬を得る仕事として始めるなら、開業届の提出対象かどうかを確認する段階に入っています。判断の目安を、働き方ごとに整理します。
| 働き方の状況 | 開業届を出すかどうかの考え方 |
|---|---|
| 会社を辞めて、SNS運用代行を本業として始める | 新たに事業を始める場合にあたるため、提出する前提で準備する |
| 会社員のまま、継続的に案件を受けて報酬を得る | 事業として行っているかどうかが論点。収入の規模や継続性で判断が分かれるため、所轄税務署や国税庁の相談窓口で確認する |
| 知人の投稿を数回手伝っただけで、継続の予定がない | 事業の開始にあたるかどうかは実態次第。継続して受ける予定が固まった時点で見直す |
| 法人を設立して事業を行う | 個人事業の開業届ではなく、法人設立の手続が別に必要になる(この記事の対象外) |
上の表は考え方の整理であり、個別の事案が事業にあたるかどうかを断定するものではありません。事業に該当するかどうか、どの所得になるかが分からない場合は、国税庁のタックスアンサーを確認したうえで、納税地の税務署に相談してください。
なお、開業届を出すことと、青色申告を選ぶことは別の手続です。国税庁の届出書一覧でも、開業届と青色申告承認申請書は別の書類として並んでいます。この違いは後の章で詳しく扱います。
提出期限と提出先|あわせて確認する4つの届出書
開業届の提出期限は、事業の開始等の事実があった日の属する年分の確定申告期限までで、提出先は納税地を所轄する税務署です(国税庁のタックスアンサー)。
国税庁の手続案内では、提出期限が土曜日・日曜日・祝日等にあたる場合は、その翌日が期限になるとされています。提出先は、住所地とは別の場所で仕事をする場合でも、納税地を所轄する税務署長です。
事業を始める人が確認する届出書は、開業届だけではありません。国税庁のタックスアンサー(個人が新たに事業を始めたときの届出)の表から、SNS運用代行で独立する人に関係しやすい4つを抜き出します。
| 届出書 | どんなときの手続か | 提出期限(国税庁の表の記載) |
|---|---|---|
| 個人事業の開廃業等届出書(開業届) | 新たに事業を開始したとき | 事業の開始等の事実があった日の属する年分の確定申告期限まで |
| 所得税の青色申告承認申請書 | 青色申告の承認を受けるとき | 原則、青色申告書による申告をしようとする年の3月15日まで。その年の1月16日以後に新たに事業を開始した場合は、事業開始等の日から2月以内 |
| 給与支払事務所等の開設・移転・廃止届出書 | 給与等の支払を行う事務所等を開設するとき | 開設、移転又は廃止の事実があった日から1か月以内 |
| 適格請求書発行事業者の登録申請書 | 免税事業者がインボイスの登録を受けるとき | 登録希望日(提出日から15日以降の日)を記載して提出 |
同じページには、都道府県税事務所、年金事務所、労働基準監督署などにも届出が必要になる場合があるため、各行政機関へ確認するよう案内されています。人を雇う予定がある場合は、特に給与支払に関する届出の期限が短い点に注意してください。
期限の数え方を、仮の例で確認します。ここでは、4月10日にSNS運用代行の最初の契約を結び、同じ日を開業日にした人を想定します。人物や金額を伴う実例ではなく、国税庁の期限の書き方(国税庁のタックスアンサー)を日付に当てはめた計算例です。
| 手続 | 国税庁の期限の書き方 | 仮の例での期限の考え方 |
|---|---|---|
| 開業届 | 事業の開始等の事実があった日の属する年分の確定申告期限まで | 4月10日に開業した場合、その年分の確定申告期限(翌年の確定申告の期限)までが提出期限になる |
| 青色申告承認申請書 | その年の1月16日以後に新たに事業を開始した場合は、事業開始等の日から2月以内 | 4月10日開業なら、6月10日が目安。期限が土日祝日にあたる場合の扱いは国税庁の手続案内で確認する |
| 給与支払事務所等の開設届出書(人を雇う場合のみ) | 開設の事実があった日から1か月以内 | 5月1日にスタッフへの給与支払を始めるなら、6月1日が目安 |
青色申告承認申請書の期限は、開業届より先に来ます。開業届の期限が長めに見えるからと後回しにすると、青色申告の申請期限を過ぎる場合があります。開業の日が決まった時点で、青色申告を選ぶかどうかを先に決めておくと安全です。
フリーランスの開業届の出し方の具体的な手順【ステップ1〜5】

開業届の手続は、準備、書類作成、税務署への提出、控えの保管、仕事の開始の5ステップで進みます。
上の図の流れに沿って、各ステップで何をするかを具体的に説明します。
ステップ1:準備|用意するもの6点
提出方法を決める前に、次の6点を手元にそろえます。
- 納税地にする住所(自宅か、事業用の事務所か)
- マイナンバー(個人番号)と、本人確認書類
- 事業を始めた日(実際に仕事を始めた日)
- 職業・事業内容として書く言葉(後の章で解説)
- 青色申告を選ぶかどうかの方針
- 提出方法(e-Taxか、書面か)
開業日は、国税庁の表現でいう「事業の開始等の事実があった日」にあたります。案件の契約を結んだ日、最初の作業を始めた日など、自分の仕事の実態に合う日を選びます。あとで説明できるよう、契約書や受発注の履歴で日付を裏づけておくと安心です。
書面でマイナンバーを記載して提出するときは、本人確認書類の提示または写しの添付を求められます。e-Taxで提出する場合は、本人確認書類の提示や写しの添付は不要とされています(国税庁の手続案内)。
ステップ2:書類作成|届出書の様式と記入の考え方
様式は「個人事業の開業・廃業等届出書」で、国税庁の手続案内ページからPDFをダウンロードできます。記載要領も同じページに掲載されています。国税庁が公開している届出書の書き方(PDF)には、次のような記入の考え方が書かれています。
- 「所得の種類」の欄では、新たに始めた事業にあたる所得の種類のチェック欄にレ印を付ける
- 「給与等の支払の状況」の欄は、届出日現在の給与の支給人員などを記載する欄で、人を雇う場合に関わる
- 新たに事業を開始した年から青色申告を申請する場合は、青色申告承認申請書を別に期限内に提出する
このPDFはURL上で平成29年度のものと分かる古い資料のため、実際に書くときは、同じ手続案内ページにある最新の様式と記載要領を使ってください。SNS運用代行の収入が事業所得にあたるかどうかで迷う場合は、チェックを付ける前に税務署へ確認します。
給与を支払うスタッフを雇わず、外部のデザイナーや編集者に作業を依頼する場合でも、依頼先への支払が給与にあたるのか報酬にあたるのかは契約の内容によって変わります。判断がつかないときは、契約書の内容を手元に置いて税務署へ相談すると話が早く進みます。
ステップ3:税務署へ提出|期限・提出先・受付時間
提出期限は事業の開始等の事実があった日の属する年分の確定申告期限で、提出先は納税地を所轄する税務署長です。国税庁の手続案内では、パソコンのe-Taxソフトで作成してe-Taxで提出する方法が案内され、書面で作成して持参または送付により提出することもできるとされています。
税務署の受付時間について、同じページには「9時から15時まで」と書かれています。受付時間外でも、開庁時間内の8時30分から17時までに来署すれば各種手続を利用できますが、可能な限り受付時間内に行くよう案内されています。土曜日、日曜日、祝日、年末年始(12月29日から1月3日)は執務が行われません。
提出方法ごとの違いは、次の章の表で比較します。
ステップ4:控えを保管|何をいつ出したかを残す
書面で出す場合は、提出前に届出書のコピーなどで控えを作ります。国税庁の書き方のPDFには、控えを保管する場合は、その控えに個人番号を記載しない(複写で控えを作るときは個人番号部分が複写されない措置を講ずる)など、個人番号の取扱いに十分注意するよう書かれています。
e-Taxで提出した場合も、提出した日、提出先の税務署、提出した書類の名前を記録しておきます。後から青色申告承認申請書の期限や、確定申告の手続を確認するとき、いつ何を出したかがすぐ分かります。
ステップ5:仕事開始|提出後に動かす4つの手続
開業届を出した後は、次の4つを順に進めます。詳しい内容は、後ろの「開業届を出した後にやること」の章で扱います。
- 青色申告を選ぶ場合は、青色申告承認申請書の期限を確認して提出する
- 日々の売上と経費を記帳し、帳簿と書類を保存する
- インボイス(適格請求書発行事業者)の登録を検討する
- クライアントに出す請求書の宛名・屋号・支払条件の書き方を決める
SNS運用代行を仕事にしていく準備として、学習の進め方や案内を知りたい方は、公式LINEから確認できます。
提出方法の比較|e-Tax・持参・送付の違い
開業届は、e-Taxで提出する方法と、書面を作成して持参または送付する方法の2通りがあります。
国税庁の手続案内に載っている内容をもとに、3つの出し方を並べます。
| 出し方 | 事前に必要なこと | 本人確認書類 | 時間の制約 |
|---|---|---|---|
| e-Tax | 初めて使う場合は利用者識別番号の取得が必要 | 提示・写しの添付は不要 | e-Taxの利用可能時間はe-Taxホームページで確認 |
| 書面を税務署へ持参 | 届出書を印刷して記入し、納税地の税務署へ行く | マイナンバーを記載する場合は提示または写しの添付をお願いされている | 税務署の受付時間は9時から15時まで。土日祝日と年末年始は執務なし |
| 書面を税務署へ送付 | 届出書を印刷して記入し、郵便などで送る | マイナンバーを記載する場合は写しの添付が必要 | 提出期限に間に合うよう、余裕を持って送る |
上の表の「送付」の本人確認書類の欄は、国税庁の「提示又は写しの添付」という記載のうち、送付では提示ができないため写しを添付する形を整理したものです。送付の詳しい手順は、提出先の税務署に確認してください。
どの方法でも、提出期限は同じです。e-Taxは自宅から手続できる一方、利用者識別番号の取得などの準備があります。初めて使う人は、期限に余裕をもって準備を始めてください。
SNS運用代行の職業・事業内容欄に書く言葉の考え方
職業や事業の内容を書く欄には、実際に行う仕事が税務署に伝わる言葉を選ぶのが基本です。
国税庁の書き方のPDFや手続案内には、SNS運用代行向けの記入例や指定された業種名は載っていません。公式に決まった言い回しは確認できなかったため、以下は「実際の業務が伝わる書き方」の例です。公式の指定語ではない点に注意してください。
| 実際の仕事の中心 | 記載の例(公式の指定語ではない) | 書き方のポイント |
|---|---|---|
| Instagramなどの投稿の企画・制作・投稿 | SNS運用代行業 | 運用の全体を請け負う場合は、運用代行という言葉が実態に近い |
| 投稿画像・動画の制作が中心 | SNS用コンテンツ制作業 | 運用ではなく制作物の納品が中心なら、制作を前面に出す |
| アカウント分析と改善提案が中心 | SNSマーケティング支援業 | 提案・分析が主な業務なら、支援や支援業の言葉が合う |
| 複数の業務を組み合わせて請け負う | SNS運用代行・コンテンツ制作 | 主な業務を先に書き、複数あるときは中点でつなぐ |
将来、業務の範囲が広がる可能性があっても、欄には「現時点で行う仕事」を書きます。仕事の範囲が変わったときに届出の修正が必要かどうかは、税務署に確認してください。
屋号は、クライアントへの請求書やSNSの運用実績の紹介で使う名前です。屋号を付けるかどうか、どの名前にするかは、契約書や請求書の書き方とあわせて決めておくと後で迷いません。請求書の書き方は、SNS運用代行の請求書の書き方|フリーランス向けテンプレートと注意点で整理しています。
開業届と青色申告承認申請書の関係
開業届は事業を始めたことを税務署に知らせる届出で、青色申告承認申請書は青色申告の承認を受けるための別の申請です。
国税庁の届出書の一覧では、個人事業の開廃業等届出書と所得税の青色申告承認申請書は、それぞれ別の行に並んでいます。開業届を出しただけで青色申告の承認申請をしたことにはならないため、青色申告を選ぶなら、別に承認申請書を出す必要があります。
青色申告承認申請書の期限は、原則として青色申告をしようとする年の3月15日までです。その年の1月16日以後に新たに事業を開始した場合は、事業開始等の日から2か月以内とされています(国税庁の青色申告承認申請の手続案内)。提出先は納税地の所轄税務署長で、e-Taxまたは書面で提出できます。
青色申告の主な特典である青色申告特別控除の区分を、国税庁のタックスアンサー「青色申告制度」の記載から整理します。
| 控除の区分 | 国税庁の記載 | 主な条件 |
|---|---|---|
| 最高55万円 | 事業所得などを通じて最高55万円を控除 | 正規の簿記の原則(一般的には複式簿記)で記帳し、貸借対照表と損益計算書を確定申告書に添付して期限内に提出する(国税庁の青色申告制度のページ) |
| 最高65万円 | 最高55万円の控除を受けられる人が、電子帳簿保存またはe-Taxによる電子申告を行っている場合は最高65万円 | 電子帳簿保存の場合は、優良な電子帳簿の要件を満たし、一定の事項を記載した届出書の提出が必要 |
| 最高10万円 | 上記以外の青色申告者は、所得を通じて最高10万円を控除 | 簡易な記帳でも対象になるとされている |
控除によって実際にいくら税額が下がるかは、所得や他の控除によって変わります。この記事では税額の見込みは扱いません。控除を受けられる条件を満たせるかどうかを、帳簿の付け方や会計ソフトの使い方とあわせて、提出前に確認してください。
実践用の「SNSの課題から次の一手を決める設計シート」を無料で配布しています。LINE で「SNS設計図」と送ると届きます。LINEで受け取る
開業届を出した後にやること|帳簿・インボイス・各機関への確認
開業届の提出後は、帳簿の記帳と保存、インボイス登録の検討、他の行政機関への届出の確認を進めます。
青色申告の記帳について、国税庁のタックスアンサーは、年末に貸借対照表と損益計算書を作成できる正規の簿記によるのが原則としつつ、現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳のような帳簿を備え付けて簡易な記帳をするだけでもよいと説明しています。帳簿と書類は原則7年間保存し、請求書、見積書、納品書、送り状などは5年間でよいものがあるとされています。
SNS運用代行では、毎月の報酬、外注費、ツール利用料、通信費などが日々発生します。売上と経費を分けて記録する習慣を、開業した月から作っておきます。
インボイスについては、免税事業者が適格請求書発行事業者の登録を受けるとき、国税庁の届出書一覧で、登録希望日を記載して申請書を提出するとされています。登録するかどうかは、取引先が事業者か、請求書の扱いをどうするかで変わるため、主な取引先に確認してから決めます。登録と請求書の書き方は、請求書の書き方の記事も参考になります。
そのほか、都道府県税事務所、年金事務所、労働基準監督署などへの届出が必要になる場合があるため、各機関へ確認するよう国税庁のページで案内されています。人を雇う予定があるときは、給与支払事務所等の開設届出書の期限(開設の事実があった日から1か月以内)も、国税庁の届出書一覧で確認してください。
独立後の働き方の全体像や、収入の考え方は、SNS運用代行で独立する手順|副業→フリーランスへの完全ロードマップで整理しています。
開業届でつまずきやすい点と対処
開業届の手続でつまずきやすいのは、期限の見落とし、e-Taxの準備、納税地の考え方、個人番号の取扱いの4点です。
提出自体は1枚の届出書ですが、周辺の期限や手続を見落とすと、後から手戻りが発生します。つまずきやすい点を、対処とあわせて整理します。
| つまずきやすい点 | なぜ起きるか | 対処 |
|---|---|---|
| 青色申告承認申請書の期限を過ぎる | 開業届の期限(確定申告期限まで)の方が長く、安心してしまう | 開業日が決まった時点で、青色申告を選ぶかを決める。1月16日以後の開業なら事業開始日から2か月以内を手帳やカレンダーに入れる |
| e-Taxの準備が間に合わない | 初めて使う場合は利用者識別番号の取得が必要 | 提出期限の直前に始めず、先にe-Taxの開始手続を済ませる。間に合わないときは書面で提出する |
| 納税地を誤る | 住所地、事業用の事務所、実家の住所など、複数の候補がある | 提出先は納税地を所轄する税務署。住所や納税地の扱いに迷う場合は、国税庁のタックスアンサーや税務署の相談窓口で確認する |
| 個人番号を含む控えを不用意に残す | 書面のコピーをそのまま保管してしまう | 個人番号の部分が写らないようにして控えを作る。クラウド保管やメール添付は、個人番号が含まれていないか確認してから行う |
税務署の相談窓口の案内は、国税庁のタックスアンサーのページ末尾からも辿れます。迷う点は、一人で抱えずに早めに問い合わせるほうが、期限に間に合わせやすくなります。
提出の直前に、次の8点を順に見直してください。
- 届出書の様式は、国税庁の手続案内ページの最新版か
- 開業日が、実際に仕事を始めた日と合っているか
- 納税地の住所に誤字や、番地・部屋番号の抜けがないか
- 所得の種類のチェック欄が、実態に合っているか
- 職業・事業内容の言葉が、実際の業務を表しているか
- マイナンバーの記載と、本人確認書類の準備ができているか
- 青色申告を選ぶ場合、承認申請書の期限をカレンダーに入れたか
- 提出後の控えの作り方と保管場所を決めたか
白色申告を選ぶ場合も、記帳と帳簿書類の保存は必要です。国税庁の書き方のPDFには、事業所得、不動産所得または山林所得を生ずべき業務を行うすべての人が、記帳と帳簿書類の保存が必要と書かれています。青色申告を選ばないから帳簿が要らない、という理解にはなりません。
開業前から確定申告までのスケジュール
独立の手続は、開業前の準備、開業日の提出、開業後の期限管理、翌年の確定申告の順に時期を分けて管理すると抜けが減ります。
ここまでの内容を、時期ごとの行動に並べ替えます。期限は国税庁のタックスアンサーの記載にもとづくもので、個別の事情で変わる場合は税務署に確認してください。
| 時期 | やること | 確認する場所 |
|---|---|---|
| 開業の前 | 納税地、開業日、職業・事業内容の言葉、青色申告を選ぶかを決める。e-Taxを使うなら利用者識別番号の取得を済ませる | 国税庁の手続案内(開業届出・e-Tax) |
| 開業日〜期限内 | 開業届を出す。青色申告を選ぶ場合は、同じ時期に青色申告承認申請書も準備する | 国税庁の手続案内、タックスアンサー |
| 開業から2か月以内(1月16日以後の開業) | 青色申告承認申請書を出す。人を雇う場合は給与支払事務所等の開設届出書を1か月以内に出す | 国税庁の手続案内 |
| 開業後の毎月 | 売上、経費、報酬の入金を記帳する。請求書と契約書を保存する | 会計ソフトや帳簿、請求書の控え |
| 翌年の確定申告期 | 帳簿から決算書類を作り、確定申告書を提出する。控除の条件を満たしているかを確認する | 国税庁のタックスアンサー(青色申告制度) |
期限のある手続と違い、毎月の記帳には締切が見えにくい面があります。入金と経費を記録する日をあらかじめ決めておくと、年末の整理がしやすくなります。
SNS運用代行で独立するときに、開業届とあわせて決めておくこと
SNS運用代行では、開業届と同じ時期に、契約書、請求書、業務範囲、アカウントの扱いを決めておくとトラブルを防ぎやすくなります。
開業届は税務の手続ですが、仕事を始める準備はそれだけでは終わりません。クライアントと取引を始める前に、次の点を文書にしておきます。
- 業務範囲:投稿の企画、制作、投稿作業、分析、コメント対応のうち、どこまで引き受けるか
- 納品物と修正:納品する物の形式と、修正を受け付ける回数や期間
- 報酬と支払日:金額、締め日、支払日、振込手数料の負担
- アカウントの権限:ログイン情報の受け渡し方法と、契約終了時の返却や削除
- 秘密保持:クライアントの未公開情報や顧客情報の扱い
- 請求書の宛名:屋号を使うか、個人名で請求するか
請求書の宛名や記載事項は、屋号や登録番号の有無によって変わります。開業届に書いた内容と、請求書や契約書に書く名前がそろっていると、クライアントの経理担当者にも説明しやすくなります。
税務の手続と、実際の受注は別の話です。開業届を出しても、案件が自動的に増えるわけではありません。学習から案件獲得までの流れは、先に紹介した独立のロードマップの記事を参考に、手続と並行して準備を進めてください。
よくある質問(FAQ)
- Q1. 副業のSNS運用代行でも開業届は必要ですか?
- 国税庁の手続案内では、新たに事業を開始した人が対象です。副業の収入が事業にあたるかどうかは、継続性や規模などの実態で判断されます。迷う場合は納税地の所轄税務署や、国税庁の相談窓口で確認してください。
- Q2. 開業日はいつにすればよいですか?
- 国税庁の表現は「事業の開始等の事実があった日」です。契約を結んだ日や、最初の作業を始めた日など、仕事の実態に合う日を選びます。契約書ややり取りの履歴で裏づけておくと説明しやすくなります。
- Q3. 開業届を出せば、自動的に青色申告になりますか?
- なりません。青色申告承認申請書は別の書類で、原則として青色申告をしようとする年の3月15日までに出します。その年の1月16日以後に新たに事業を開始した場合は、事業開始等の日から2か月以内です。
- Q4. e-Taxで出すとき、本人確認書類は必要ですか?
- 国税庁の手続案内では、e-Taxで提出する場合は本人確認書類の提示や写しの添付は不要とされています。書面でマイナンバーを記載して出す場合は、提示または写しの添付を求められます。
- Q5. 控えはどう保管すればよいですか?
- 書面の場合は提出前にコピーなどで控えを作り、個人番号が控えに残らないよう注意します。e-Taxの場合も、提出日と提出した書類の名前を記録しておきます。
まとめ|開業届は期限を確認して、準備から5ステップで進める
開業届は、新たに事業を始めたときに納税地の税務署へ出す届出で、期限は事業の開始等の事実があった日の属する年分の確定申告期限までです。青色申告承認申請書は別の書類で、期限も別に決まっています。
準備、書類作成、提出、控えの保管、仕事の開始の順に進め、青色申告やインボイスは自分の取引先と働き方に合わせて判断してください。SNS運用代行を学びながら仕事にしていきたい方は、下のLINEで学習の案内を確認できます。
SNS運用代行のスキルを学びながら独立の準備を進めたい方は、公式LINEで学習の案内を確認できます。
読み終わったら、手元に残す
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
LINE を友だち追加して「SNS設計図」と送ると、無料で届きます。
LINEで「SNS設計図」を受け取る次に読みたい関連記事
株式会社S.Lineのサービス
→ SNS運用代行を依頼したい企業様
→ 運用代行の実績・成功事例
→ Skill.On講座の詳細
→ ソウタのインスタ大学(無料)
→ Rethent me(メンズ美容)
→ フルミエール(女性向けインスタ)
運営: 株式会社S.Line