請求書の金額や記載に誤りが見つかったら、まず取引先へ連絡し、適格請求書発行事業者であれば「修正した適格請求書」を交付します。
国税庁のQ&Aは、誤りのあった事項だけを直して全項目を書き直す方法と、元の請求書との関係を示して修正点だけを書く方法を挙げています。
差額の精算は、修正書を出して別に請求する方法と、翌月の請求書で加減算する方法のどちらかになります。
この記事は、SNS運用代行で請求書を出したあとに誤りに気づいた人が、何を確かめ、どう直して出し直すかを整理します。
国税庁のページは、2026年11月14日に開いて確認しました。
税の扱いの最終判断は、税理士や所轄の税務署に確認してください。
請求書の誤りに気づいたら最初にすること
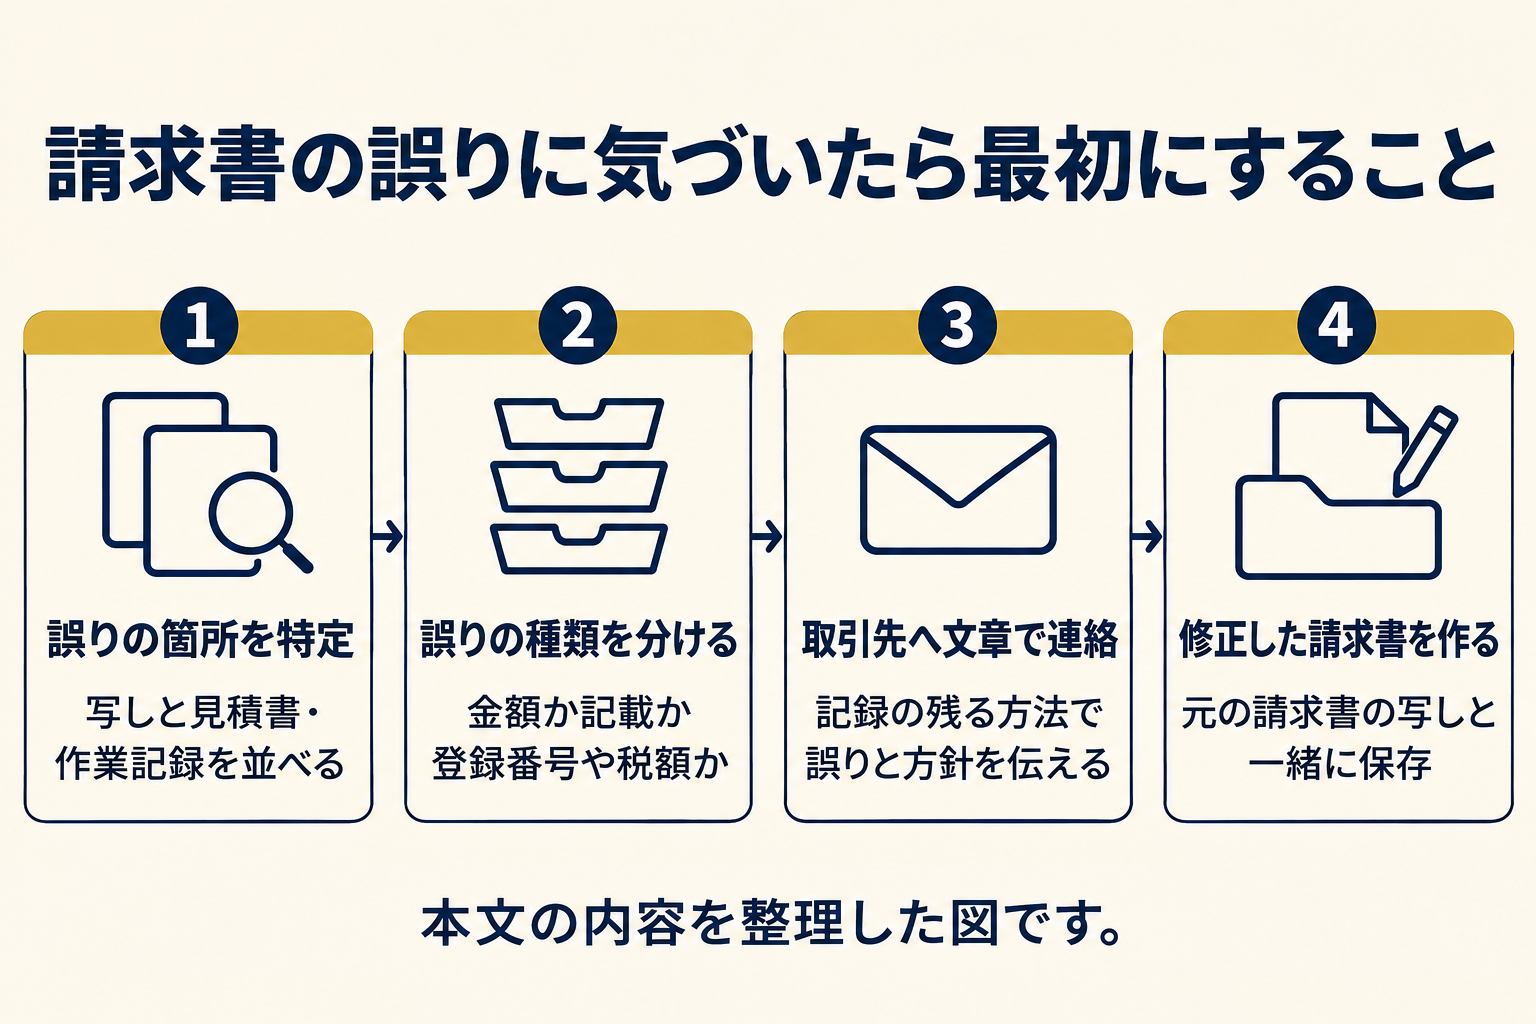
誤りに気づいたら、入金や支払いの前後にかかわらず、まず何が誤りかを特定して、取引先へ文章で連絡します。
- 出した請求書の写しと、見積書・発注書・作業記録を並べて、どこが違うかを特定する。
- 誤りが金額か、宛名や日付などの記載か、登録番号や税額かを分ける。
- 取引先へメールなど記録の残る方法で、誤りと直す方針を伝える。
- 修正した請求書を作り、元の請求書の写しと一緒に保存する。
- 差額が出る場合は、支払い方法と時期を取引先と決める。
手順1で作業記録を使うと、請求した本数や時間の根拠を示せます。
作業記録の付け方は、SNS運用代行の作業ログの付け方で整理しています。
すでに入金されている場合も、先に取引先へ事実を伝えます。
振込額を黙って調整すると、取引先の帳簿と食い違う原因になります。
どこまでが記載事項の誤りか
適格請求書の記載事項は6項目で、どれかに誤りがあれば、修正した適格請求書を出す場面になります。
国税庁のタックスアンサーは、適格請求書の記載事項を次の6つに整理しています(タックスアンサー No.6625)。
右の列は、SNS運用代行でありがちな誤りの例を編集部が当てはめたものです。
| 記載事項 | SNS運用代行で起きやすい誤りの例 |
|---|---|
| 書類を作成した人の氏名または名称と登録番号 | 屋号と本名が混在している、登録番号の桁や記号の書き間違い |
| 取引年月日 | 対象月を前月のままにしている |
| 取引内容 | 投稿の本数や、運用した媒体の書き間違い |
| 税率ごとに区分した税抜または税込の対価の額と適用税率 | 作業項目の足し忘れで合計がずれる |
| 税率ごとに区分した消費税額等 | 合計額から計算した税額が合わない |
| 書類の交付を受ける事業者の氏名または名称 | 宛名の会社名を間違える |
小売業や飲食店業などの一部の業種は、④と⑤のどちらかだけでよい、⑥は不要という扱いがありますが、請求書を出すSNS運用代行には通常当てはまりません。
どの誤りが修正の対象になるかの細かな線引きは、国税庁のQ&Aが個別に答えている部分があります。
迷うときは、記載事項のどれかに触れていれば修正書を出す、と考えておくと外しにくくなります。
請求書の基本の書き方は、SNS運用代行の請求書の書き方にまとめています。
修正した適格請求書の出し方(大きく2つの方法)
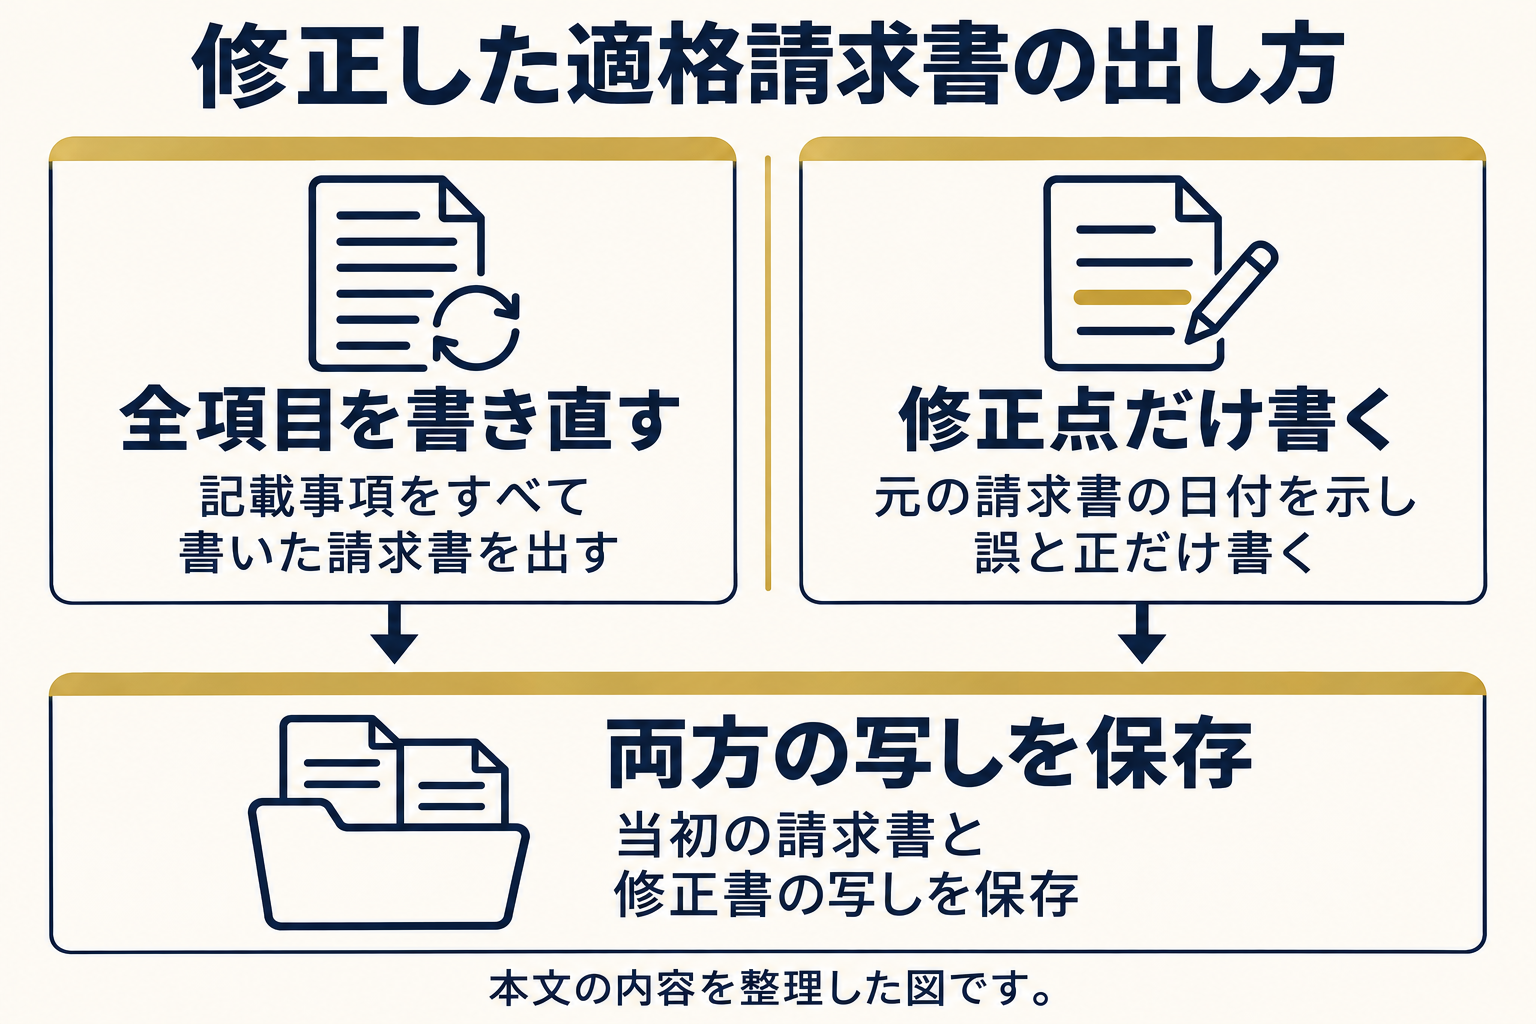
修正書の出し方は、全項目を書き直す方法と、元の請求書との関連を示して修正点だけ書く方法が、国税庁のQ&Aに例として挙げられています。
適格請求書発行事業者は、交付した請求書の記載事項に誤りがあったとき、交付した相手に修正した適格請求書を交付しなければなりません(消費税法第57条の4第4項・第5項)。
この義務と2つの方法は、国税庁のインボイスQ&A 問33にあります。
電磁的記録で提供した場合も同じ扱いです。
| 方法 | やること | 向く場面 |
|---|---|---|
| 全項目を書き直す | 誤りを直し、改めて記載事項をすべて書いた請求書を出す | 誤りが複数ある、金額の合計が変わる |
| 修正点だけ書く | 元の請求書の日付を示し、誤と正の項目だけを書く | 宛名や税額だけなど、直す箇所が少ない |
表の「向く場面」は、Q&Aの2つの方法を読んで編集部が整理した使い分けの目安です。
Q&Aの例では、後者の書類に「〇年〇月〇日付4月分請求書について、下記のとおり誤りがありましたので、修正いたします」と関連を示す文を入れ、誤と正を並べています。
同じ例では、当初の請求書と合わせて保存してほしい旨の注記も添えています。
修正書を出した事業者は、当初の請求書の写しと修正書の写しの保存が必要です。
仮の例:金額が足りなかったときの修正書
金額が足りなかったときは、修正書に誤と正の税抜額と消費税額を並べ、差額を示します。
次の表は、金額と日付を仮に置いた記載例です。
実在の取引ではなく、書き方を見せるための仮の例です。
| 項目 | 仮の記載 |
|---|---|
| 宛先 | ○○株式会社 御中 |
| 差出人 | (自分の名前または屋号) 登録番号 T+13桁 |
| 関連の明示 | ○年○月○日付の10月分請求書について、下記のとおり誤りがありましたので、修正いたします。 |
| 誤 | 10%対象 税抜 80,000円 消費税額 8,000円 |
| 正 | 10%対象 税抜 90,000円 消費税額 9,000円 |
| 差額 | 税込 11,000円の増額(追加でお支払いをお願いします) |
| 注記 | 当初の請求書と合わせて保存をお願いします。 |
投稿の本数を数え間違えて、請求が10,000円分(税抜)足りなかった、という想定の数字です。
金額・日付は例です。自分の取引では、実際の請求書と作業記録に合わせて書き換えてください。
差額を別に請求するのか、次の請求に含めるのかは、取引先と先に決めておくとやり取りが止まりません。
金額が多すぎたとき・値引きや返金にするとき
請求額が多すぎて対価を返す形になる場合は、適格返還請求書の扱いに当たることがあり、適格請求書と一つの書類にまとめて出すこともできます。
国税庁のQ&Aは、請求の過少や過大を調整する場合に、単に誤りを直すものだけでなく、売上げに係る対価の返還等に当たるものも含まれると説明しています。
対価の返還等には適格返還請求書を交付し、適格返還請求書と適格請求書は一つの書類で出せるとされています(国税庁のインボイスQ&A 問34)。
どこからが単なる誤りの訂正で、どこからが対価の返還等に当たるかは、取引の内容で変わります。
該当しそうなときは、書類の名称や書き方を、税理士か税務署に確認してから出してください。
実践用の「SNSの課題から次の一手を決める設計シート」を無料で配布しています。LINE で「SNS設計図」と送ると届きます。LINEで受け取る
翌月の請求書で調整してもよいか
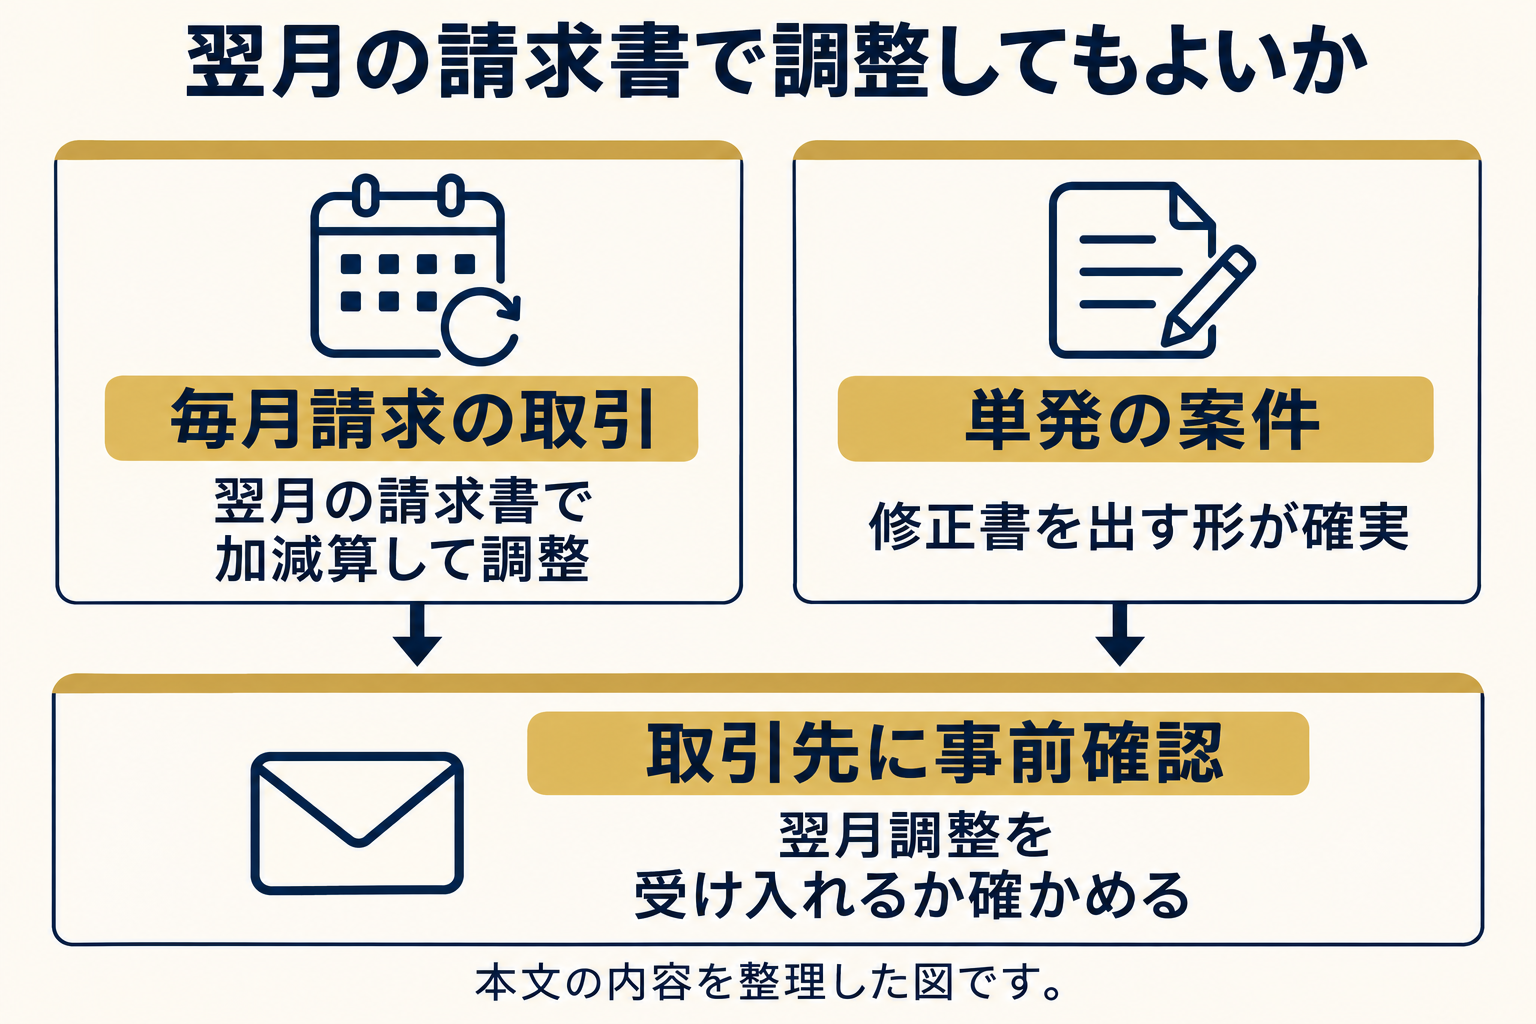
毎月請求書を出している取引では、前月の過少請求や過大請求を翌月の請求書で加減算して調整する方法が、Q&Aで認められています。
Q&A問34の事例は、1月ごとに請求書を交付している取引で、単価や数量の誤りを翌月の請求書で継続的に調整している場合です。
この場合、翌月の請求書に前月分の過少請求等を直接加減算した金額と、その金額で計算した消費税額等を書けば、修正した適格請求書の交付があったものとして差し支えないとされています(国税庁のインボイスQ&A 問34)。
当月の請求書に書く税抜または税込の合計と消費税額等は、前月分を加減算した調整後の金額になります。
注意したいのは、このQ&Aが、継続的に翌月で調整している取引を前提にしている点です。
単発の案件や、翌月の請求がない取引では、修正書を出す形が確実です。
取引先が翌月調整を受け入れるかは別の話なので、事前に確認しておきます。
インボイスに登録していない場合は
修正書の交付義務は適格請求書発行事業者に向けたもので、登録していない場合は、適格請求書そのものを出せません。
国税庁のタックスアンサーは、適格請求書は税務署長の登録を受けた適格請求書発行事業者だけが交付できるという趣旨を示しています(タックスアンサー No.6625)。
登録していない場合の請求書の訂正は、この制度上の義務ではなく、取引先との間での書類の直し方の取り決めになります。
とはいえ、金額や宛名の誤りを取引先に伝えて、直した請求書を出し直す流れは同じです。
登録が必要かどうかの判断は、SNS運用代行のインボイス登録は必要かで整理しています。
請求書の訂正を防ぐ見直しのコツ
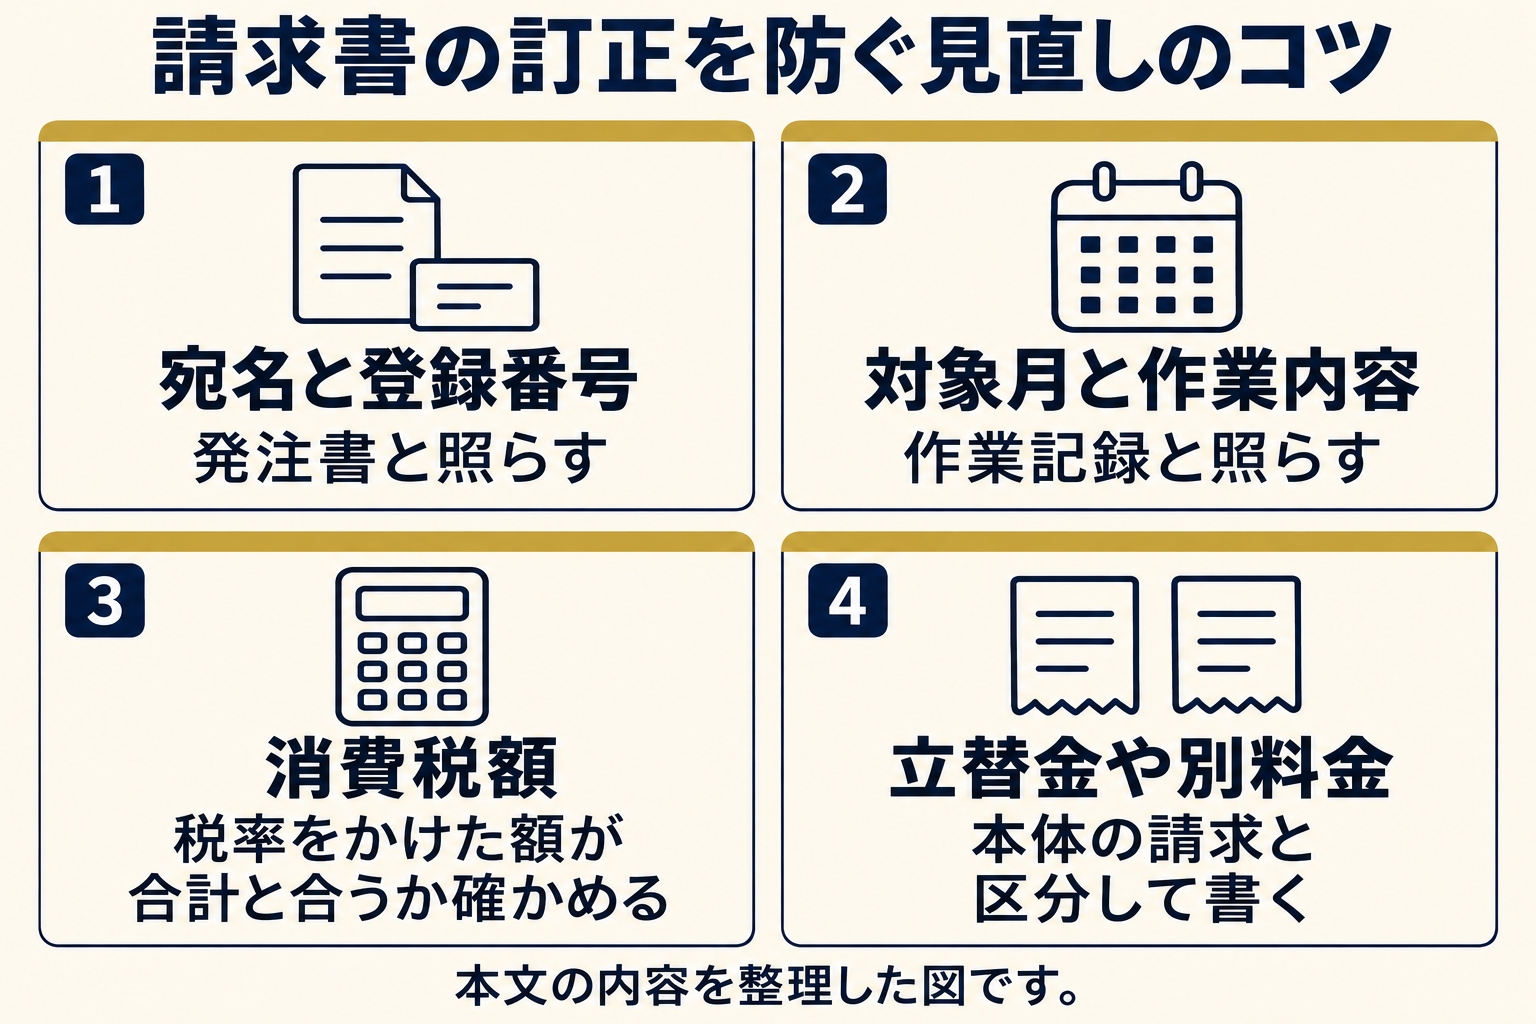
請求書を出す前に、見積書・発注書・作業記録と突き合わせる確認を決まった順番で行うと、誤りの多くを防げます。
- 宛名と登録番号を、前回の請求書ではなく発注書と照らす。
- 対象月と作業内容を、作業記録と照らす。
- 税抜額に税率をかけた消費税額が、合計と合っているかを電卓で確かめる。
- 立替金や別料金がある場合は、本体の請求と区分して書く。
立替金を請求に含めるときの書き方は、立替金の請求と精算書の書き方で確認できます。
金額の誤りが原因で入金が遅れたときの動き方は、報酬が入金されない時の対応にまとめています。
よくある質問(FAQ)
- Q1. 請求書を間違えたら、新しく作り直してよいですか。
- 適格請求書発行事業者は、誤りのあった請求書に対して、修正した適格請求書を交付しなければなりません。作り直す場合も、誤った請求書との関係が分かるようにして、当初の請求書の写しと一緒に保存します。
- Q2. 元の請求書は破棄してよいですか。
- 国税庁のQ&Aは、修正書を交付した事業者に、当初交付した請求書の写しと修正書の写しの保存が必要だと説明しています。元の請求書は残しておきます。
- Q3. メールで送った請求書の誤りも、修正書が必要ですか。
- Q&Aは、電磁的記録で提供した場合も、記載事項に誤りがあれば修正した適格請求書を交付するとしています。PDFで送った場合も同じ扱いです。
- Q4. 請求額が少なすぎたとき、次の月に上乗せしてもよいですか。
- 毎月請求書を出す継続的な取引で、翌月の請求書に前月分の過少請求を加減算して調整している場合は、Q&A問34が認める方法です。当月の請求書には、調整後の金額と消費税額等を書きます。取引先にも事前に伝えておきます。
- Q5. 登録番号を書き忘れた請求書は、どう直しますか。
- 登録番号は適格請求書の記載事項の1つなので、書き足した請求書を出し直す形になります。出し直し方の細かな扱いは、税理士か税務署に確認してください。
読み終わったら、手元に残す
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
LINE を友だち追加して「SNS設計図」と送ると、無料で届きます。
LINEで「SNS設計図」を受け取るまとめ
請求書の誤りに気づいたら、まず誤りを特定して、取引先へ文章で連絡します。
適格請求書発行事業者は、誤りがあった請求書に対し、修正した適格請求書を交付しなければなりません。
出し方は、国税庁のQ&Aが例に挙げる、全項目を書き直す方法と、元の請求書との関連を示して修正点だけ書く方法があります。
金額が多すぎて対価を返す形になる場合は適格返還請求書の扱いに当たることがあり、毎月の取引なら翌月の請求書で調整する方法もあります。
この記事は、2026年11月14日に確認した公開情報にもとづく一般的な整理で、個別の取引を判断するものではありません。
株式会社S.Lineのサービス
→ SNS運用代行を依頼したい企業様
→ 運用代行の実績・成功事例
→ Skill.On講座の詳細
→ ソウタのインスタ大学(無料)
→ Rethent me(メンズ美容)
→ フルミエール(女性向けインスタ)
運営: 株式会社S.Line