SNS運用代行でインボイス発行事業者に登録するかどうかは、「取引先が仕入税額控除を受ける課税事業者か」「登録で増える消費税の申告と納付を、自分の売上で払えるか」の2点で決まります。
登録は義務ではなく、取引先に適格請求書(インボイス)を渡す必要があるときに選ぶ手続きです。この記事では、取引先の種類ごとの見方、納税額の計算例、登録手続き、取引先への伝え方を、国税庁のページで確認した内容に沿って整理します。
※ 税額の判断は、売上・経費・事業区分で変わります。最終的な判断は、税務署や税理士に確認してください。
この記事の読者向け・無料
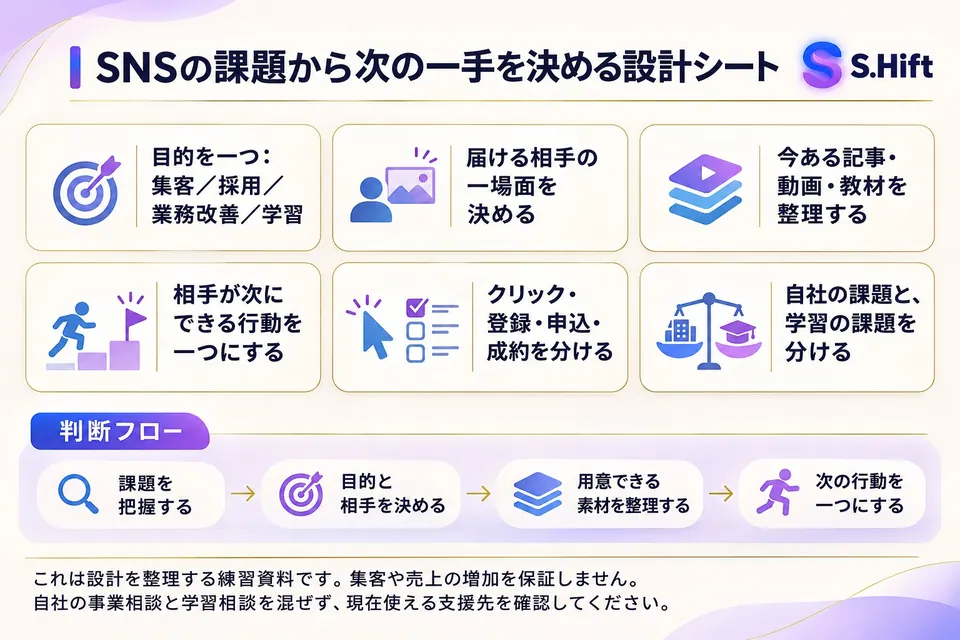
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
- 下のボタンから LINE を友だち追加
- トークで「SNS設計図」と送る
- SNSの課題から次の一手を決める設計シートが自動で届きます
友だち追加は無料です。届いた後はいつでもブロックできます。
LINEで「SNS設計図」を受け取るSNS運用代行でインボイス登録を考える順番
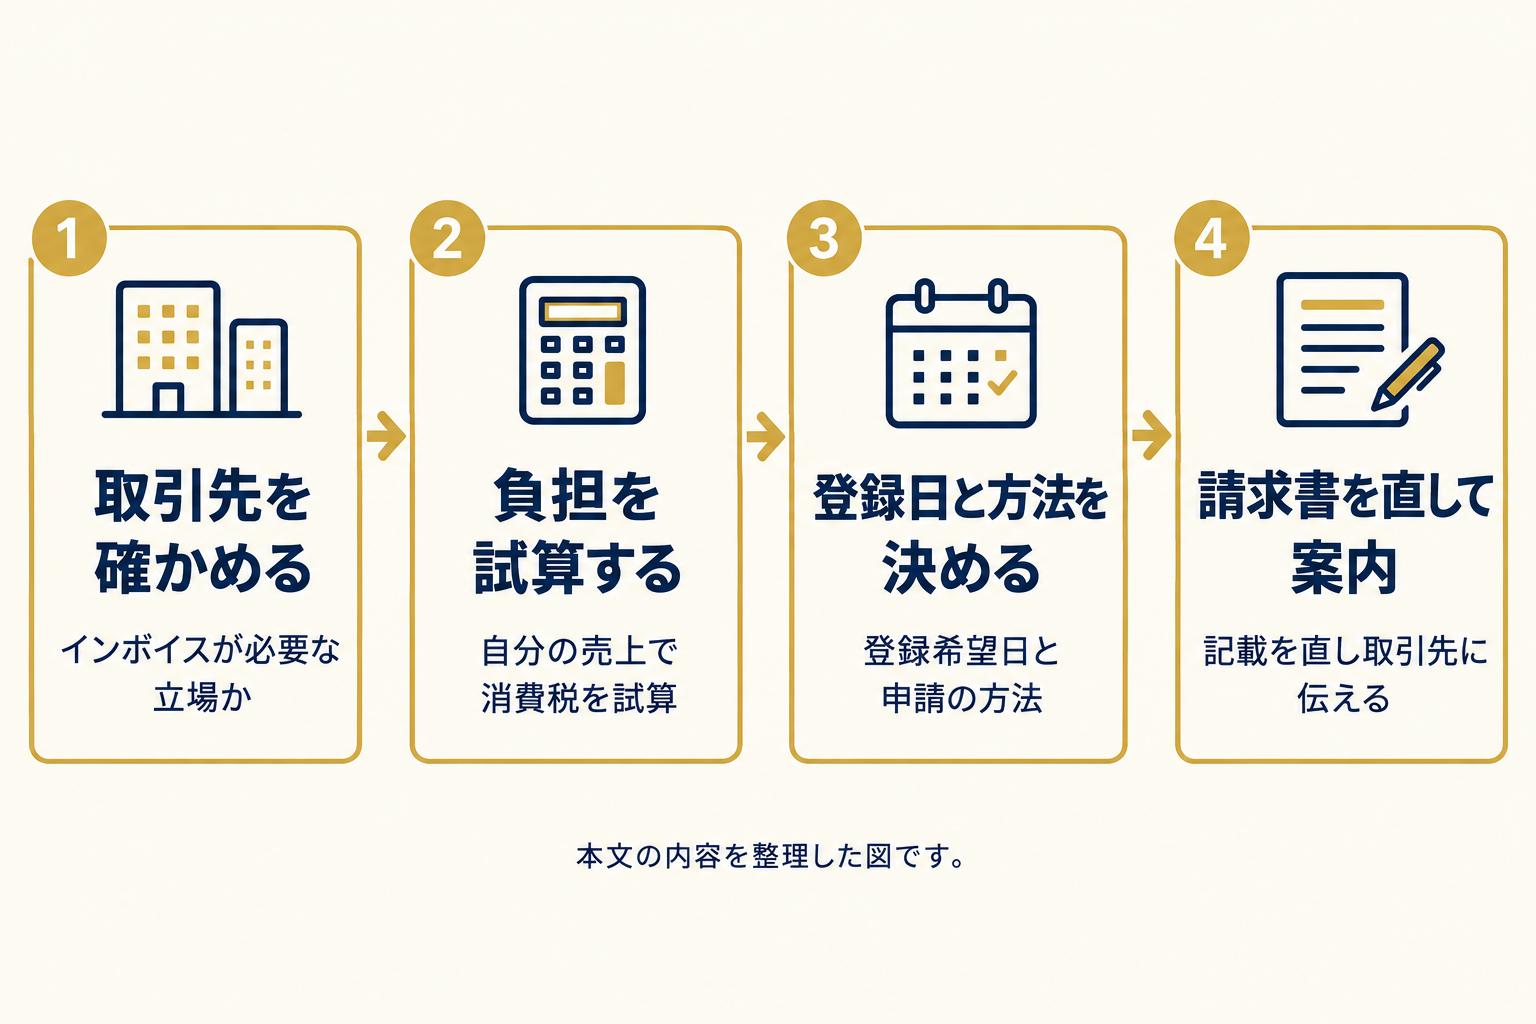
インボイス発行事業者の登録とは、適格請求書(インボイス)を交付できる事業者として国税庁に登録を受けることで、登録すると免税事業者でも課税事業者として消費税の申告が必要になります。
判断の順番は次のとおりです。登録の申請から考え始めず、先に取引先の状況を確かめるほうが、遠回りになりません。
- 今の取引先と見込みの取引先が、インボイスを必要とする立場かを確かめる
- 登録した場合の消費税の負担を、自分の売上で試算する
- 登録するなら、登録希望日と申請の方法を決める
- 請求書の記載を直し、取引先に案内する
国税庁の「インボイス制度について」のページでは、売手がインボイスを交付するには事前にインボイス発行事業者の登録を受ける必要があること、登録を受けると課税事業者として消費税の申告が必要になることが案内されています。制度の全体像は国税庁「インボイス制度について」で確認できます(2026年10月29日に確認)。
登録すると何が変わるのか
登録で変わるのは、取引先に渡せる請求書の種類と、自分の消費税の申告義務の2点です。
国税庁のページによると、仕入税額控除を受けるには、原則として売手のインボイスを保存する必要があります。つまりインボイスが必要になるのは、請求書を受け取る取引先が消費税の仕入税額控除を受けるときです。
売手がインボイス発行事業者であれば、買手の課税事業者から求められたときにインボイスを交付する必要があり、交付したインボイスの写しは保存しておく必要があります。
登録の手続きの案内ページには、免税事業者が登録を受ける場合、原則として登録を受けた日から2年間は消費税の申告が必要になること、登録を取りやめても同様であることが書かれています。出典は国税庁「申請手続」です(2026年10月29日に確認)。
試しに登録して、あとで戻す、という使い方はできない点が、判断の重要な条件になります。
取引先の種類で見る、インボイスが必要になる度合い
取引先ごとの必要度は、その取引先が仕入税額控除を受けるか、受けるときにインボイスの保存が要るかで見分けます。
| 取引先の例 | インボイスとの関係 | 確認すること |
|---|---|---|
| 消費税を一般課税で申告している法人・個人事業者 | 仕入税額控除を受けるために、原則として受け取ったインボイスの保存が必要 | インボイスを求められているか、登録していない場合の取引条件をどう考えているか |
| 簡易課税制度、2割特例、3割特例を使っている取引先 | 国税庁のページでは、これらを使うと受け取ったインボイスを保存しなくても仕入税額控除を受けられるとされている | 取引先がどの方式で申告しているか。取引先の事情なので、こちらからは決めつけない |
| 消費税の免税事業者や、仕入税額控除を受けない取引先 | インボイスの保存が求められるのは仕入税額控除を受けるときなので、登録の必要性は高くない | 取引先の課税状況。今後、売上が増えて課税事業者になる可能性 |
3行目のように、仕入税額控除を受けない取引先は、請求書にインボイスの形式を求めない場合があります。ただし、取引先の状況は外から見えないことが多いため、契約前や更新の前に聞いて確かめます。聞き方は契約前の取引先確認の項目をまとめた記事と組み合わせると、1回の確認で済みます。
確認する質問の例(仮の例)は次のとおりです。
- 請求書は、適格請求書(インボイス)の形式でないと経理処理に困りますか
- 登録番号の記載が必要な場合、いつの請求分から必要ですか
- 登録がない場合の取引条件に、変更の予定はありますか
SNS運用の仕事を、契約や請求の実務まで含めて学びたい方は、公式LINEで学習の案内を確認できます。
登録しない場合に取引先側で起きること
登録しない場合、一般課税の取引先はインボイスを保存できないため、仕入税額控除を受けられる範囲が経過措置の割合に限られます。
国税庁の「令和8年度税制改正特集」には、免税事業者などインボイス発行事業者以外の者からの課税仕入れについて、一定割合を控除できる経過措置が設けられていること、その適用期限が2年間延長されたことが書かれています。同ページの時系列の図では、控除できる割合は次のとおりです。
| 期間(開始日から) | 控除できる割合 |
|---|---|
| 令和5年10月1日から3年間 | 80% |
| 令和8年10月1日から2年間 | 70% |
| 令和10年10月1日から2年間 | 50% |
| 令和12年10月1日から1年間 | 30% |
| 令和13年10月1日以降 | 控除できない |
この表は、取引先が支払った消費税のうち、取引先が控除できる割合の見取り図です。今日(2026年10月29日)は、令和8年10月1日から始まる70%の期間にあたります。出典は国税庁「令和8年度税制改正特集」です(2026年10月29日に確認)。
この表からわかるのは、登録しなくても取引がすぐに成り立たなくなるわけではない一方で、時間がたつほど取引先の控除できる割合が下がるという構造です。
取引先から価格や条件の相談があったときは、割合だけで決めず、既存の取引先へ料金改定を伝えるときの通知の考え方に沿って、書面で整理します。
登録した場合の消費税の負担を試算する
登録した場合の負担は、売上にかかる消費税から、仕入れ・経費にかかる消費税を差し引く本来の計算か、売上税額の一定割合を納める特例のどちらで申告するかで変わります。
国税庁のページでは、免税事業者からインボイス発行事業者になった個人事業者について、令和8年分までは2割特例(納付税額を売上税額の2割にできる特例)、令和9年分・令和10年分は3割特例(売上税額の3割にできる特例)が案内されています。主な条件は次のとおりです。
| 特例 | 対象になる課税期間 | 主な条件 |
|---|---|---|
| 2割特例 | 令和5年10月1日から令和8年9月30日までの日の属する課税期間 | インボイス発行事業者の登録を受けていること、基準期間(個人は2年前)の課税売上高が1,000万円以下であること |
| 3割特例 | 個人事業者の令和9年分・令和10年分の確定申告 | 個人事業者であること、基準期間(令和9年分なら令和7年)の課税売上高が1,000万円以下であること、インボイス発行事業者の登録を受けていること。法人は適用できない |
どちらの特例も、基準期間の課税売上高が1,000万円を超える事業者などは受けられません。条件の詳細は、国税庁「2割特例 特設ページ」と、先ほどの「令和8年度税制改正特集」で確認してください。簡易課税制度は、基準期間の課税売上高が5,000万円以下の課税期間で、届出書を出した事業者が選べる方式で、選んだら原則として2年間は続ける必要があります。
仮の例で計算してみる
次の数字は仮の例です。実際の売上・経費・税率の扱いで変わります。3割特例の割合と条件は国税庁「令和8年度税制改正特集」の記載に合わせています。
- 運用代行の月額料金:10万円(税抜)、1年分の売上は120万円(税抜)
- 売上にかかる消費税(税率10%とする):年12万円
- 年間の仕入れ・経費にかかる消費税:2万円と仮定
| 申告の方法 | 計算 | 納付額の例 |
|---|---|---|
| 本来の計算(一般課税) | 12万円 - 2万円 | 10万円 |
| 3割特例(令和9年分以降の個人事業者) | 12万円 × 30% | 3万6,000円 |
この仮の例では、売上税額の3割を納める特例のほうが、納付額が6万4,000円少なくなります。
ただし、国税庁の2割特例のページでは、多額の設備投資などで課税仕入れにかかる消費税額が売上にかかる消費税額を上回る場合、一般課税で申告すれば還付が生じる一方、2割特例を適用すると通常は還付が生じないと案内されています。
3割特例の案内でも、業種や仕入れの状況によっては簡易課税制度のほうが有利な場合があるとされています。計算は自分の数字で行い、特例と本来の計算のどちらが合うかは、税理士や税務署の相談窓口で確かめます。
見積もりを作る段階で、消費税の扱い(税抜か税込か)を書いておくと、請求の段階で迷いません。書き方は見積書に書く項目と前提条件の記事にまとめています。
実践用の「SNSの課題から次の一手を決める設計シート」を無料で配布しています。LINE で「SNS設計図」と送ると届きます。LINEで受け取る
登録の手続きの流れ
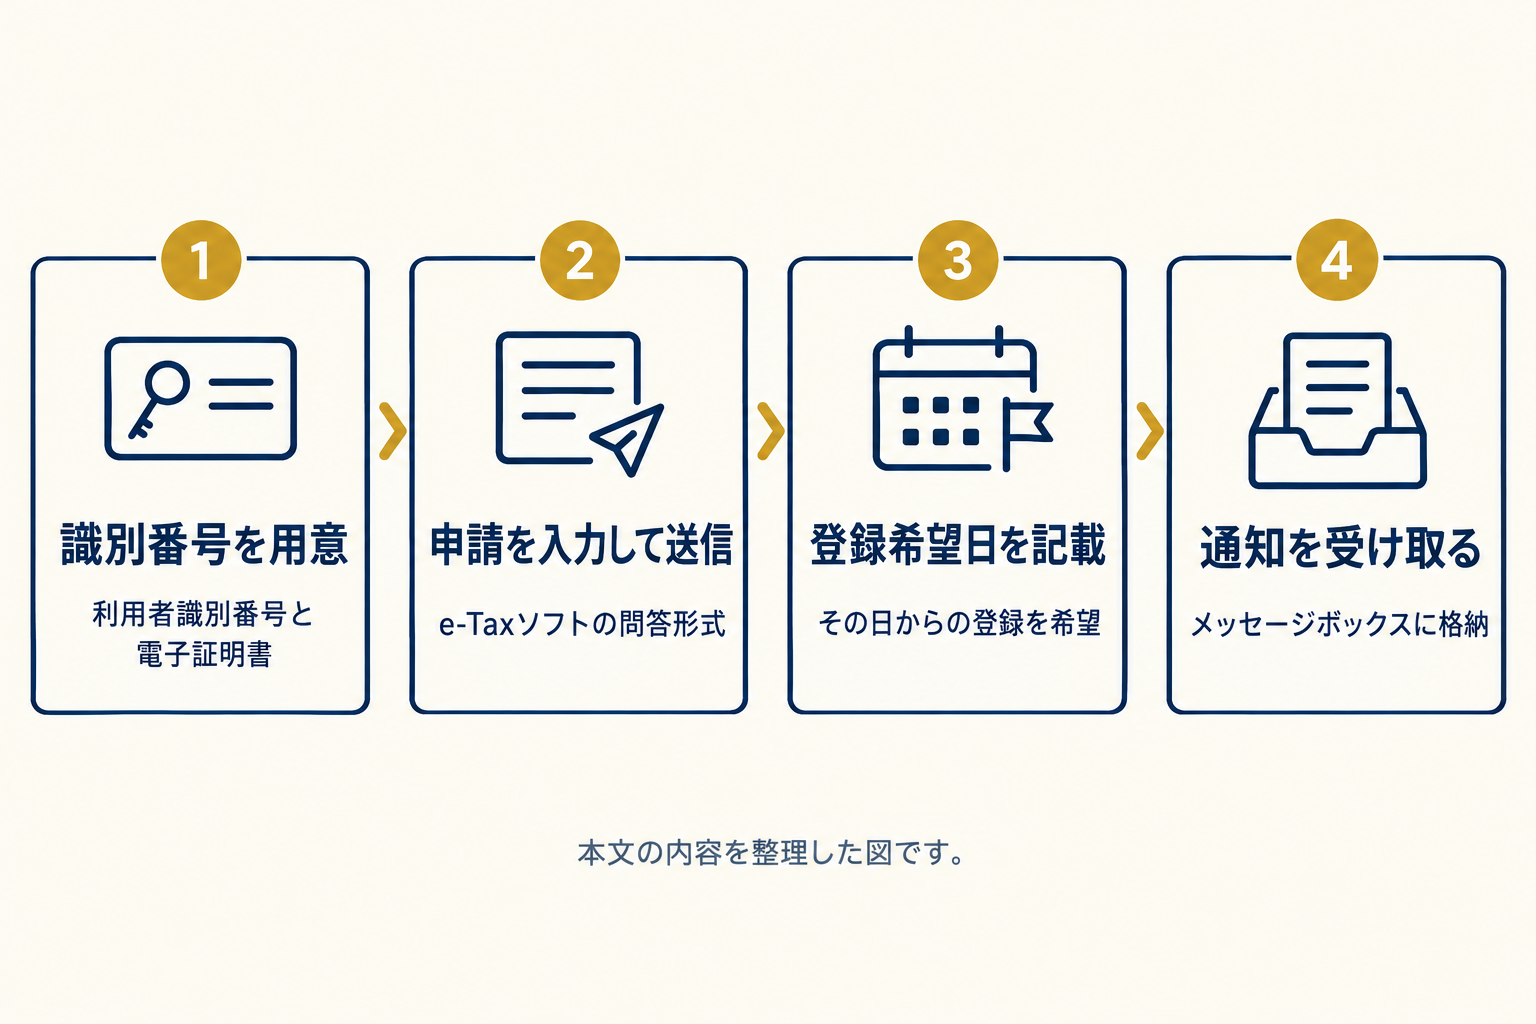
登録の申請は、e-Taxソフト(WEB版)などで行え、免税事業者は登録希望日を指定して、その日から登録を受けられます。
国税庁の案内ページに書かれている流れは次のとおりです。
- e-Taxの利用に必要な利用者識別番号(16桁)と、電子証明書(マイナンバーカード等)を用意する。初めての場合は、e-Taxソフト(WEB版)で利用者識別番号を取得できる
- e-Taxソフト(WEB版)の問答形式で、登録申請を入力して送信する。スマホ・タブレット・パソコンのいずれからも使える
- 免税事業者は、登録希望日を記載して、その日からの登録を希望できる
- 登録通知は、e-Taxのメッセージボックスの「通知書等」に格納される
同ページには、登録通知やインボイス公表サイトへの公表に時間を要していることも書かれています。登録番号の通知が届くまで請求書に番号を書けないため、取引先に請求書を出す日から逆算して、余裕のあるときに申請します。
登録番号が届く前の取扱いは、同ページに案内されているインボイス制度に関するQ&A(問36)で確認します。
まだ開業届を出していない場合は、先に事業の開始を整える必要があります。手順はSNS運用代行で独立する人向けの開業手続きの記事で確認できます。
請求書に必要な記載事項と取引先への伝え方
インボイスに必要な記載事項は、国税庁のページでは、相手方の氏名または名称、売手の氏名または名称と登録番号、取引年月日、取引内容、税率ごとの対価の総額と適用税率、税率ごとの消費税額等の6つです。
| 記載事項 | SNS運用代行の請求書での書き方の例(仮の例) |
|---|---|
| 1. 交付を受ける相手方の氏名または名称 | 取引先の会社名・屋号 |
| 2. 売手の氏名または名称と登録番号 | 自分の氏名または屋号と、登録番号 |
| 3. 取引年月日 | 運用代行の対象月、または納品日 |
| 4. 取引内容 | 「Instagram運用代行(月額)」など、業務内容がわかる表記 |
| 5. 税率ごとの対価の総額と適用税率 | 10%対象の税抜金額の合計と、税率10%の表記 |
| 6. 税率ごとの消費税額等 | 10%対象の消費税額 |
請求書だけでなく、所定の事項が記載された領収書や納品書もインボイスにあたります。請求の書式全体は、運用代行の請求書の書き方とテンプレートの記事と合わせて見直すと、抜けが出にくくなります。
取引先への案内文の例(仮の例)は次のとおりです。
- 「適格請求書発行事業者の登録が完了しましたので、次回のご請求書から登録番号を記載します」
- 「登録番号は、請求書の左上に記載します。ご不明な点があれば、ご連絡ください」
- 登録の予定がない場合は、「現時点では登録の予定はありません。ご事情があれば、お知らせください」と、事実だけを伝える
案内文には、登録の有無と、いつの請求分から変わるかだけを書きます。税額の説明や、取引先の控除の話までは書かず、聞かれたときに口頭で答える形にすると、行き違いが減ります。
登録を決める前の確認リスト
登録を決める前の確認は、取引先、売上、経費、手続きの時期の4つに分けると、抜けなく進められます。
| 区分 | 確認すること | 確認する先 |
|---|---|---|
| 取引先 | インボイスを求められているか、取引条件が変わる予定はあるか | 取引先の経理担当や窓口 |
| 売上 | 基準期間(2年前)の課税売上高が1,000万円以下か | 自分の帳簿・確定申告書 |
| 経費 | 仕入れ・経費にかかる消費税が売上税額に比べて大きいか | 自分の帳簿 |
| 時期 | 登録希望日、請求書を出す日、登録通知の見込み | 国税庁の申請手続のページ |
この表の4区分を一度に確認し、結果をメモに残しておきます。契約更新や料金の見直しのときに、同じ確認をやり直さずに済みます。
よくある質問(FAQ)
- Q1. SNS運用代行の仕事は、インボイスに登録しないと受けられませんか。
- 登録は義務ではありません。インボイスを必要とするかは取引先の事情で決まるため、契約前に取引先へ確認します。登録しない場合、一般課税の取引先が受けられる仕入税額控除は、経過措置の割合に限られます。
- Q2. 登録すると、消費税の申告と納付が必要になりますか。
- はい、登録すると課税事業者として申告が必要になります。納付額は、売上にかかる消費税と、仕入れ・経費にかかる消費税の差、または特例の計算で決まるため、一律には言えません。この記事の計算例を、自分の数字に置き換えて試算してください。
- Q3. 一度登録したあとに、やめることはできますか。
- 国税庁の案内では、免税事業者が登録を受けた場合、原則として登録を受けた日から2年間は消費税の申告が必要で、登録を取りやめても同様とされています。取りやめを前提に登録するのは避けてください。
- Q4. 副業で月額数万円の案件だけの場合も、考え方は同じですか。
- 考え方の順番は同じで、取引先の状況、試算、手続きの時期の順に確認します。売上の規模によって、基準期間の課税売上高が1,000万円以下かどうか、特例が使えるかどうかが変わるため、自分の売上で確かめます。
- Q5. 登録番号が届く前に請求書を出す場合はどうしますか。
- 国税庁の申請手続のページに、登録日から登録の通知を受けるまでの間の取扱いについてのQ&A(問36)が案内されています。該当する場合は、そのQ&Aを確認してから請求書を作ります。
読み終わったら、手元に残す
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
LINE を友だち追加して「SNS設計図」と送ると、無料で届きます。
LINEで「SNS設計図」を受け取るまとめ
- 登録の判断は、取引先がインボイスを必要とするか、登録後の消費税の負担を払えるかの2点で決める
- 登録すると課税事業者として申告が必要になり、免税事業者は原則として登録日から2年間は申告が続く
- 登録しない場合、一般課税の取引先の控除は経過措置の割合で段階的に下がるため、取引先の状況を定期的に確認する
- 登録するなら、登録希望日と請求書を出す日から逆算して、余裕をもってe-Taxで申請する
- 請求書の6つの記載事項を整え、取引先には登録の有無と適用開始の請求分だけを案内する
SNS運用を仕事にする準備として、案件の取り方から契約・請求の実務までを順番に学びたい方は、公式LINEで学習の案内を確認できます。
株式会社S.Lineのサービス
→ SNS運用代行を依頼したい企業様
→ 運用代行の実績・成功事例
→ Skill.On講座の詳細
→ ソウタのインスタ大学(無料)
→ Rethent me(メンズ美容)
→ フルミエール(女性向けインスタ)
運営: 株式会社S.Line