会社員のSNS運用代行副業で、始める前に確認することは3つです。1つめは会社の就業規則で副業が認められるか、届出が要るかです。2つめは副業の所得が、国税庁のNo.1900が示す20万円を超えるかどうかです。3つめは確定申告をしない場合の住民税の申告です。
この記事は、本業を続けながらSNS運用代行を始めたい会社員に向けて、始める前の確認を公的ページの文言で整理したものです。確認日は2026年11月1日です。制度や案内は更新されることがあるため、実際に手続きするときは最新の表示を見てください。
個別の税金の判断、会社ごとの規則の解釈、契約上の判断は、勤務先の担当部署、税務署、お住まいの市区町村、専門家への確認を前提に読んでください。
この記事の読者向け・無料
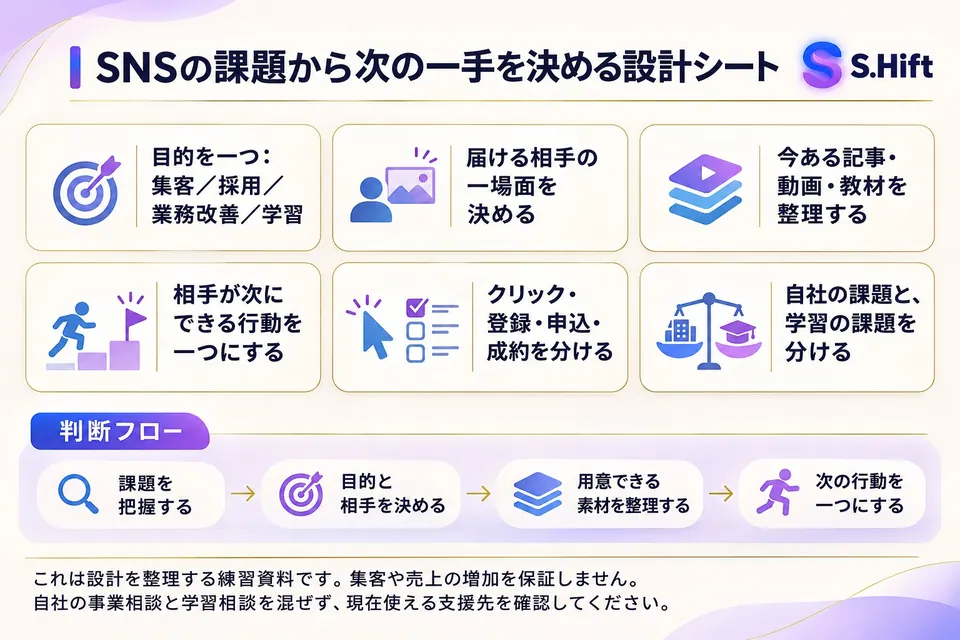
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
- 下のボタンから LINE を友だち追加
- トークで「SNS設計図」と送る
- SNSの課題から次の一手を決める設計シートが自動で届きます
友だち追加は無料です。届いた後はいつでもブロックできます。
LINEで「SNS設計図」を受け取る会社員がSNS運用代行を副業にする前に確認することは何か
副業前の確認とは、本業の会社との約束、税金の申告、案件の契約条件の3点を、始める前に公的ページや書面で確かめておく作業のことです。収入の見込みを立てる前に済ませておくと、始めたあとの手戻りを減らせます。
SNS運用代行は、パソコンとスマホがあれば本業の時間外に進められる仕事です。その分、会社の規則や税金の扱いを後回しにしがちです。
確認する相手は、会社、税務署と市区町村、案件の依頼主の3か所に分かれます。相手ごとに見る資料が違うため、先に全体像を表にします。
確認の順番|会社、税金、契約の3つを先に見る
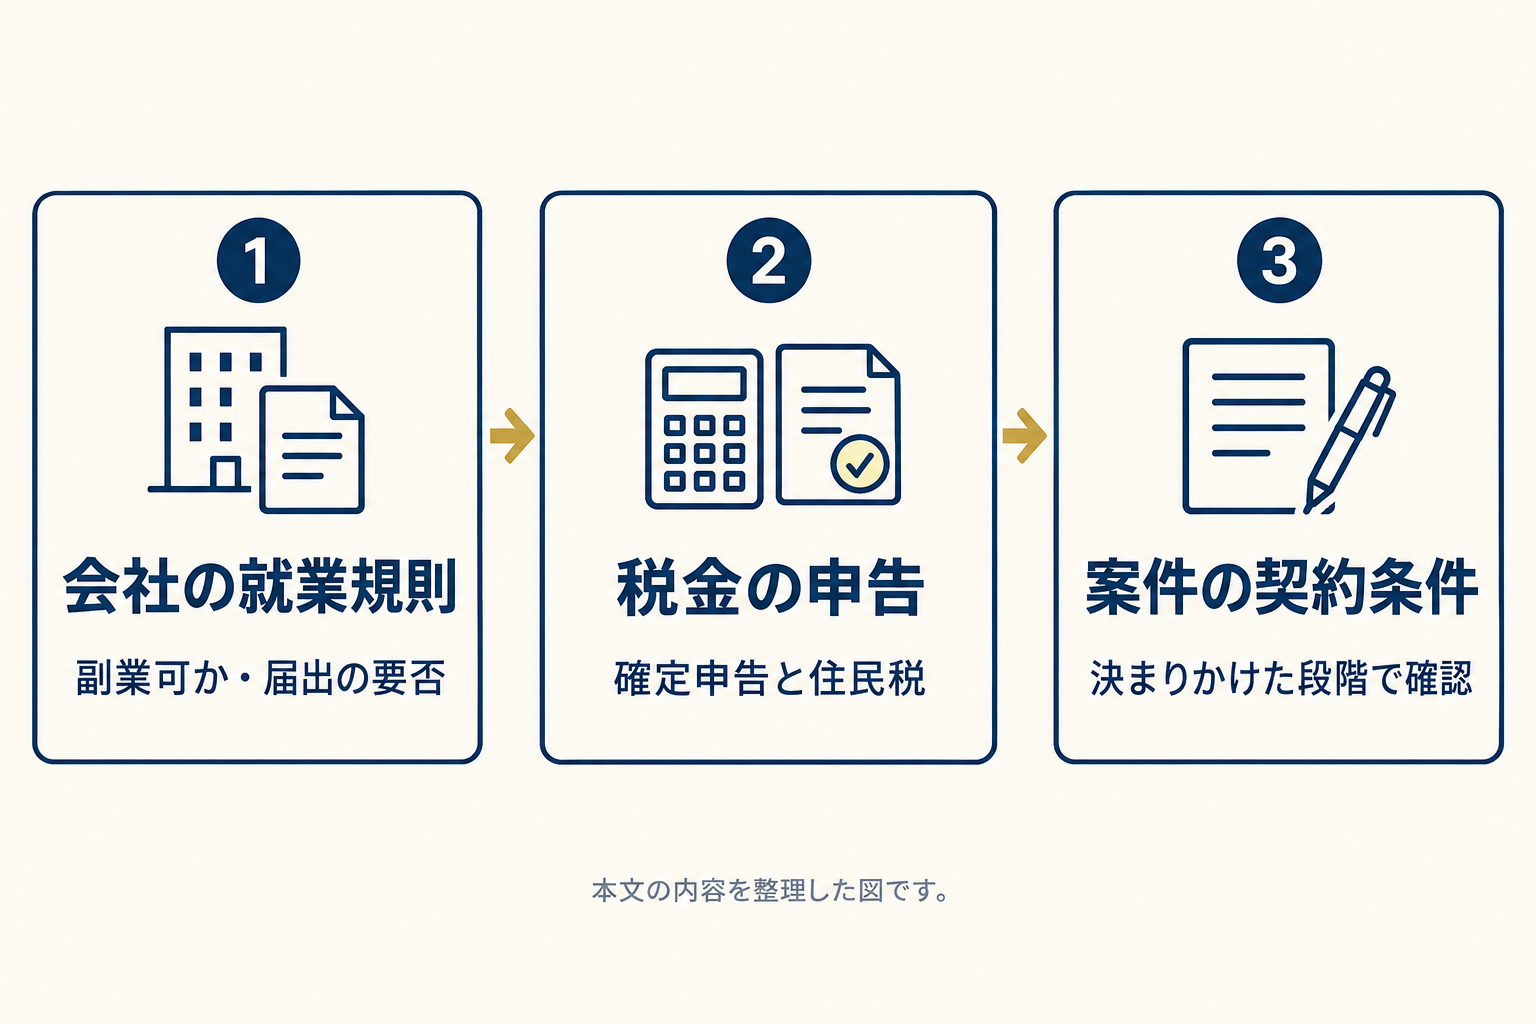
確認の順番は、会社の就業規則、税金の申告、案件の契約条件の順が基本です。会社の許可が前提になるため、案件に応募したり契約したりする前に、最初の1つを済ませます。
| 順番 | 確認すること | 見る資料 | わからない時 |
|---|---|---|---|
| 1 | 副業が認められるか、届出が要るか | 勤務先の就業規則(厚生労働省の解説ページ) | 勤務先の人事・総務に聞く |
| 2 | 確定申告が必要か | 国税庁 No.1900 | 税務署に聞く |
| 3 | 住民税の申告が必要か | お住まいの市区町村の案内(例:神戸市のページ) | 市区町村の住民税の窓口に聞く |
契約条件の確認は、案件が決まりかけた段階で行います。取引先の確かめ方は後半の「案件を受ける前の確認」で説明します。
就業規則で確認すること|副業が認められるか・届出が要るか
就業規則の確認とは、勤務先の規則に副業・兼業の定めがあるか、届出や許可が必要かを、自分の会社の条文で確かめることです。会社ごとに内容が違うため、世の中の一般論だけでは判断できません。
厚生労働省の「副業・兼業と労働条件」のページは、モデル就業規則第70条第1項を「労働者は、勤務時間外において、他の会社等の業務に従事することができる。」と紹介しています。これは国が示すモデルであり、自分の会社の規則が同じとは限りません。厚生労働省のページを見ながら、自分の会社の条文を読み比べてください。
同じページは、会社が副業を禁止・制限できる場合として、次の4つを挙げています。
- 労務提供上の支障がある場合
- 企業秘密が漏れる場合
- 会社の名誉や信用を損なう行為がある場合
- 競業によって企業の利益を害する場合
SNS運用代行で気をつけたいのは、最後の「競業」です。本業が広告やマーケティング、SNSに近い仕事の人は、依頼主の業種が本業の取引先と重ならないかを確認してください。
同じページは、副業先が決まったら、就業規則に定められた方法に従って会社に内容を届け出ましょうと案内しています。届出に書く内容の例は、ページが挙げる確認事項をもとに、次の表のように整理できます。
| 届出に書く項目 | 書く内容(仮の例) |
|---|---|
| 副業の内容 | 個人で受ける、企業のSNS投稿の企画と運用の補助 |
| 契約の形 | 業務委託(雇用ではない) |
| 作業する時間 | 平日夜と休日。本業の勤務時間内には行わない |
| 契約を始める日と期間 | 契約書に書かれた開始日と期間 |
上の表の内容は、書き方を示す仮の例です。実際の届出様式や必要な項目は、勤務先の規則と人事・総務の案内に従ってください。
勤務時間と作業時間|労働時間の通算と作業ログの残し方
労働時間の通算とは、労働基準法第38条第1項が定める、事業場が別でも労働時間を合計して扱う決まりのことです。副業先で雇われて働く場合にこの決まりが関わるため、自分の契約が雇用なのか業務委託なのかを先に整理します。
厚生労働省のページは、同条を「労働時間は、事業場を異にする場合においても、労働時間に関する規定の適用については通算する。」と紹介しています。同じページには、他社での所定外労働の見込み時間や、実労働時間の報告の手続きを確かめる点も挙げられています。
SNS運用代行を業務委託(請負・委任の形)で受ける場合について、同じページは、委任・請負など労働時間規制が適用されない形の場合は通算されないと書いています。ただし、労働契約かどうかは契約の名前ではなく実態で判断される、ともあります。会社に相談するときは、契約の形と作業時間の見込みをそろえて伝えると話が早くなります。
どの契約でも役に立つのが、作業時間の記録です。投稿の制作、クライアントとの連絡、報告の作成に何時間かけたかを残しておくと、本業への影響の確認と、請求や報告の根拠の両方に使えます。付け方はSNS運用代行の作業ログの付け方で、項目と記録の例を紹介しています。
確定申告|副業の所得が20万円を超えるかの見方
副業の確定申告の判定とは、給与以外の所得金額の合計が20万円を超えるかどうかを確かめることです。判定に使うのは売上ではなく、国税庁のページが「所得金額」と書いている額です。
国税庁のNo.1900「給与所得者で確定申告が必要な人」は、給与を1か所から受け、その全部が源泉徴収の対象になっている場合について、「各種の所得金額(給与所得、退職所得を除く。)の合計額が20万円を超える人」は確定申告をしなければならないとしています。確定申告をすれば税金が還付される人は、この対象から除かれています。
副業先からも給与として受け取る場合は、同じページの別の条件が使われます。給与を2か所以上から受ける場合は、年末調整されなかった給与の収入金額と、各種の所得金額との合計が20万円を超えるかで見ます。
数え方の例を、仮の数字で示します。この例は計算の流れを見せるもので、実際の経費の範囲や所得の区分は、支出の内容や取引の状況で変わります。
| 項目 | 仮の金額 |
|---|---|
| 1年間に受け取った報酬の合計 | 30万円 |
| その仕事のために使った費用(仮) | 12万円 |
| 差し引きの所得金額(仮) | 18万円 |
| 20万円との比較 | 20万円以下 |
この仮の例では20万円以下になりますが、国税庁のNo.1900が扱う所得税の確定申告と、次の住民税の申告は別の話です。
実践用の「SNSの課題から次の一手を決める設計シート」を無料で配布しています。LINE で「SNS設計図」と送ると届きます。LINEで受け取る
住民税|確定申告が不要でも申告が必要になる場合
住民税の申告とは、お住まいの市区町村に前年の所得を届け出る手続きのことです。所得税の確定申告をした人は、この申告をしたことになる案内が自治体から出ています。
神戸市の住民税の申告(個人)のページは、2026年1月13日の更新です。このページは、「給与所得以外の所得が20万円以下で所得税の確定申告をする必要のない人も住民税(市県民税)の申告が必要です」と明記しています。所得税の確定申告書を提出した人は不要とも書かれています。
豊島区の住民税の申告のページも、確定申告をした人は住民税の申告が不要という内容です。確定申告は不要でも、20万円以下の給与以外の所得がある人は住民税の申告が必要としています。
申告の期限は自治体のページに書かれています。神戸市のページは2月1日から3月15日まで、豊島区のページは令和8年度の期限を3月16日としています。お住まいの市区町村で、窓口と期限を確かめてください。
運用代行の仕事の進め方や学び方を整理したい方は、公式LINEから学習の案内を確認できます。
案件を受ける前の確認|会社員でも契約は自分で確かめる
案件を受ける前の確認とは、依頼主の実在、報酬と支払いの条件、運用するアカウントの扱いを、契約前に書面で確かめることです。副業でも、受注する側が自分で行います。
本業の会社とは別に、個人として取引先と契約することになります。依頼主が法人の場合の調べ方は、SNS運用代行の案件を受ける前の取引先確認に手順があります。
案件の探し方や最初の1件の受け方は、SNS運用代行の案件の取り方で順を追って説明しています。
副業が続いて事業として行う段階になれば、開業の手続きも必要になります。その場合はフリーランスの開業届の出し方を参考にしてください。会社が副業の届出を求めている場合は、開業に関する手続きの前後も含めて、会社に確認しておくと安心です。
始める前の確認シート(仮の例)
確認シートとは、始める前に確かめた項目と結果を1枚に残す記録のことです。あとから会社や取引先に聞かれたときに、いつ何を確かめたかを示せます。
次の表は、この記事の内容を5項目にまとめた仮の例です。結果の欄は自分で書き込んで使ってください。
| 項目 | 確認先 | 結果の書き方(仮の例) |
|---|---|---|
| 副業の可否 | 就業規則・人事 | 該当する条文の番号と、届出制かどうかを書く。届出した日付も残す |
| 競業にならないか | 就業規則・人事 | 本業の取引先と業種が重ならないことを確認した日付を書く |
| 作業する時間帯 | 自分の予定 | 本業の勤務時間外のみ。作業ログで記録する |
| 確定申告の要否 | 国税庁・税務署 | 国税庁のNo.1900で、所得金額の合計が20万円を超えるかを毎年確認する |
| 住民税の申告 | 市区町村 | 申告先と期限を、神戸市や豊島区のように自治体のページで確かめて書く |
案件が増えたときは、SNS運用代行の複数案件管理術のように、案件ごとの作業と期限を一覧にしておくと、本業との両立を点検しやすくなります。
よくある質問(FAQ)
- Q1. 副業の所得が20万円以下なら、何も申告しなくてよいですか。
- 所得税の確定申告は不要になる場合がありますが、住民税の申告は別です。神戸市のページは、20万円以下で確定申告が不要な人にも住民税の申告が必要としています。お住まいの市区町村の案内を確認してください。
- Q2. 就業規則に副業の定めが見当たらない時は、届け出なくてよいですか。
- 定めが見当たらないことと、自由に始めてよいことは別です。厚生労働省のページは、就業規則等に定められた方法に従って届け出ることを案内しています。人事・総務に、副業の扱いと届出の要否を確かめてください。
- Q3. 確定申告をしたら、住民税の申告もしたことになりますか。
- 所得税の確定申告をした人は住民税の申告が不要と、神戸市のページと豊島区のページは案内しています。ただし、自治体によって案内が違う場合があるため、お住まいの市区町村のページを確認してください。
- Q4. 副業の所得は、売上の額で数えますか。
- 国税庁のページは、20万円の判定に「所得金額」を使うと書いています。売上の額そのものではありません。経費に当たる範囲や所得の区分は、支出の内容で変わるため、税務署に確認してください。
- Q5. 業務委託で受ける副業にも、労働時間の通算は関係しますか。
- 厚生労働省のページが説明する通算は、労働基準法第38条第1項に基づく決まりです。同じページは、委任・請負など労働時間規制が適用されない形の場合は通算されないとしていますが、労働契約かどうかは契約の名前ではなく実態で判断されるとも書いています。自分の契約が当てはまるかは、会社の担当部署や公的な相談窓口に確認してください。
読み終わったら、手元に残す
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
LINE を友だち追加して「SNS設計図」と送ると、無料で届きます。
LINEで「SNS設計図」を受け取るまとめ|副業前の確認は会社、税金、契約の順に進める
副業前の確認は、次の順で進めます。まず厚生労働省のページを見ながら、就業規則で副業の可否と届出の要否を確かめます。次に国税庁のページで、所得金額が20万円を超えるかを確認します。
確定申告をしない場合の住民税の申告は、神戸市のページのようにお住まいの市区町村のページで確かめます。そのうえで、案件の契約条件を書面で確認し、作業時間を記録に残します。
制度や案内は更新されます。迷う場合は、勤務先の担当部署、税務署、市区町村、専門家に確認してから始めてください。仕事の進め方や学び方を整理したい方は、下の公式LINEから学習の案内を確認できます。
株式会社S.Lineのサービス
→ SNS運用代行を依頼したい企業様
→ 運用代行の実績・成功事例
→ Skill.On講座の詳細
→ ソウタのインスタ大学(無料)
→ Rethent me(メンズ美容)
→ フルミエール(女性向けインスタ)
運営: 株式会社S.Line