SNS運用代行を個人で請け負っている人、これから請け負う人にとって、年末は確定申告の準備を始める区切りの時期です。
報酬は入ってくるのに、帳簿をつけていない、領収書を取っていない、開業届を出したかどうか覚えていない、という状態のまま年を越すと、申告期に慌てることになります。
結論から言うと、年末までにやっておくべきことは次の5つです。
所得の区分を確認する、開業届と青色申告承認申請の要否を判断する、売上と経費を記録する、請求書と領収書の保存方法を決める(インボイスの要否も含む)、申告と納税の段取りを決める。
この記事では、それぞれを国税庁の公式ページで確認できる内容に絞って整理します。
税額や控除の適用可否は、収入の種類や家族の状況、他の所得の有無で変わります。
この記事は一般的な手続きの流れをまとめたもので、個別の判断は管轄の税務署か税理士に確認してください。
この記事の読者向け・無料
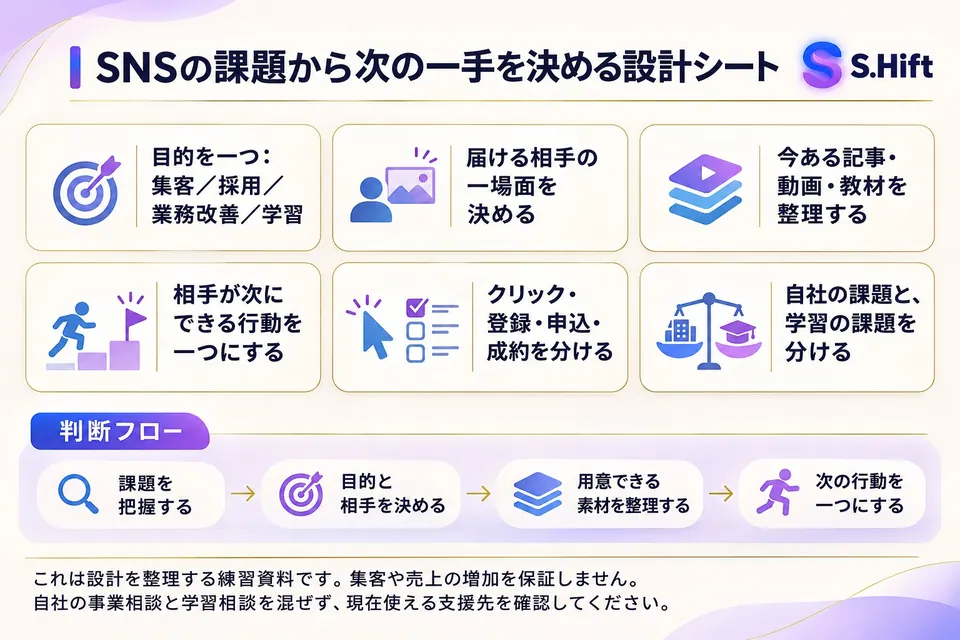
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
- 下のボタンから LINE を友だち追加
- トークで「SNS設計図」と送る
- SNSの課題から次の一手を決める設計シートが自動で届きます
友だち追加は無料です。届いた後はいつでもブロックできます。
LINEで「SNS設計図」を受け取る年末までにやる5項目を一覧で確認する
まず全体像です。各項目の確認先は、すべて国税庁などの公式ページです。
細かい要件は変わることがあるため、実際に動く前に、リンク先の最新の記載を確認してください。
| 項目 | 年末までに決めること | 確認先 |
|---|---|---|
| 1. 所得の区分 | 報酬が事業所得か雑所得か、本業が会社員かどうかで申告の要否を確認する | 国税庁「No.1500 雑所得」、国税庁「No.2020 確定申告」 |
| 2. 開業届・青色申告 | 開業届と青色申告承認申請書を出すか、出すならいつまでか | 国税庁「No.2090 新たに事業を始めたときの届出など」、国税庁「No.2070 青色申告制度」 |
| 3. 売上と経費の記録 | 日付順に記録する仕組みと、経費にできるものの線引き | 国税庁「No.2070 青色申告制度」、国税庁「No.2210 必要経費の知識」 |
| 4. 書類保存とインボイス | 請求書・領収書の保存場所と、適格請求書発行事業者の登録をするか | 国税庁「No.6498 適格請求書等保存方式(インボイス制度)」 |
| 5. 申告と納税 | 申告の期間、提出方法(e-Taxなど)、納付方法の段取り | 国税庁「No.2020 確定申告」 |
所得の区分を確認する:事業所得か雑所得か、申告は必要か
最初にやることは、自分の報酬が税法上どの所得に当たるかを把握することです。
ここが曖昧だと、青色申告ができるのか、経費をどう扱うのか、申告が必要なのかが決まりません。
会社員の副業なら、申告が必要になる境目を確認する
給与の収入金額が2,000万円以下で、給与を1か所から受け取っていて、その全部について源泉徴収されている人は、給与所得と退職所得以外の所得金額が20万円以下であれば、確定申告をしなくてよいとされています。これは「収入」ではなく、収入から必要経費を引いた「所得金額」の話です。詳しい条件は国税庁「No.2020 確定申告」と国税庁「No.1900 給与所得者で確定申告が必要な人」に載っています。
申告が不要な場合でも、住民税の申告が別に必要になることがあります。
この点は住んでいる市区町村のルールになるため、お住まいの自治体の案内を確認してください。
副業の収入は雑所得になることがある
国税庁「No.1500 雑所得」によると、雑所得は他の所得区分のどれにも当たらない所得で、副業に係る所得(原稿料など)が例として挙げられています。業務に係る雑所得は「総収入金額 − 必要経費」で計算します。
事業所得と雑所得のどちらに当たるかは、取引の規模や継続性、帳簿の有無などをふまえた実態で判断されます。
同じSNS運用代行でも、本業として複数のクライアントを継続して受けている人と、単発で受けた人では扱いが変わりえます。
迷ったら、自分で決めつけずに税務署か税理士に相談するのが安全です。
区分によって差が出る点もあります。たとえば、青色申告の対象は不動産所得・事業所得・山林所得のある人とされており(国税庁「No.2070 青色申告制度」)、雑所得の損失は他の所得と損益通算できません(国税庁「No.1500 雑所得」)。
副業の延長のつもりでも、最終的にどの区分になるかは年末までに把握しておくと、記録の取り方を間違えずに済みます。
開業届と青色申告承認申請書を出すか決める
個人でSNS運用代行を始めたとき、所得税に関する代表的な届出が「個人事業の開廃業等届出書」と「所得税の青色申告承認申請書」です。国税庁「No.2090 新たに事業を始めたときの届出など」に、届出書の内容と提出期限の表があります。
提出期限は届出ごとに違う
同ページの表では、個人事業の開廃業等届出書は「事業の開始等の事実があった日の属する年分の確定申告期限まで」、青色申告承認申請書は原則として「青色申告書による申告をしようとする年の3月15日まで」とされています。
その年の1月16日以後に新たに事業を開始した場合は、事業開始の日から2か月以内です。
ここで注意したいのは、青色申告の申請期限が「申告をしようとする年」の基準で決まる点です。
今年分の期限がすでに過ぎているなら、今年分ではなく来年分から青色申告を使う前提で準備することになります。
年末のこの時期に出しておけば、来年の期限に追われずに済みます。
期限の読み方に不安があれば、提出先の税務署に確認してください。
青色申告にすると何が変わるか
国税庁「No.2070 青色申告制度」には、青色申告の特典として青色申告特別控除が挙げられています。
国税庁「No.2072 青色申告特別控除」では、要件を満たした場合に控除額が55万円または65万円、それ以外の青色申告者は10万円と説明されています。65万円の控除には、電子帳簿保存かe-Taxによる申告のいずれかなどの追加要件があります。
控除を受けるには、正規の簿記(一般的には複式簿記)での記帳と、貸借対照表・損益計算書を確定申告書に添付して期限内に提出することが必要です。
控除額だけを見て決めず、その記帳を毎月続けられるかを先に考えてください。
会計ソフトを使えば仕訳の入力は進められますが、入力する習慣そのものは自分で作る必要があります。
一方、青色申告を選ばない場合でも、記帳と書類の保存は必要です。
国税庁「No.2070 青色申告制度」は、日々の取引を帳簿に記帳し、取引に関する書類を保存する必要があると説明しています。
青色か白色かの選択と、記録を残す義務は別の話だと押さえておきましょう。
売上と経費を日付順に記録する仕組みを作る
申告の土台になるのは、1月1日から12月31日までの収入と必要経費を、後から数字で説明できる形にしておくことです。
年末にまとめて思い出そうとしても、少額の支払いほど抜けやすくなります。
記録する項目を最初に決める
SNS運用代行は、月額固定のクライアントや成果に応じた報酬など、入金の形が案件ごとに異なります。
そのため、案件管理の表に次の列を持たせておくと、売上の記録と請求の管理を一つにできます。
- クライアント名と契約の内容(運用範囲、報酬の条件、締め日と支払日)
- 請求書の発行日、請求金額、入金日、入金額
- 源泉徴収が引かれた場合は、その金額
- 案件に使った経費の内容、日付、金額、支払い方法
- 領収書や請求書の保存先(紙ならファイル名、データなら保存場所)
契約条件の整理には、SNS運用代行の提案書テンプレートの項目立ても参考になります。
契約の範囲が曖昧なまま始めると、請求の根拠も曖昧になり、記録にも穴があきます。
経費にできるものは、業務との関係で判断する
国税庁「No.2210 必要経費の知識」によると、必要経費は、収入を得るために直接要した費用と、その年に生じた販売費・一般管理費などの業務上の費用です。
その年に支払ったものでも、その年に債務が確定していなければその年の経費にならず、逆に未払いでも債務が確定していれば経費になることがあります。
私用と業務の両方にかかる費用(家事関連費)は、取引の記録などに基づいて、業務遂行上直接必要だったことが明らかに区分できる場合の、その区分できる金額に限って必要経費にできます。
自宅で作業する場合の通信費や光熱費を経費にしたいときは、業務で使った割合を説明できる記録を残しておく必要があります。
区分の根拠を示せない支出を、全額経費に入れるのは避けてください。
また、所得税や住民税、罰金・科料などは必要経費になりません。
ツールの利用料や通信費、学習のための書籍や講座の費用などは、業務との関係を説明できるかどうかで判断し、迷うものは領収書を残したうえで税務署か税理士に確認してください。
保存期間にも決まりがある
国税庁「No.2070 青色申告制度」では、青色申告者の帳簿書類は原則として7年間の保存とされ、請求書・見積書・納品書・送り状などは5年間でよいものがあると説明されています。保存の年数や方法は取り扱いが変わることがあるため、最新の記載を読んだうえで、紙で残すか電子データで残すかを決めてください。
請求書・領収書の保存方法と、インボイス登録の判断
記録の裏づけになるのが、請求書、領収書、契約書、入金の明細です。
書類の置き場所が決まっていないと、申告のたびに探すことになります。
月ごとのフォルダを作り、受け取った日付と取引先名で保存する、などの単純な決めごとで十分です。
インボイス制度は、取引先の事情から考える
国税庁「No.6498 適格請求書等保存方式(インボイス制度)」によると、適格請求書(インボイス)を交付できるのは、税務署長の登録を受けた適格請求書発行事業者だけです。登録は課税事業者が受けることができ、登録した事業者は、基準期間の課税売上高にかかわらず、消費税の納税義務が免除されません。つまり、登録は取引先の都合だけで決めるものではなく、自分の消費税の扱いが変わる決定です。
買い手が事業者の場合、適格請求書がないと仕入税額控除に影響が出る可能性があるため、取引先から登録の有無を聞かれることがあります。経過措置など、時期によって取り扱いが変わる部分もあります。
登録するかどうかは、現在の自分の課税状況、主な取引先が事業者か個人か、取引先から登録を求められているか、の3点を並べて、公式ページと税務署の案内を見ながら決めてください。
登録を決めた場合、請求書の様式にも変更が必要になります。記載事項は国税庁の案内に従って準備し、発行済みの請求書の写しも保存しておきましょう。
申告と納税の段取りを、期間の外から逆算して決める
確定申告は、毎年1月1日から12月31日までの1年間に生じた所得の金額と税額を計算して確定させる手続きです。国税庁「No.2020 確定申告」によると、申告等の期間は原則としてその年の翌年2月16日から3月15日までで、申告と納付の期限は原則として3月15日です。
提出方法と納付方法を、先に調べておく
同ページでは、国税庁の確定申告書等作成コーナーを使うと、画面の案内に沿って金額を入力することで、自宅などで申告書を作成・提出できると案内されています。e-Tax(国税電子申告・納税システム)を使う方法もあり、65万円の青色申告特別控除の要件の一つにもなっています。
納付についても、申告書を出したあとに税務署から納付書が送られてくるわけではないと、同ページに明記されています。
振替納税、ダイレクト納付、インターネットバンキング、クレジットカード、スマホアプリ、コンビニ、現金など、方法はいくつかあります。
納付できる状態にしておくための準備(口座の登録、残高の確保など)を、申告期に入る前に済ませておくと安心です。
申告を忘れたとき、間違えたときの確認先
万一、期限までに申告できなかった場合や、提出後に誤りに気づいた場合の手続きは、国税庁「No.2024 確定申告を忘れたとき」に説明されています。自己判断で放置せず、できるだけ早く税務署に相談してください。
実践用の「SNSの課題から次の一手を決める設計シート」を無料で配布しています。LINE で「SNS設計図」と送ると届きます。LINEで受け取る
SNS運用代行の実務で記録が抜けやすい場面
制度の説明だけでは、日々の記録に落とし込めません。SNS運用代行の仕事で、帳簿や書類の整理が止まりやすい場面と、その対処をまとめます。
いずれも金額の目安ではなく、記録の残し方の話です。
クライアントの代わりに支払ったお金
広告費やツールの利用料、素材の購入費などをいったん自分のクレジットカードで払い、あとでクライアントに請求する形の案件があります。
この場合、自分の経費なのか、クライアントに請求する立替なのかが、記録の上で区別できないと混乱のもとになります。
支払いの日付、支払先、金額、どの案件の費用か、請求書にどう載せたかを同じ行に残しておけば、後から説明できます。
税務上の扱いは契約の内容で変わりうるため、扱いが分からないときは税理士に確認してください。
入金額と請求額が一致しないとき
振込手数料が差し引かれて入金されたり、源泉徴収された金額が引かれたりすると、請求額と入金額がずれます。
差額を放置すると、売上の合計も銀行の入金の合計も合わなくなります。
請求額、源泉徴収額、手数料、実際の入金額を別の列に分けて記録すると、ずれの理由をその場で説明できます。
報酬の源泉徴収の有無はクライアントの扱いによるため、支払調書や支払明細が届いたら、保存先を決めて残してください。
複数のクライアント・複数のSNSを同時に扱うとき
クライアントが増えると、InstagramやXなど複数のSNSの運用を同時に受けることがあります。
売上をクライアント別に追えるようにしておくと、どの案件に時間と費用がかかっているかが見えます。
経費も案件に紐づけて残しておくと、案件ごとの収支を見直すときに役立ちます。
税務上は全体の合計が必要ですが、案件別の記録があれば合計はいつでも出せます。
ツールの課金と名義
SNS予約投稿ツール、画像制作ツール、分析ツール、クラウドストレージなどの月額課金は、記録が抜けやすい支出です。
支払い元のカードや口座、契約名義、請求書の宛名が、事業用なのか私用と共用なのかを確認してください。
私用と共用のカードで支払っている場合は、業務に使った分を説明できる形で残しておく必要があります。
解約したツールの最後の請求も、年内に払ったものは忘れずに記録に入れましょう。
月次で締めると、年末の負担が減る
年末にまとめて整理するより、毎月の区切りで売上・経費・入金を締める方が、抜けと間違いに気づきやすくなります。
月末に、請求書の発行漏れがないか、入金が確認できていないものがないか、領収書が全部取れているかを見るだけでも十分です。
毎月の確認が難しければ、四半期ごとなどの区切りでもかまいません。続けられる頻度を、自分で決めてください。
申告書を作る前に集めておく資料
申告書の作成には、収入と経費の記録に加えて、所得控除などを受けるための証明書類も必要になることがあります。
必要な書類の全体像は、国税庁の確定申告に関する手引き等で確認できます。
年末から申告期にかけて、次のものを探し始めると間に合いやすくなります。
- 年間の売上が分かる請求書の控えと、入金が分かる通帳やネットバンクの記録
- 経費の領収書、クレジットカードの利用明細、各ツールの請求書
- 会社員の副業の場合は、本業の源泉徴収票
- 青色申告をする場合は、帳簿一式と、貸借対照表・損益計算書などの決算書類
- 所得控除を受ける場合の各種控除の証明書(保険料や寄附金などの種類によって異なる)
- マイナンバーカードなど、e-Taxで提出する場合の本人確認に必要なもの
証明書類は、発行されるのが年末から年明けの時期になるものもあります。届き次第、一つの場所にまとめて保存してください。
年内に所得の見込みを出しておく方法
申告の要否や、開業届を出すべきかを判断するには、今年の所得がどのくらいになりそうかを知っておく必要があります。難しい計算は要りません。
次の順で、手元の記録から概算を出せます。
- 今年の入金の合計と、請求済みで未入金の分を分けて集計する
- 今年の経費を、領収書や明細のある分だけ集計する
- 収入の合計から経費の合計を引いて、所得金額の見込みを出す
- 会社員の副業の場合は、その見込みを申告が不要になる基準と見比べる
この概算は、申告の要否を判断する材料にするためのものです。実際の所得は、収入の計上時期(入金したときか、債務が確定したときか)や、経費の扱いで変わることがあります。
国税庁「No.2210 必要経費の知識」にあるとおり、その年の経費になるかどうかは債務の確定で判断されるため、年末をまたぐ請求や支払いは、日付を確認して区分してください。
事業用の口座とカードを分けておく
生活費と事業の支払いが同じ口座・カードに混ざると、どれが経費かを後から判別する作業が重くなります。
専用の口座を新たに作るのが難しくても、事業用の支払いに使うカードを一枚決めるだけで、明細からの仕分けが楽になります。
私用の支払いに事業用のカードを使ってしまった場合は、その都度メモを残しておくと、区分の根拠にもなります。
年末のうちに済ませたいチェックリスト
ここまでの内容を、年末に確認する順番にまとめます。すべてに完璧に答えられなくても、答えが空欄の項目から先に調べれば十分です。
- 報酬が入った案件の一覧を作り、入金額と入金日を確認した
- 会社員の副業の場合、所得金額の見込みを計算し、申告が必要になりそうか確認した
- 開業届と青色申告承認申請書を、出す・出さないのどちらにするか決めた(出すなら提出期限を確認した)
- 経費として扱う支出の領収書と、業務との関係を説明するメモがある
- 私用と業務が混ざる支出は、区分の根拠を残している
- 請求書や領収書の保存場所が決まっていて、年末分までそろっている
- インボイス登録について、自分の課税状況と取引先の状況を確認した
- 申告方法(確定申告書等作成コーナーやe-Taxなど)と納付方法を決めた
税務署・税理士に相談したほうがよいケース
次のような場合は、自己判断で進めず、早めに専門家へ相談することをおすすめします。
税理士への依頼は、記帳の代行から申告書の作成まで範囲が分かれており、費用も依頼内容で変わるため、複数の事務所の案内を比べて決めてください。
- 報酬が事業所得なのか雑所得なのか、自分では判断がつかない
- 複数の所得があり、損益通算や控除の扱いが複雑になりそう
- 家族に給与を支払っている、または生計を一にする家族との間で費用のやり取りがある
- インボイスの登録で消費税の扱いがどう変わるか分からない
- 過去の申告が未了、または誤りに気づいた
税務署では、確定申告に関する相談の窓口が案内されています。相談前に、収入と経費の一覧、契約書や請求書の写しをそろえておくと、話が早く進みます。
よくある質問
Q. 開業届を出さないと、SNS運用代行の報酬を申告できませんか?
開業届を出していなくても、所得があれば申告の対象になりえます。
開業届はそれ自体が申告の条件ではありませんが、青色申告承認申請書とあわせて提出することが多く、青色申告の特典を受けるには別途承認申請が必要です(国税庁「No.2090 新たに事業を始めたときの届出など」、国税庁「No.2070 青色申告制度」)。
Q. 副業の収入が少なくても申告は必要ですか?
会社員で給与を1か所から受け、その全部が源泉徴収されている場合は、給与所得と退職所得以外の所得金額が20万円以下なら確定申告が不要とされています。ただし、これは所得金額(収入から経費を引いた額)の基準で、条件に当てはまらない場合もあります。詳細は国税庁「No.2020 確定申告」を確認してください。
Q. 経費の領収書を失くしたらどうすればよいですか?
まず、支払いを示す別の記録(クレジットカードの明細、銀行の振込記録、メールで届いた請求書など)が残っていないか確認してください。
そのうえで、日付・支払先・金額・内容を自分で記録し、可能なら先方に再発行を依頼します。
経費として認められるかの最終的な扱いは、税務署か税理士に確認してください。
Q. 会計ソフトは必須ですか?
必須とは書かれていません。国税庁「No.2070 青色申告制度」は、現金出納帳や経費帳などの簡易な帳簿を備え付けて記帳するだけでもよい場合があると説明しています。ただし、55万円や65万円の青色申告特別控除を受けるには、複式簿記による記帳が必要です。
ソフトを使うかどうかは、どの控除を目指すかと、自分で続けられる記帳の方法で決めてください。
Q. 年末を過ぎても、準備は間に合いますか?
その年の収入と経費は、12月31日までの分で確定します。年が明けてからでも、記録の整理や領収書の収集は進められますが、青色申告承認申請書など期限のある届出は、期限を過ぎると今年分に使えないことがあります。国税庁「No.2090 新たに事業を始めたときの届出など」の期限を、年末のうちに確認しておくことをおすすめします。
Q. 本業の会社に副業が知られたくないのですが、申告で分かりますか?
住民税の納付方法によっては、勤務先に通知が行く仕組みがあります。
申告の際の住民税の徴収方法の選択については、お住まいの市区町村の案内で確認してください。
この点は自治体ごとの運用になるため、税務署ではなく市区町村の窓口が確認先です。
副業が就業規則で認められているかどうかも、別に確認しておく必要があります。
読み終わったら、手元に残す
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
LINE を友だち追加して「SNS設計図」と送ると、無料で届きます。
LINEで「SNS設計図」を受け取るまとめ:年末にやるのは、判断と記録の土台づくり
SNS運用代行の確定申告準備で、年末までに終えておきたいのは、税額を計算することではなく、判断と記録の土台を作ることです。
所得の区分を確認し、開業届と青色申告承認申請書の要否を期限つきで決め、売上と経費を日付順に残し、書類の保存方法とインボイス登録の判断を済ませ、申告と納付の段取りを決める。
この5つが揃えば、申告期の作業は入力と提出が中心になります。
最初の一歩として、今日のうちに今年の入金一覧を作り、領収書の保管場所を一つに決めてください。この二つだけでも、年明けの作業量は大きく変わります。
帳簿のつけ方や届出の期限は、その後で一つずつ確認すれば間に合います。
控除額や期限、制度の取り扱いは変わることがあります。この記事のリンク先の国税庁ページで最新の記載を確認し、個別の事情で迷うところは、税務署か税理士に確認してください。
株式会社S.Lineのサービス
→ SNS運用代行を依頼したい企業様
→ 運用代行の実績・成功事例
→ Skill.On講座の詳細
→ ソウタのインスタ大学(無料)
→ Rethent me(メンズ美容)
→ フルミエール(女性向けインスタ)
運営: 株式会社S.Line