SNS運用代行の入金が請求額より少ないとき、差額が振込手数料なら、売上値引き・支払手数料・立替金のどれで処理するかを決めて帳簿に残します。
国税庁のインボイス制度Q&Aの問29(売手が負担する振込手数料相当額)に、この3つの処理が整理されています。
売上値引きとして処理する場合、返還インボイスは原則必要ですが、振込手数料は通常1万円未満なので、交付義務は免除されると同じ資料に書かれています。
つまり、請求書を出し直すかどうかより先に、差額の中身が何で、どの処理を選ぶかを決めることが大切です。
この記事は、2026年11月19日に確認した国税庁の資料をもとに、SNS運用代行を個人で受けている人の場面へ当てはめて整理します。
消費税の話は、適格請求書を交付している課税事業者が対象のQ&Aに基づきます。
免税事業者の場合や、個別の判断に迷う場合は、税務署か税理士に確認してください。
入金が請求額より少なくなるのはなぜ?
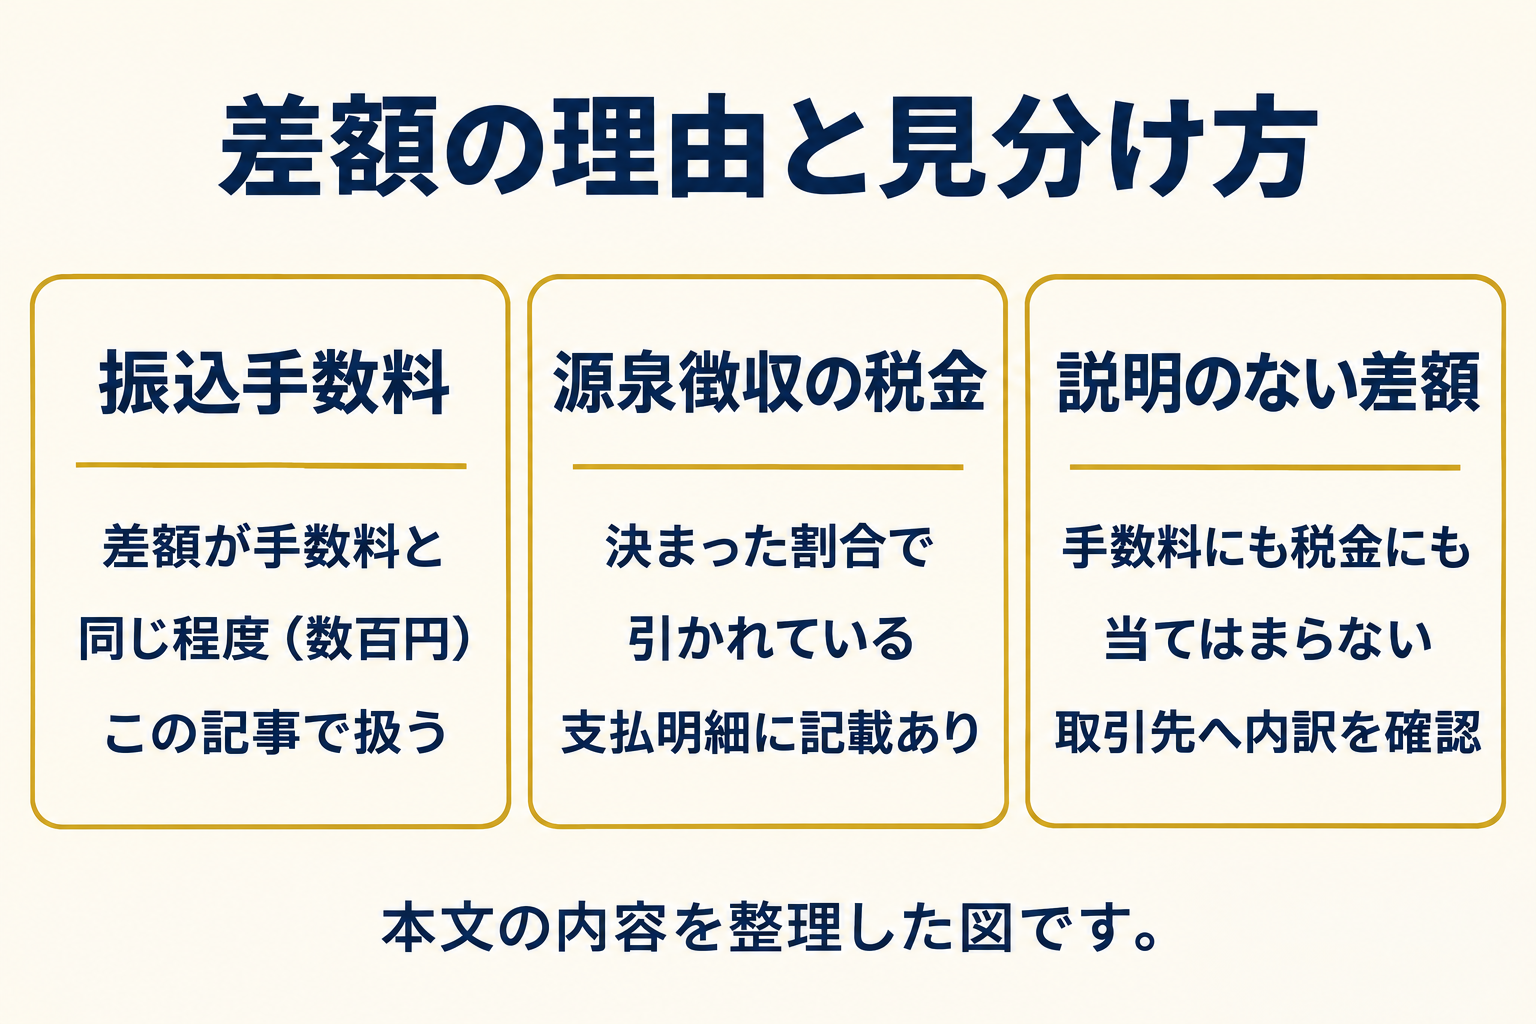
請求額より入金が少なくなる主な理由は、取引先が振込手数料を差し引いて振り込んでいるためで、差額が手数料の金額と一致するかを入金明細で確かめれば見分けられます。
差し引きの理由は、振込手数料のほかにも、源泉徴収された税金や、取引先との合意による値引きなどがあります。
まず、請求書の金額と入金額の差額を出し、その金額が何に当たるかを分けます。
| 差額の理由 | 見分け方 | この記事での扱い |
|---|---|---|
| 振込手数料 | 差額が、取引先の銀行の振込手数料と同じ程度の金額(数百円)になっている | この記事で扱う |
| 源泉徴収された税金 | 報酬の額に対して決まった割合で引かれている。支払調書や支払明細に記載がある | 源泉徴収の記事を確認する |
| 説明のない差額 | 手数料にも税金にも当てはまらない金額になっている | 取引先へ内訳を問い合わせる |
説明のつかない差額が出ている場合は、請求額の一部が未払いになっている可能性があるため、入金が遅れている時の対応の順番で確認します。
差し引かれた振込手数料の3つの処理方法
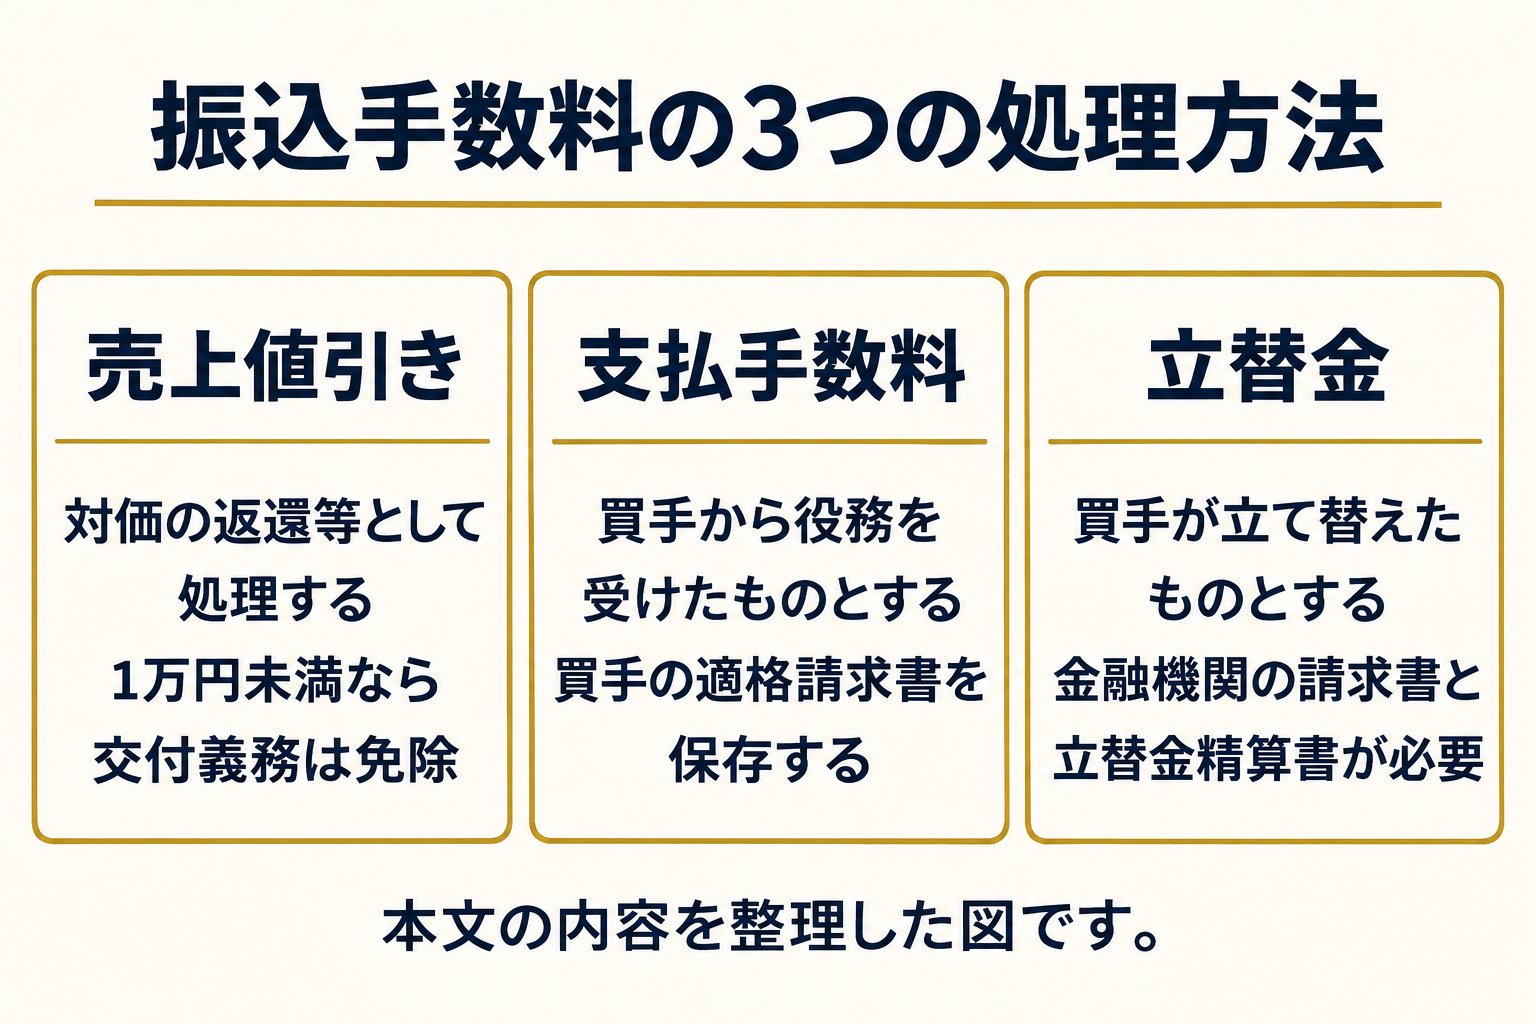
売手が負担する振込手数料の処理方法は、売上値引き、買手から受けた役務の対価としての支払手数料、買手が立て替えたものとする立替金の3つで、取引当事者間の契約関係などによって分かれます。
国税庁の問29では、この3つの場合で、適格請求書や適格返還請求書の扱いが次のように整理されています。
| 処理方法 | 消費税の扱い | 書類の要否 |
|---|---|---|
| 売上値引きにする | 売上げに係る対価の返還等として処理する。適用税率は元の取引の税率に従う | 原則は適格返還請求書の交付が必要。1万円未満なら交付義務は免除 |
| 支払手数料(代金決済上の役務の対価)にする | 売手が買手から役務の提供を受けたものとして、仕入税額控除を受ける形になる | 買手から交付された適格請求書の保存が必要。仕入明細書等を作り買手の確認を受ける方法もある |
| 買手が立て替えたものにする | 金融機関の振込手数料の仕入税額控除を売手が行う形になる | 買手が金融機関から受け取った適格請求書と、買手が作った立替金精算書等の交付が必要 |
3つ目の立替金の場合は、買手が差し引く金額が金融機関の振込手数料と同額であることが条件だと同じ資料に書かれています。
個人で運用代行を受けている場合、取引先から適格請求書をもらう手間が少ないのは、売上値引きとして処理する形です。
どの処理にするかは、取引先との契約や普段のやり取りで決まります。
迷うときは、取引先の経理担当に、先方がどう処理しているかを聞いてください。
売上値引きで処理する時の計算例
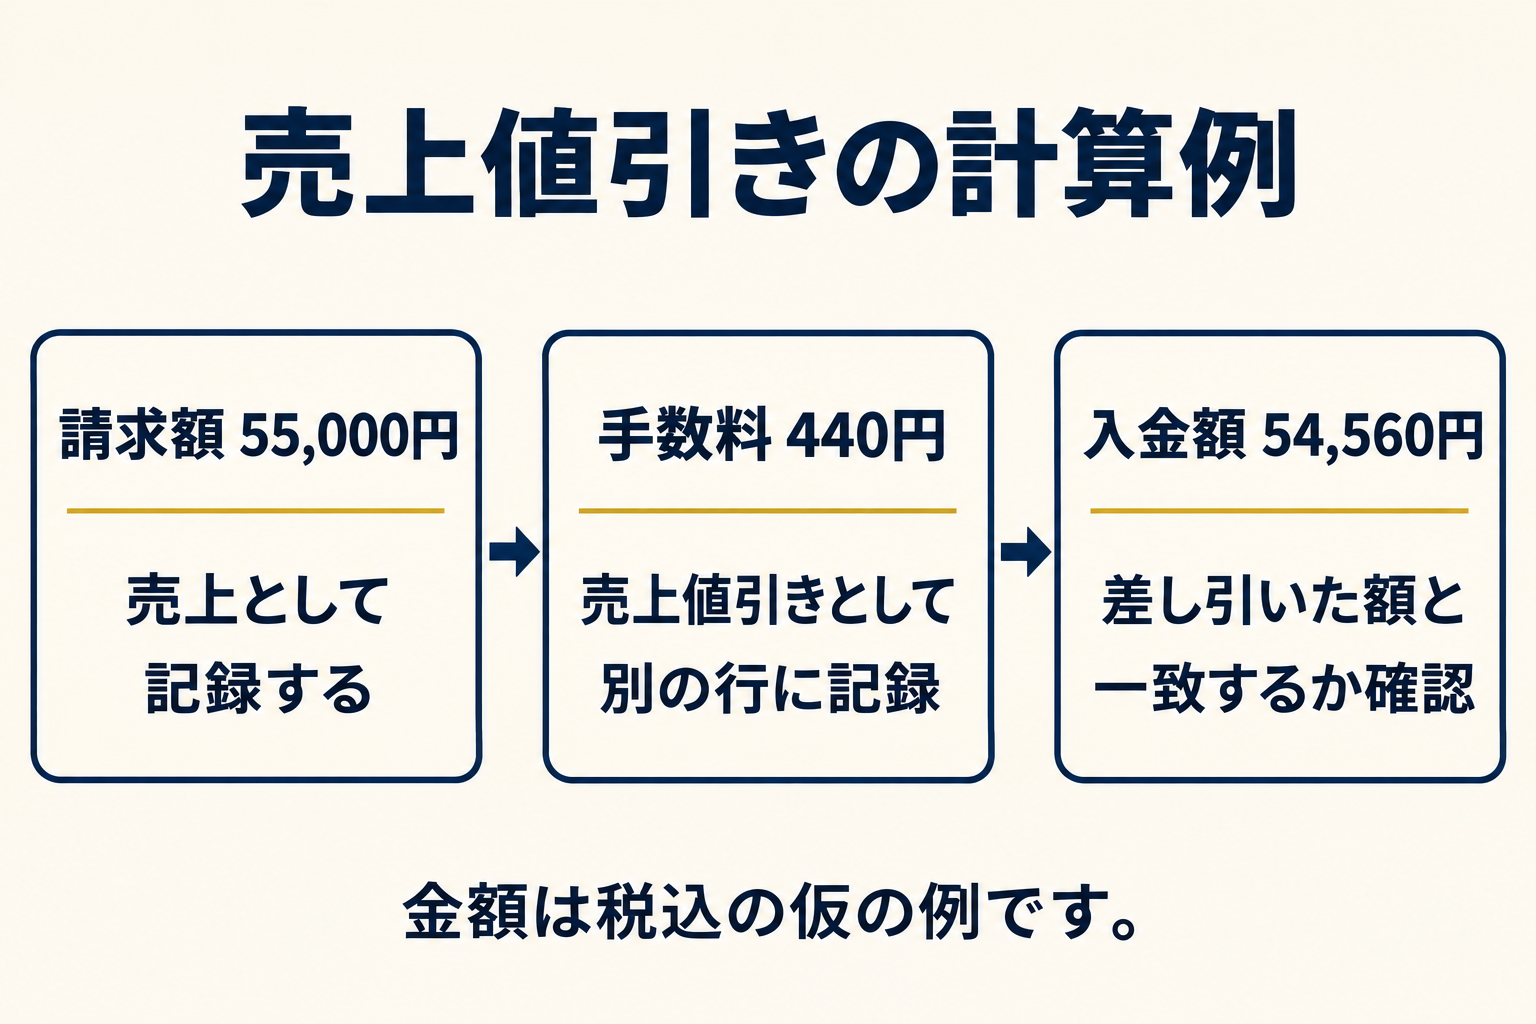
売上値引きで処理する場合は、請求した金額を売上として計上し、差し引かれた振込手数料を、売上げに係る対価の返還等として別の行で記録します。
仮の例として、運用代行の月額を税込55,000円で請求し、取引先が振込手数料440円を差し引いて54,560円を振り込んだ場合を考えます(金額の考え方は国税庁の概要ページの例と同じです)。
| 項目 | 金額(税込) | 帳簿での扱い |
|---|---|---|
| 請求額 | 55,000円 | 売上として記録する |
| 差し引かれた振込手数料 | 440円 | 売上値引き(対価の返還等)として別の行に記録する |
| 実際の入金額 | 54,560円 | 請求額から値引きを引いた額と一致することを確かめる |
国税庁のQ&Aでは、10,000円の請求に対して440円を差し引かれて9,560円が入金された例が示され、この440円の売上値引きに適格返還請求書の交付は必要ないとされています。
上の例も、値引きの額が440円で1万円未満なので、国税庁の少額な返還インボイスの交付義務免除の概要にある、税込1万円未満の返還には当たります。
売上値引きの適用税率は、値引きの元になった取引の税率に従います。通常の運用代行の報酬なら、請求書に書いた税率と同じです。
請求書と契約書に振込手数料の負担を書く手順
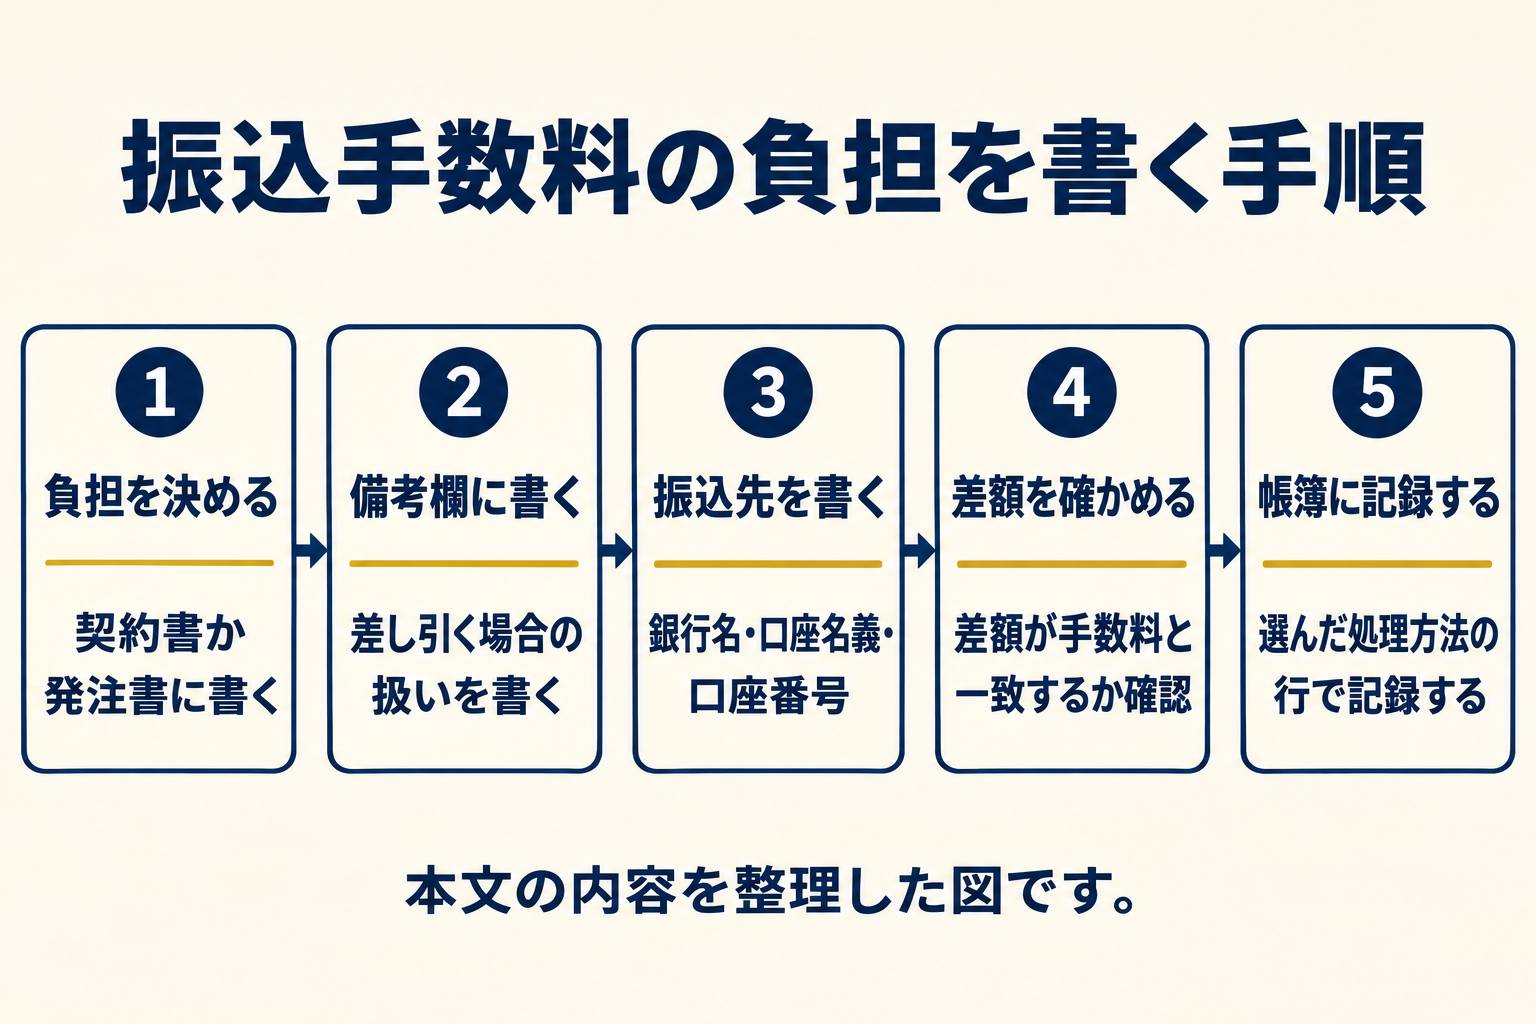
振込手数料の負担者は、請求書と契約書に先に書いておくと、入金のたびに差額の理由を確かめる手間が減ります。
手順は次のとおりです。
- 契約書か発注書に、振込手数料をどちらが負担するかを書く
- 請求書の備考欄に、振込手数料を差し引いて振り込む場合の扱いを書く
- 請求書の振込先に、銀行名・口座名義・口座番号を、取引先が選べる形で書く
- 入金されたら、請求額と入金額の差額を出し、差額が手数料と一致するかを確かめる
- 差額を、選んだ処理方法の行で帳簿に記録する
手順1と2の書き方は、発注書と注文請書の違いの受注時の確認項目と合わせると、契約の抜けを防げます。
記載する文面の例を、仮の例として2つ示します。
| 状況 | 請求書の備考欄の文面(仮の例) |
|---|---|
| 手数料を取引先が負担する | お振込手数料は貴社にてご負担ください。 |
| 手数料を差し引いて振り込んでもらう | お振込手数料を差し引いてお振り込みいただいて構いません。差し引かれた手数料は、売上値引きとして処理します。 |
備考欄の文面は、取引先との合意に合わせて変えてください。合意の内容は、契約書やメールなど、後から確かめられる形で残します。
実践用の「SNSの課題から次の一手を決める設計シート」を無料で配布しています。LINE で「SNS設計図」と送ると届きます。LINEで受け取る
経理処理を変えたい時はどうする?
振込手数料の経理処理は、インボイス制度の開始後に支払手数料から売上値引きへ変えることも問題ないと、国税庁のQ&Aに書かれています。
国税庁の問30(売手が負担する振込手数料相当額に係る経理処理の変更)には、売上値引きとして処理する場合と、支払手数料として処理する場合(立替金とする場合を含む)があると書かれています。
同じ資料に、経理処理を支払手数料としたまま、消費税法上は売上げに係る対価の返還等とすることもできると書かれています。
この場合も、帳簿には、適用税率に応じた区分と、売上げに係る対価の返還等に係る事項を記載する必要があると同じ段落の資料に書かれています。
会計ソフトを使っている場合は、振込手数料の勘定科目と、消費税の区分が合っているかを、月の締めの前に確かめてください。
取適法の対象取引では差し引きが禁止されることがある
取適法の適用対象となる取引では、合意の有無にかかわらず、振込手数料を売手に負担させて代金から差し引くことが禁止されています。
国税庁の問29の注記に、製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律(取適法)の適用対象となる取引では、この差し引きが禁止されると書かれています。
自分の受けている運用代行の仕事が、取適法の対象に当たるかどうかは、この記事では判断できません。
差し引きに納得できないときは、国税庁のQ&Aが案内している公正取引委員会の取適法特設サイトで、対象の条件を確認してください。
入金額の差額を確認する時の注意点
差額が振込手数料の金額と合わない時は、手数料以外の差し引きが混ざっている可能性があるため、取引先に内訳を確認してから記録します。
- 差額が、取引先が使う銀行の手数料と合っているかを確かめる
- 複数の請求書をまとめて振り込んでいる場合は、請求書ごとの内訳を確かめる
- 金額が合わないまま、帳簿に差額を手数料として記録しない
- ミスで請求額が違っていた場合は、請求書を間違えた時の直し方の手順で修正する
立替金として扱う場合の精算書の書き方は、立替金の請求の記事で確認できます。
インボイス登録の要否が分かっていない場合は、先にインボイス登録の判断手順を確認してください。
よくある質問(FAQ)
- Q1. 振込手数料を差し引かれたら、請求書を出し直す必要がありますか。
- 売上値引きとして処理する場合の返還インボイスは、1万円未満なら交付義務が免除されると国税庁のQ&A問29に書かれています。請求書の出し直しが必要かは、取引先との取り決めも確認してください。
- Q2. 振込手数料は、売上値引きと支払手数料のどちらで処理するのが正しいですか。
- どちらも国税庁のQ&A問30で、処理方法として挙げられています。取引当事者間の契約関係などで分かれるため、取引先との合意に合わせて選びます。
- Q3. 値引きの消費税の税率は何%で計算しますか。
- 値引きの元になった取引の税率に従います。問29には、軽減税率(8%)の対象の取引なら、振込手数料の売上値引きにも8%が適用されると書かれています。
- Q4. 差額が1万円以上のときも、返還インボイスは不要ですか。
- 免除されるのは、返還等の金額が税込1万円未満の場合です。国税庁の概要ページを確認し、1万円以上の差額は振込手数料以外の理由がないかも取引先に確かめてください。
- Q5. 自分の取引が取適法の対象かどうかは、どう調べますか。
- この記事では判断できません。問29の注記が案内している公正取引委員会の取適法特設サイトで、対象の取引の条件を確認してください。
読み終わったら、手元に残す
SNSの課題から次の一手を決める設計シート
中身
- 目的を1つに絞る(集客・採用・業務改善・学習)
- 届ける相手の1場面を決める
- 相手が次にできる行動を1つにする
LINE を友だち追加して「SNS設計図」と送ると、無料で届きます。
LINEで「SNS設計図」を受け取るまとめ
入金が請求額より少ないときは、差額の理由を確かめ、振込手数料なら売上値引き・支払手数料・立替金のどれで処理するかを決めます。
売上値引きで処理する場合は、1万円未満の返還インボイスの交付義務が免除されると、国税庁のQ&Aに書かれています(問29)。
請求書の備考欄と契約書に、手数料の負担を書いておくと、入金のたびに迷わずに済みます。
金額が合わない差額や、取適法の対象かどうかの判断は、取引先・税務署・税理士に確認してください。
株式会社S.Lineのサービス
→ SNS運用代行を依頼したい企業様
→ 運用代行の実績・成功事例
→ Skill.On講座の詳細
→ ソウタのインスタ大学(無料)
→ Rethent me(メンズ美容)
→ フルミエール(女性向けインスタ)
運営: 株式会社S.Line